Bonifico parlante errato: spetta la detrazione per riqualificazione energetica?

11 Dicembre 2023 in Domande e risposte

Con una FAQ del 6 dicembre le Entrate replicano ad un dubbio di un contribuente il quale ha sostenuto spese per la riqualificazione energetica ed ha commesso un errore nella indicaizone della norma nel bonifico parlante.

Spetta ugualmente la detrazione? Vediamo la risposta delle entrate.

Detrazione per spese di riqualificazione energetica: spetta con bonifico parlante errato?

Nel dettaglio il contribuente domandava se:

  • avendo sostenuto nel 2023 ho sostenuto spese di riqualificazione energetica nell’ambito di una ristrutturazione edilizia della mia prima casa;
  • nel bonifico parlante per agevolazioni fiscali ha indicato “L449 Art. 16bis DPR 917/1986 (L449) Ristrutturazione edilizia”, anziché “L296 Legge 296/06 Riqualificazione energetica”;

nella dichiarazione dei redditi 2024, si possa detrarre ugualmente queste spese come riqualificazione energetica e quindi al 65%.

Le Entrate replicano che, per gli interventi di riqualificazione energetica degli edifici, analogamente a quanto previsto per i lavori di recupero del patrimonio edilizio, le banche o Poste Italiane SPA devono operare sui pagamenti effettuati una ritenuta d’acconto, attualmente pari all’8%, a carico di chi beneficia del pagamento.
A tal fine sono stati predisposti bonifici a ciò dedicati da cui deve risultare la causale del versamento, il codice fiscale del beneficiario della detrazione e il numero di partita Iva o il codice fiscale del soggetto a favore del quale viene effettuato il bonifico.
L'Agenzia delle entrate ha prcisato da ultimo con la circolare n 1772023 che nel caso in cui, per mero errore materiale, sia stato riportato il riferimento normativo della detrazione per interventi di recupero del patrimonio edilizio, anziché quello alla legge n. 296/2006, l’agevolazione può comunque essere riconosciuta senza necessità di ulteriori adempimenti da parte del contribuente.
Pertanto, in presenza di tutte le altre condizioni e dei requisiti richiesti dalla normativa che prevede la detrazione del 65% delle spese sostenute, la risposta al quesito è affermativa.
Reverse charge e Forfettari: cosa indicare nella liquidazione IVA se si esce dal regime?

5 Dicembre 2023 in Domande e risposte

L'agenzia delle entrate ha pubblicato in data 5 dicembre una Circolare la numero 32 con chiarimenti sulle novità normative riguardanti il regime forfettario, alla luce di quanto previsto dalla legge di bilancio 2023.

La circolare esplicita le novità più rilevanti su:

  • ingresso,
  • permanenza,
  • e fuoriuscita,

dal regime agevolato.

Oltre a queste specifiche, l'agenzia, nell'ultima parte del documento di prassi, ha risposto a quesiti dei contribuenti.

Se ne estrapola uno relativo al reverse charge per i forfettari nel caso di fuoriuscita dal regime.

Reverse charge e Forfettari: chiarimenti ADE in caso di fuoriuscita dal regime

Veniva domandato se nella “Comunicazione liquidazioni periodiche” IVA, da presentare a partire dal trimestre nel corso del quale si fuoriesce dal regime forfetario, debba essere compresa anche l’imposta a debito derivante dalle operazioni in reverse-charge effettuate nel medesimo periodo, ma ancora in regime forfetario"

Le Entrate replicano innanzitutto che, ai sensi dell’articolo 1, comma 60, della legge di stabilità 2015, i «contribuenti che applicano il regime forfetario, per le operazioni per le quali risultano debitori dell’imposta, emettono la fattura o la integrano con l’indicazione dell’aliquota e della relativa imposta e versano l’imposta entro il giorno 16 del mese successivo a quello di effettuazione delle operazioni». È il caso delle operazioni di cui all’articolo 17, comma 6, del decreto IVA, in cui il contribuente forfetario è, in veste di cessionario o di committente, il soggetto debitore d’imposta, tenuto al versamento della stessa con il meccanismo dell’inversione contabile (reverse-charge), tramite il modello F24, entro il giorno 16 del mese successivo a quello di effettuazione dell’operazione.

L'agenzia appunto chiarisce che, in tale ipotesi, la norma su indicata, si limita a prescrivere l’obbligo di versamento dell’imposta, ma non prevede ulteriori deroghe all’esonero dagli adempimenti IVA disposto dal precedente comma 59.

Pertanto l'agenzia chiarisce che, nella “Comunicazione liquidazioni periodiche” IVA, da presentare in relazione al periodo (mese/trimestre) nel corso del quale si fuoriesce dal regime forfetario, non deve essere compresa l’IVA a debito derivante dalle operazioni in reverse-charge effettuate in costanza di regime forfetario. 

L’applicazione delle regole ordinarie in materia di IVA, infatti, decorre dal momento di incasso del corrispettivo dell’operazione che ha comportato il superamento del limite di 100.000 euro di ricavi o compensi «percepiti». 

L'agenzia propone anche un esempio in proposito, vediamolo:

  • se il contribuente forfetario (trimestrale) effettua l’acquisto in reverse-charge il 10 aprile 2023,
  • e fuoriesce dal regime forfetario in virtù di un’operazione effettuata il 10 maggio 2023, 
  • la liquidazione periodica del secondo trimestre 2023 includerà, oltre all’operazione che ha comportato il superamento della soglia, tutte le operazioni ad essa successive, ma non anche l’anzidetta operazione effettuata in reverse-charge, la cui IVA deve essere versata entro il 16 maggio 2023.

Rottamazione quater alluvionati: quando scade la prima rata?

1 Dicembre 2023 in Domande e risposte

Il 30 novembre è scaduto il termine per versare, per tutti i contribuenti che vi hanno aderito a livello nazionale, la seconda rata della Rottamazione quater.

Come ricordato più volte dall'Agenzia, il pagamento è considerato valido se effettuato entro il 5 dicembre prossimo.

In merito agli alluvionati, occorre ricordare che, essi hanno avuto tre mesi di proroga per l'adesione alla definizione agevolata e pertanto entro il 31 dicembre riceveranno le Comunicazioni delle somme dovute.

Con comunicato stampa del 1 dicembre l'agenzia della riscossione ha riepilogato le regole della misura della definizione agevolata prevista dalla legge di bilancio 2023 e in merito agli alluvionati ha specificato quanto segue.

Rottamazione quater alluvionati: quando parte la rateizzazione?

Agenzia della riscossione avvisa che la prossima settimana partirà l’invio delle comunicazioni delle somme dovute destinate ai soggetti che hanno aderito alla rottamazione-quater e che risiedono nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023). 

Per tali contribuenti, infatti, i termini della definizione agevolata sono stati prorogati di tre mesi.

La comunicazione che riceveranno ricordiamolo fornisce innanzitutto l’esito di accoglimento o eventuale rigetto della domanda e altri dettagli di seguito evidenziati.

L’invio delle comunicazioni, come disposto dalla legge, sarà completato entro il mese di dicembre. 

In questo caso la scadenza della prima (o unica) rata è fissata al 31 gennaio 2024.

Rottamazione quater alluvionati: la comunicazione delle somme dovute

La comunicazione delle somme dovute per gli alluvionati, come per gli altri soggetti, contiene:

  • l’accoglimento o l’eventuale diniego della domanda di adesione;
  • l’ammontare complessivo delle somme dovute a titolo di Definizione agevolata (“Rottamazione-quater”);
  • la scadenza dei pagamenti in base alla scelta che è stata indicata in fase di presentazione della domanda di adesione,
  • i moduli di pagamento precompilati;
  • le informazioni per richiedere l’eventuale domiciliazione dei pagamenti sul conto corrente.

Una copia della “Comunicazione”, inclusi i moduli per il pagamento, è sempre disponibile nell’area riservata ed è possibile richiederla, senza necessità di credenziali, compilando il form dedicato in area pubblica, inserendo il codice fiscale del soggetto che ha fatto la domanda di adesione, allegare la documentazione necessaria al riconoscimento e indicare la casella e-mail dove ricevere la "Comunicazione" e i moduli per pagare.

In caso di accoglimento della dichiarazione di adesione, relativamente ai debiti per i quali vi è un importo da pagare a titolo di Definizione agevolata (lettere tipo AT e AP), la Comunicazione contiene il piano con la ripartizione dell’importo dovuto in base alla soluzione di pagamento, scelta al momento dell’adesione (fino ad un massimo di 18 rate).  

Nel caso in cui il piano sia ripartito in più rate, il contribuente riceverà in allegato alla Comunicazione fino a dieci moduli per il pagamento delle rate.

Prima della scadenza dell’undicesima rata, Agenzia delle entrate-Riscossione invierà gli ulteriori moduli di pagamento da utilizzare per i pagamenti successivi.

Se si intende pagare in forma agevolata soltanto alcune delle cartelle/avvisi contenuti nella Comunicazione delle somme dovute, utilizza il servizio “ContiTu”.

La plusvalenza dell’immobile acquisito per donazione è tassabile?

30 Novembre 2023 in Domande e risposte

Quando oggetto della vendita è un fabbricato ad uso abitativo  ricevuto in donazione, l’eventuale plusvalenza realizzata va assoggettata a tassazione (IRPEF) solo se, al momento della cessione, non sono ancora trascorsi 5 anni dal giorno in cui il donante ha acquistato l'immobile.

In questo caso la plusvalenza tassabile è pari alla differenza tra il corrispettivo della cessione e il costo di costruzione o di acquisto sostenuto dal donante.
In pratica la donazione non interrompe lo scorrere dei 5 anni per affrancare la plusvalenza.
Se pero’ il donatario ha destinato l’immobile a prima casa la plusvalenza non è tassabile e non importa piu’ fare riferimento al donante.
La plusvalenza se tassabile è considerata reddito diverso ai sensi dell’art. 67 del Tuir.
L’obbligo di dichiarare il reddito sorge con l’incasso in ossequio al principio di cassa, e deve essere dichiarato nel quadro RL del Modello Unico.

Conduzione associata dei terreni: spetta l’esenzione IMU?

20 Novembre 2023 in Domande e risposte

Il quesito n. 3 al quale risponde la RisoluzioneMEF n 4 del 16 novembre 2023  riguarda la conduzione associata di terreni e la eventuale esenzione IMU.

Conduzione associata terreni: che cos'è?

Viene evidenziato che, negli ultimi anni si stanno diffondendo sempre di più forme di conduzione del genere da parte degli imprenditori agricoli per rispondere alla crescente richiesta di prodotti agricoli. Viene, altresì, puntualizzato che le forme contrattuali più utilizzate di conduzione associata sono:

  1. il contratto di rete agricolo (art. 3, comma 4-ter, del D.L. n. 5 del 2009 e art. 1-bis, comma 3, del D.L. n. 91 del 2014) 
  2. il contratto di compartecipazione agraria per le coltivazioni stagionali (art. 56, della legge n. 203 del 1982) 
  3. e che in entrambe le suddette fattispecie l’imprenditore agricolo coltivatore diretto o imprenditore agricolo professionale, possessore dei terreni, conduce per un determinato numero di anni (contratto di rete) o per alcuni mesi all’anno (contratto di compartecipazione agraria) i propri terreni, solitamente, con un altro imprenditore agricolo.

Conduzione associata terreni: spetta l'esenzione IMU?

Nei due casi prospettati,

  • il coltivatore diretto, 
  • lo IAP 
  • la società agricola 

che hanno stipulato i contratti, non perdono mai la conduzione dei propri terreni ma li conducono in forma associata, per cui, a parere degli istanti, in tali ipotesi non verrebbe meno il requisito oggettivo per poter applicare l’esenzione dall’IMU prevista dall’art. 1, comma 758 della legge n. 160 del 2019, il quale dispone che sono esenti i terreni agricoli posseduti e condotti dai coltivatori diretti e dagli imprenditori agricoli professionali di cui all'art. 1 del D. Lgs. n. 99 del 2004, iscritti alla previdenza agricola, comprese le società agricole di cui all'art. 1, comma 3, del citato D. Lgs. n. 99 del 2004, indipendentemente dalla loro ubicazione.

Nel quesito in esame si conclude di per poter usufruire della suddetta esenzione, al contempo viene segnalato che “Alcune amministrazioni comunali, tuttavia, non sono dello stesso avviso ed interpretano la norma in modo restrittivo nonostante non ci sia nemmeno giurisprudenza che supporti tale interpretazione”.

In proposito il MEF sottoliena che, se vengono rispettati tutti i requisiti che caratterizzano tali contratti di tipo associativo, non può ritenersi che venga meno il requisito oggettivo della conduzione che legittima l’applicazione del regime di favore IMU (di cui al comma 758 dell’art. 1 della legge n. 160 del 2019).

Rottamazione quater: come posso pagare ?

16 Novembre 2023 in Domande e risposte

Il 30 novembre scade la seconda rata di pagamento della Rottamazione quater.

L'agenzia della Riscossione ha specificato che, la norma prevede 5 giorni di tolleranza, e pertanto saranno considerati regolari i pagamenti effettuati entro il 5 dicembre 2023.

Per il calendario dei pagamenti leggi: Rottamazione quater: quando scade il prossimo pagamento?

Rottamazione quater: come posso pagare?

E' possibile pagare con i moduli allegati alla “Comunicazione delle somme dovute” della Definizione agevolata, oltre al servizio "Paga on-line".

E' possibile utilizzare i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPA.

La lista completa dei PSP aderenti e le informazioni sui canali di pagamento attivi sono reperibili sul sito di pagoPA.

Inoltre, è on-line anche il nuovo servizio di domiciliazione bancaria disponibile nella sezione “Definizione agevolata” in area riservata, che consente di attivare o revocare l’addebito diretto delle rate sul conto corrente, anche intestato ad altro soggetto se autorizzato. Di seguito i dettagli.

Infine, sono sempre disponibili gli sportelli di agenzia della riscossione previo appuntamento.

Posso pagare solo alcune cartelle indicate tra le somme dovute?

Ricordiamo che in data 5 ottobre la Riscossione ha aggiornato le FAQ relative alla Rottamazione quater rispondendo alle domande frequenti dei contribuenti che hanno aderito alla agevolazione fiscale.

L'aggiornamento si è reso necessario a seguito del fatto che il 29 settembre la stessa Riscossione informava coloro che hanno aderito entro il 30 giugno 2023, termine ordinario, alla Definizione agevolata delle cartelle di aver terminato l'invio delle Comunicazione delle somme dovute, ossia i prospetti di riepilogo contenenti:

  • l’esito della richiesta di Rottamazione quater,
  • l’elenco dei debiti “rottamati” 
  • l’importo dovuto.

In particolare, con una faq si domandava se sia possibile pagare solo alcune delle cartelle o avvisi indicati nella comunicazione somme dovute ricevute dalla Riscossione.

La risposta dell'Agenzia della Riscossione è affermativa, vediamo il perchè.

Se la dichiarazione di adesione alla Definizione agevolata è stata accolta e si intende pagare solo alcune delle cartelle/avvisi compresi nella “Comunicazione”, si può utilizzare il servizio ContiTu, disponibile nell’area pubblica del sito internet.
ContiTu consente di rimodulare l’importo totale dovuto del piano di Definizione agevolata e richiedere i nuovi moduli di pagamento delle rate con gli importi aggiornati, ripartiti secondo il numero di rate indicato in fase di adesione.
Basta indicare:

  • il codice fiscale dell’intestatario della Comunicazione, 
  • il numero e la data del documento,
  •  una e-mail dove ricevere il riscontro della richiesta.

Confermata l’operazione, si riceverà alla casella di posta elettronica indicata il nuovo piano e tutti i moduli di pagamento delle rate (anche quelli successivi alla decima scadenza, se la soluzione rateale lo prevede).

Viena anche precisato che per i restanti debiti riportati nella “Comunicazione” non inseriti nella rimodulazione, la Definizione agevolata non produrrà effetti e l’Agente della riscossione dovrà riprendere – come prevede la legge – le azioni di recupero.

Inoltre, per non incorrere nell'inefficacia della Definizione agevolata, è necessario che ciascuna rata sia regolarmente e integralmente pagata nel rispetto delle scadenze previste dalla legge.

Investimenti ricerca e sviluppo: come si compila il rigo RU151 del Modello Redditi SC?

16 Novembre 2023 in Domande e risposte

Le Entrate pubblicano una faq data 15 novembre con la quale si chiedono chiarimenti sulla compilazione del Quadro RU del Modello redditi SC.

Nel dettaglio, il caso di specie è relativo ad una società di capitali ha maturato nel periodo d’imposta 2021 il credito d’imposta per gli investimenti in ricerca e sviluppo (indicato nel quadro RU del modello REDDITI SC 2022 con il codice credito L1) e ha fruito nel 2022 di un’ulteriore sovvenzione con riferimento ai medesimi costi che hanno concorso alla determinazione del credito. 

La società chiede chiarimenti su come compilare il rigo RU151 del modello REDDITI SC 2023.

Le Entrate evidenziano quanto segue.

Come compilare il rigo RU151 in caso di doppia agevolazione?

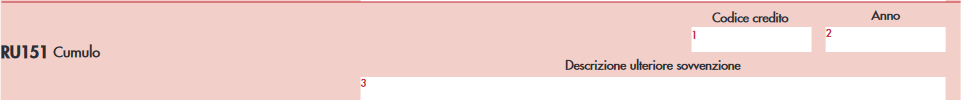
Come specificato dalle istruzioni al Modello in oggetto, al fine di verificare il rispetto del principio del divieto di doppio finanziamento, il beneficiario del credito che ha usufruito di un’ulteriore sovvenzione con riferimento ai medesimi costi che hanno concorso alla determinazione del credito, in coerenza con le indicazioni fornite dalla Ragioneria Generale dello Stato con la Circolare del 31 dicembre 2021, n. 33, è tenuto a compilare il rigo RU151, indicando:

  • in colonna 1, il codice del credito d’imposta;
  • in colonna 2, l’anno di riferimento (2020, 2021 o 2022) nel quale i benefici sono stati cumulati;in colonna 3, la descrizione dell’ulteriore sovvenzione fruita.

Ciò premesso, le Entrate con la FAQ sottolineano che nel caso di specie, il rigo RU151 del modello REDDITI SC 2023 vada compilato nel seguente modo:

  • in colonna 1 va indicato il codice credito L1,
  • in colonna 2 va indicato l’anno nel quale il credito d’imposta è maturato, ossia 2021;
  • in colonna 3 va indicata la descrizione dell’ulteriore sovvenzione fruita nel 2022.

Licenze Taxi: posso richiedere un sostituto alla guida?

10 Novembre 2023 in Domande e risposte

Con una nota congiunta del 7 novembre MIT/MIMIT informano della emissione della Circolare n 33775/2023 esplicativa delle novità appena introdotte sulle licenze aggiuntive per i Taxi.

Prima di dettagliarle, si evidenzia che il comune di Milano ha approvato una delibera per immettere su strada almeno 450 nuovi taxi a cui potrebbero aggiungersi altri 100 con doppia guida entro giugno 2024 in ragione delle novità introdotte dalla conversione del Decreto Asset 2023.

Licenze taxi: le novità in arrivo 

Sinteticamente ricordiamo che, la Legge di conversione del Decreto Asset con l'art 3 prevede Misure urgenti per far fronte alle carenze del sistema di trasporto taxi su gomma.

A tal fine i Comuni hanno la facoltà di bandire concorsi straordinari per licenze aggiuntive a chi è già titolare di una licenza per fronteggiare il notevole incremento della domanda legato a grandi eventi o a eccezionali flussi di presenze turistiche.

Le predette licenze hanno carattere temporaneo o stagionale e una durata, comunque, non superiore a dodici mesi, prorogabili per un massimo di ulteriori dodici, su esigenze di potenziamento del servizio emerse dalla ricognizione dei dati.

La durata di 12 mesi, non esclude la possibilità che l’amministrazione comunale, per motivi di esigenze economiche e turistiche, ne preveda un utilizzo anche frazionato nel tempo, fermo restando il limite temporale previsto.

Altra novità riguarda  la guida aggiuntiva del proprio taxi, vediamo i dettagli.

Licenze Taxi: posso richiedere una seconda guida?

Con due nuovi commi dell'art 3 si norma la possibilità di chiedere una guida aggiuntiva sul taxi

Il nuovo comma 5-bis. stabilsce che, al fine di assicurare per il servizio di taxi il tempestivo adeguamento ai livelli essenziali di offerta del servizio necessari all’esercizio del diritto degli utenti alla mobilità, ai titolari di licenze taxi è sempre consentito avvalersi di sostituti alla guida come seconde guide in turnazioni orarie aggiuntive diverse da quelle svolte dai titolari. 

I sostituti alla guida devono essere in possesso dei requisiti stabiliti all’articolo 6 della Legge n 136/2023 di conversione del DL Asset e devono espletare l’attività in conformità alla vigente normativa.
Con il comma 5-ter si prevede che per le finalità di cui al comma 5-bis, il titolare di licenza presenta al comune entro il giorno precedente all’avvio del servizio con turnazione aggiuntiva, apposita comunicazione di inizio attività con allegata dichiarazione sostitutiva ai sensi del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, attestante la sussistenza dei re- quisiti di cui al comma 5-bis, almeno il giorno precedente all’avvio del servizio nella turnazione integrativa.

Leggi anche Licenze aggiuntive Taxi: le regole nella Circolare MIT/MIMIT per tutti i dettagli sulle novità in materia.

Proroga contratto locazione: l’imposta di registro va pagata tutta subito?

26 Ottobre 2023 in Domande e risposte

Con una FAQ datata 25 ottobre le Entrate replicano ad un contribuente che chiede chiarimenti sul pagamento dell'imposta di registro nella proroga dei contratti di locazione.

Nel dettaglio, il contribuente chiedeva se, l’imposta di registro dovuta per la proroga per altri 4 anni di un contratto di locazione di un immobile ad uso abitativo deve essere versata per l’intero periodo della proroga oppure può essere pagata anche di anno in anno.

Proroga contratto locazione: l'imposta d registro va versata tutta subito? 

Le Entrate sottolineano che per la proroga di un contratto di locazione pluriennale l’imposta di registro può essere corrisposta, a scelta dell’interessato, per la singola annualità o per tutto il periodo di durata della proroga.
L’imposta va versata entro 30 giorni dalla scadenza del contratto (o di una precedente proroga) con le seguenti modalità:

  • con i servizi telematici dell’Agenzia (software RLI o RLI web) tramite richiesta di addebito su conto corrente. In tal caso, insieme alla richiesta di addebito viene inviata telematicamente la comunicazione della proroga.
  • effettuando il pagamento con l'F24 elementi identificativi. In tal caso il contribuente deve comunicare la proroga all’ufficio dove è stato registrato il contratto, presentando il modello RLI nello stesso termine di 30 giorni.

L'Agenzia ricorda anche che per i contratti di locazione per i quali si sceglie la cedolare secca (potendo optare per tale regime sostitutivo) l’imposta di registro per registrazioni, risoluzioni e proroghe non è dovuta.

Bonus colonnine di ricarica Condomini: cosa indicare nella domanda?

16 Ottobre 2023 in Domande e risposte

Il bonus colonnine di ricarica per i privati e condomìni, con domande dal 19 ottobre al 2 novembre 2023, riguarda le installazioni effettuate nel 2022 (periodo dal 4 ottobre al 31 dicembre 2022).

Attenzione al fatto che, i termini di apertura e chiusura per le domande relative alle installazioni effettuate nel 2023 verranno comunicati successivamente.

Leggi anche:

Bonus colonnine di ricarica: cos'è

Si tratta di un contributo pari all’80% del prezzo di acquisto e posa delle infrastrutture per la ricarica dei veicoli alimentati ad energia elettrica (come ad esempio colonnine o wall box).

Il limite massimo del contributo è:

  • 1.500 euro per gli utenti privati 
  • fino a 8.000 euro in caso di installazione sulle parti comuni degli edifici condominiali.

Bonus colonnine di ricarica: le regole per privati e condomini

Le domande per il bonus colonnine di ricare per privati e condomìni sono presentate on line tramite la piattaforma, all’indirizzo che verrà indicato nell’avviso di apertura e di chiusura dello sportello. 

L’accesso potrà essere effettuato tramite sistema pubblico di identità digitale (SPID), carta d’identità elettronica (CIE) o carta nazionale dei servizi (CNS). 

Una volta effettuato l’accesso si può procedere alla compilazione del modulo elettronico seguendo la procedura guidata.

Per i condomini, a pena di inammissibilità, sono necessari:

  1. codice fiscale del condominio ed estremi del documento d'identità dell’amministratore pro tempore con dichiarazione di quest’ultimo di essere in possesso dei requisiti di legge di cui all’articolo 71-bis delle “Disposizioni per l'attuazione del Codice Civile e disposizioni transitorie” o del condomino delegato per i condomìni fino a 8 partecipanti, in caso di posa in opera sulle parti comuni degli edifici condominiali;
  2. delibera assembleare di autorizzazione dei lavori sulle parti comuni di cui agli articoli 1117 e 1117-bis del codice civile con la dichiarazione da parte dell’amministratore che tale delibera non è stata impugnata nel termine di cui all’articolo 1137 codice civile;
  3. copia delle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica;
  4. estratti del conto corrente dal quale risultino i pagamenti connessi alle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica; i pagamenti dei titoli di spesa oggetto di richiesta di erogazione devono essere effettuati attraverso un conto corrente intestato al soggetto beneficiario ed esclusivamente per mezzo di bonifici bancari oppure mediante SEPA Credit Transfer, oppure mediante carta di credito o di debito intestata al beneficiario del contributo;
  5. relazione finale relativa all'investimento realizzato e alle relative spese sostenute;
  6. idonea certificazione di conformità rilasciata da un installatore, che attesti l’avvenuta installazione dell’infrastruttura;
  7. i dati del conto corrente sul quale richiedere l’accreditamento del contributo.

Si attendono ulteriori dettagli in vista dell'apertura della piattaforma che avverà entro il giorno 19 ottobre per l'avvio delle domande.