Omesso 770/2023: quali sono le sanzioni?

12 Ottobre 2023 in Domande e risposte

Il prossimo 31 ottobre scade il termine per l'invio del Modello 770/2023 ad opera dei sostituti di imposta per comunicare:

  • i dati fiscali relativi alle ritenute operate nell’anno 2022,
  • i relativi versamenti le eventuali compensazioni effettuate il riepilogo dei crediti,
  • gli altri dati contributivi ed assicurativi richiesti.

770/2023: casa fare per omessa presentazione?

Dopo la scadenza il sostituto d’imposta può rettificare o integrare la dichiarazione presentando un nuovo modello completo di tutte le sue parti, barrando la casella “Dichiarazione integrativa”, sempre che esista una dichiarazione regolarmente inviata da integrare o correggere.
Attenzione al fatto che sono considerate valide anche le dichiarazioni presentate entro novanta giorni dal termine di scadenza, fatto salvo il pagamento delle sanzioni.

Omesso 770/2023: le sanzioni

L’articolo 2 del Dlgs n. 471/1997 in caso di omessa presentazione del Modello 770/2023 prevede una sanzione dal 120% al 240% dell’ammontare delle ritenute non versate, con un minimo di 250 euro.

Se le ritenute su compensi, interessi e altre somme seppur non dichiarate sono state interamente versate, la sanzione ammonta ad un importo che va da 250 a 2.000 euro.
Il soggetto che adempie entro il termine di presentazione della dichiarazione relativa al periodo d'imposta successivo e, comunque, prima dell'inizio di qualunque attività amministrativa di accertamento di cui abbia avuto formale conoscenza, paga una  sanzione amministrativa dal 60 al 120% delle ritenute non pagate, con un minimo di 200 euro.

Nel caso in cui i versamenti siano stati effettuati l’importo diminuisce e varia da un minimo di 150euro a un massimo di 500 euro e la sanzione prevista dal comma 4 della norma (50 euro per ogni percipiente non indicato nella dichiarazione presentata o che avrebbe dovuto essere presentata) è ridotta del 50%.
Formazione commercialisti: quanti crediti annui devo maturare?

11 Ottobre 2023 in Domande e risposte

In data 30 settembre viene pubblicato sul Bollettino del Ministero della Giustizia il nuovo Regolamento per la la formazione professionale continua dei Commercialisti. 

Tra le novità, spicca quella relativa ai crediti annuali obbligatori.

Formazione continua commercialisti: quanti crediti annui devo maturare?

Nel dettaglio viene riformulato l’obbligo formativo ed eliminato il minimo di 20 crediti formativi annuali. 

La nuova formulazione dell’art. 5 prevede che l’obbligo formativo è assolto con il conseguimento di 90 CFP nel triennio, senza alcun limite annuale. 

Conseguentemente sono state eliminate tutte le disposizioni, contenute negli articoli 5 e 6, che consentivano la riportabilità dei crediti formativi da un anno all’altro dello stesso triennio. 

La riportabilità dei crediti formativi da un triennio ad un altro nel nuovo Regolamento è prevista esclusivamente per i crediti conseguiti attraverso i corsi di alta formazione realizzati dalle SAF, sempre che l’iscritto abbia terminato con profitto il corso di alta formazione.

L’eliminazione del minimo annuale dei 20 CFP ha ridotto anche gli adempimenti degli Ordini che non dovranno più procedere con le verifiche annuali.

Leggi anche Formazione continua Commercialisti: nuovo regolamento dal 1.10 per tutte le altre novità.

Formazione continua commercialisti: che cos'é?

Ricordiamo che con l'espressione “formazione professionale continua” si intende ogni attività di:

  • approfondimento, 
  • perfezionamento, 
  • sviluppo, 
  • aggiornamento 
  • nonché acquisizione 

di conoscenze teoriche e competenze professionali, anche specialistiche, in tempi successivi al percorso formativo svolto per l’iscrizione nell’Albo professionale. 

Tali attività sono svolte nell’interesse dei destinatari della prestazione professionale e a garanzia dell’interesse pubblico.

Lo svolgimento di tali attività formative costituisce uno dei presupposti per la correttezza, la qualità e il pregio della prestazione professionale.

Lo svolgimento della “formazione professionale continua” è obbligo giuridico e deontologico per gli iscritti nell’Albo. 

Sono tenuti a svolgere l’attività di formazione professionale continua anche i professionisti sospesi dall'esercizio della professione in forza di un provvedimento disciplinare ai sensi degli articoli 52 e seguenti del D.Lgs. n. 139/2005 ovvero professionisti sospesi dall'esercizio della professione per mancata comunicazione del domicilio digitale ai sensi dall’articolo 37 del decreto-legge 16 luglio 2020, n. 76.

La “formazione professionale continua” è svolta mediante:

  • a) la frequenza di corsi di alta formazione, corsi, seminari, convegni, videoconferenze, tavole rotonde, dibattiti e congressi attinenti alle materie oggetto dell’esercizio dell’attività professionale e accreditati dal Consiglio Nazionale,
  • b) lo svolgimento delle attività formative particolari di cui all’articolo 16.

Rottamazione quater: come addebito sul c/c?

3 Ottobre 2023 in Domande e risposte

La Riscossione ha terminato l'invio delle comunicazioni delle somme dovute per gli aderenti entro il 30 giugno alla Rottamazione quater delle cartelle.

I contribuenti posso decidere di pagare anche chiedendo l'addebito sul proprio conto corrente, per farlo basta seguire le seguenti istruzioni rilasciate dalla Riscossione in data 29 settembre.

Leggi anche Rottamazione quater: la Riscossione comunica le regole per pagare entro il 31.10

Rottamazione quater: posso pagare con addebito sul c/c?

Per chiedere l’attivazione dell’addebito diretto delle rate della Definizione agevolata sul conto corrente occorre:

  • recarsi allo sportello, 
  • oppure procedere dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata. 

Per procedere alla richiesta bisogna selezionare il piano di Definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti.

Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. 

Attenzione al fatto che, qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, il 17 ottobre per la rata del 31 ottobre 2023) il pagamento dovrà essere effettuato mediante le altre modalità previste.

Redditi PF: come si calcola il ritardo per ravvedersi?

27 Settembre 2023 in Domande e risposte

Con una faq datata  27 settembre le entrate rispondono ad un quesito sull'omesso pagamento delle tasse scaturenti dal Modello Redditi PF 2023.

Un contribuente non ha versato entro il 31 luglio 2023 gli importi dovuti in base alla liquidazione delle imposte derivanti dal Modello redditi 2023.

Vorrebbe ricorrere all'istituto del revvedimento operoso e chiede se sia corretto individuare nel 31 luglio 2023 il giorno dal quale far decorrere il calcolo, previa maggiorazione delle imposte dello 0,40%.

La risposta delle Entrate.

Leggi anche Ravvedimento operoso 2023: sanzioni e codici tributo per mettersi in regola

Modello Redditi PF 2023: come si calcola il ritardo per l'omesso pagamento?

Il versamento del saldo dovuto con riferimento alla dichiarazione dei redditi e del primo acconto va effettuato entro il 30 giugno dell’anno di presentazione della dichiarazione o entro il trentesimo giorno successivo al termine previsto, maggiorando le somme da versare dello 0,40% a titolo di interesse corrispettivo (art.17 del Dpr 435/2001).
I versamenti derivanti da Redditi PF 2023 andavano effettuati:

  • entro il 30 giugno 2023, senza alcuna maggiorazione,
  • dal 1° al 31 luglio 2023 (in quanto il 30 luglio è una domenica), maggiorando le somme da versare dello 0,40%.

L’Agenzia delle entrate ha precisato con la Circolare n 2772013 che, nel caso in cui il contribuente non abbia versato alcun importo, né a giugno né a luglio e quindi il 31 per quest'anno, “il termine cui fare riferimento per il calcolo delle somme dovute – sia in sede di ravvedimento (parziale o meno) che di recupero da parte degli uffici – è la data naturale di scadenza” pertanto il 30 giugno 2023, per imposte scaturenti dal modello Redditi Pf 2023.
Qualora il contribuente, prosegue l'agenzia, avesse effettuato tra il 1° e il 31 luglio un versamento parziale, con la maggiorazione dello 0,40%, e intendesse in seguito regolarizzarlo, il termine cui fare riferimento per calcolare gli importi dovuti con il ravvedimento operoso decorre dal 31 luglio 2023, cioè dalla scadenza di pagamento con la maggiorazione.

Eredi e Modello Redditi PF 2023: quando si presenta?

12 Giugno 2023 in Domande e risposte

Per le persone decedute la dichiarazione deve essere presentata da uno degli eredi. 

Sul frontespizio del Modello redditi PF 2023 devono essere indicati il codice fiscale e gli altri dati personali del contribuente deceduto. 

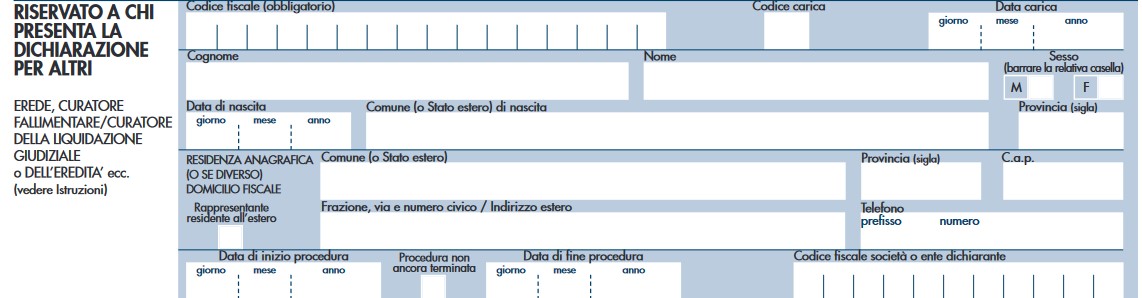
Inoltre, deve essere compilato il riquadro “Riservato a chi presenta la dichiarazione per conto di altri” per indicare le generalità del soggetto che presenta la dichiarazione, specificando nella casella “Codice carica” il codice corrispondente alla propria qualifica, ricavabile dalla tabella delle istruzuioni al modello, nel caso dell'erede il codice carica è il "7".
Chi presenta la dichiarazione per altri deve indicare:

  • il proprio codice fiscale,
  • il “codice carica” che identifica il tipo di carica che ricopre, 
  • nel campo “data carica” la data (giorno, mese e anno) in cui è stato nominato o la data del decesso nel caso di dichiarazione presentata dall’erede,
  • il proprio cognome, nome e il proprio sesso, la propria data di nascita (il giorno, il mese e l’anno), il comune o lo Stato estero di nascita e la provincia relativa.

In merito ai termini di presentazione essi variano a seconda della data di decesso del soggetto e delle modalità di presentazone del Modello redditi PF.

Nel dettaglio:

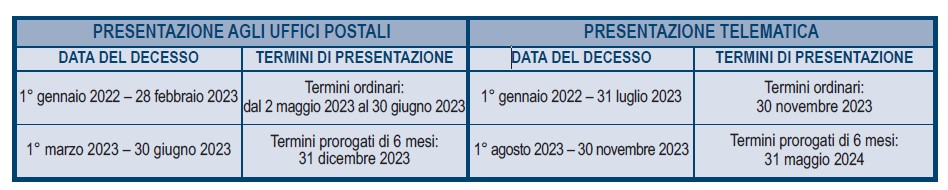
Per le persone decedute nel 2022 o entro il mese di febbraio 2023 la dichiarazione deve essere presentata dagli eredi nei termini ordinari.
Per le persone decedute successivamente, la dichiarazione deve essere presentata entro i termini indicati nella seguente tabella, distinti in relazione alla modalità (cartacea o telematica) di presentazione della dichiarazione:

Rottamazione quater: cosa accade alle rateizzazioni in corso?

11 Giugno 2023 in Domande e risposte

In data 5 giugno la Riscossione ha aggiornato le FAQ in risposta ai dubbi frequenti dei contribuenti sulla Rottamazione quater in scadenza il prossimo 30 giugno.

Ricordiamo che, la Rottamazione quater riguarda tutti i carichi affidati all’Agente della riscossione nel periodo ricompreso tra il 1° gennaio 2000 e il 30 giugno 2022 inclusi quelli:

  • contenuti in cartelle non ancora notificate;
  • interessati da provvedimenti di rateizzazione o di sospensione;
  • già oggetto di una precedente “Rottamazione” anche se decaduta per il mancato, tardivo, insufficiente versamento di una delle rate del relativo precedente piano di pagamento.

I carichi affidati dalle casse/enti previdenziali di diritto privato rientrano nella “Rottamazione-quater” solo se l’ente, entro il 31 gennaio 2023, ha provveduto a:

  • adottare uno specifico provvedimento;
  • trasmetterlo, sempre entro la stessa data, ad Agenzia delle entrate-Riscossione;
  • pubblicarlo sul proprio sito internet.

Le casse/enti previdenziali di diritto privato che hanno deliberato entro il 31 gennaio 2023 l’inclusione dei propri carichi nell’ambito applicativo della Definizione agevolata sono:

  • CNPA FORENSE – Cassa Nazionale di previdenza ed assistenza forense
  • ENPAB – Ente nazionale di previdenza ed assistenza a favore dei biologi
  • CNPR – Cassa Ragionieri
  • ENPAV – Ente nazionale di previdenza ed assistenza dei veterinari
  • INPGI "GIOVANNI AMENDOLA" – Istituto nazionale di previdenza ed assistenza dei giornalisti italiani

Rottamazione quater: cosa accade nel caso di rateizzazione già in corso?

Tra gli aggiornamenti del file contente tutte le faq sulla definizione agevolata ve ne è una con la quale si chiede cosa accade se si aderisce alla Rottamazione quater per debiti per i quali vi era già in corso una rateizzazione. 

Viene replicato che, una volta presentata la domanda di adesione alla Definizione agevolata (“Rottamazione-quater”) sono sospesi, fino alla scadenza della prima o unica rata (31 ottobre 2023) delle somme dovute a titolo di Definizione agevolata, gli obblighi di pagamento derivanti da precedenti rateizzazioni.
Alla stessa data del 31 ottobre 2023, le rateizzazioni in corso relative a debiti per i quali è stata  accolta la “Rottamazione-quater” sono automaticamente revocate.
In caso di mancato accoglimento della domanda di adesione, potrà essere invece ripreso il  pagamento delle rate del piano di rateizzazione.

Dichiarazione di successione telematica: è ammessa per il Trust?

5 Aprile 2023 in Domande e risposte

In data 5 aprile le Entrate pubblicano una FAQ con chiarimenti sulla dichiarazione di successione telematica del trust.

Prima di scendere nel dettaglio, ricordiamo con la Circolare n 34/2022 le Entrate hanno pubblicato istruzioni sulla disciplina del Trust, dopo consultazione pubblica.

Il quesito giunto alla Agenzia domandava quanto segue: "In caso di trust è possibile presentare la dichiarazione di successione telematica?" La risposta è affermativa.

Inoltre, nella FAQ viene precisato che, la dichiarazione di successione telematica gestisce il trust istituito mortis causa o trust testamentario:

  • sia quando sono individuati dei beneficiari finali,
  • sia quando non lo sono (trust di scopo).

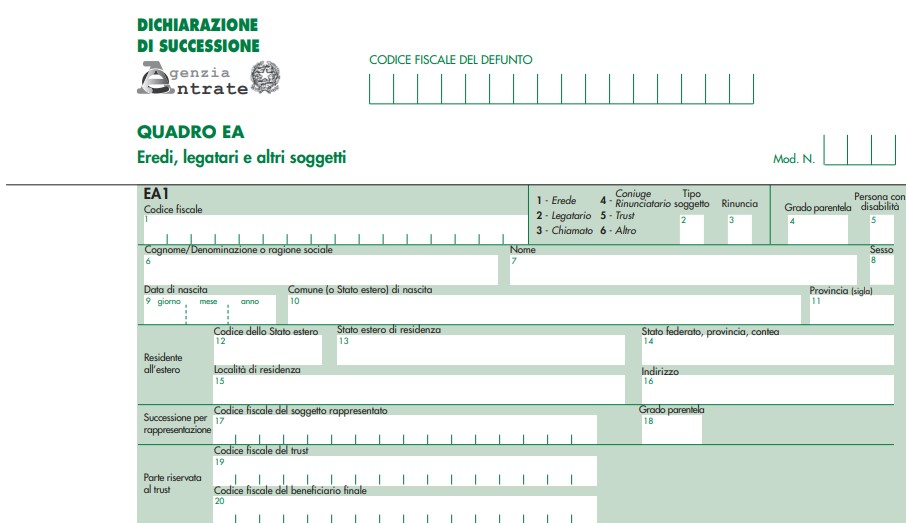
Quando i beneficiari finali del trust sono presenti occorre compilare un rigo del quadro EA per ognuno di essi, avendo cura di indicare il loro grado di parentela con il de cuius. 

Nel caso di trust di scopo il grado di parentela da indicare è “estraneo” (cod. 35).

Inoltre, per avvalersi della dichiarazione di successione telematica è necessario che:

  • il trustee (amministratore del trust) sia una persona fisica e che non sia uno dei beneficiari finali del trust;
  • nel testamento, oltre al trust e ai suoi beneficiari, non ci siano soggetti destinatari di altri beni rispetto a quelli destinati al trust.

Attenzione al fatto che, in tutti i casi in cui non sia possibile inviare la dichiarazione tramite la procedura telematica, l’utente può rivolgersi all’ufficio territoriale incaricato per la lavorazione (in base all’ultimo domicilio del de cuius) per effettuare l’adempimento dichiarativo tramite la presentazione del Modello 4 cartaceo.

Leggi anche: Il trustee può inviare la dichiarazione di successione telematica?

Qual è la differenza tra licenziamento disciplinare e superamento del periodo di comporto?

4 Dicembre 2013 in Domande e risposte
Mentre nel licenziamento disciplinare vi è l’esigenza di recesso immediato da parte del datore di lavoro  nel licenziamento per superamento del periodo di comporto per malattia è previsto  ragionevole "spatium deliberandi"  riconosciuto al datore di lavoro  ossia lo spazio per valutare complessivamente gli  episodi  di malattia riguardo la  compatibilità di tali assenze con gli  interessi aziendali; ne consegue che in questo caso la tempestività del licenziamento non può risolversi in un dato  fisso e predeterminato, ma costituisce valutazione del giudice di merito ,  caso per caso.