Comunicazione Preventiva ZES Unica Mezzogiorno: che cos’è?

13 Marzo 2024 in Domande e risposte

Tra le faq pubblicate sul sito della Missione della Zes Unica Mezzogiorno che comprende le 8 ZES delle regioni: 

  • Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia e Sardegna, 

sono chiesti chiarimenti sulle finalità della Comunicazione Preventiva.

Viene chiarito che la Comunicazione Preventiva è un servizio accessorio e non obbligatorio collegato alla Autorizzazione Unica.

Vediamo maggiori dettagli.

Comunicazione Preventiva ZES Unica: che cos'è?

In dettaglio, per un miglior servizio all’utenza lo sportello digitale S.U.D. ZES consente di interagire con la Struttura di Missione presentando un'anteprima del progetto/iniziativa che si intende avviare in modo da comprendere se tale progetto/iniziativa ha i requisiti per richiedere una Autorizzazione Unica.

Il modulo di Comunicazione Preventiva è disponibile come prima opzione nella sezione "Scelta settore attività" della componente di Front Office, accessibile a seguito del click sul tasto "Richiedi autorizzazione unica"

La comunicazione preventiva NON è obbligatoria e NON sostituisce in alcun modo la formale presentazione dell’istanza e il conseguente avvio del procedimento, ma ha la finalità di interloquire con la struttura per un primo orientamento.

Se gli elementi informativi forniti con la Comunicazione Preventiva sono sufficienti, sarà la Struttura di missione a indicare se l’iniziativa illustrata dall’impresa rientra nel novero normativo della Autorizzazione Unica e se, quindi, va inoltrata formale istanza tramite lo Sportello e la modulistica ad hoc.

È comunque sempre possibile presentare una richiesta di Autorizzazione Unica indipendentemente dalla eventuale Consultazione Preventiva.
730/2024: chi ne è esonerato?

13 Marzo 2024 in Domande e risposte

Il Modello 730/2024 non deve essere presentato dai contribuenti che possiedono esclusivamente i redditi indicati in specifiche condizioni, come dettagliato nelle sezioni:

  •  "CASI DI ESONERO",
  • e "CASI DI ESONERO CON LIMITE DI REDDITO",

delle istruzioni al Modello.

Casi di esonero dal 730/2024

Non è necessario presentare la dichiarazione dei redditi tramite il modello 730 se il contribuente rientra in una delle seguenti categorie:

  • Redditi da abitazione principale e relative pertinenze, e altri fabbricati non locati: Non si applica l'esonero se il fabbricato non locato si trova nello stesso comune dell'abitazione principale.
  • Lavoro dipendente o pensione: Se i redditi sono stati corrisposti da un unico sostituto d'imposta che ha effettuato le ritenute di acconto, o da più sostituti purché certificati dall'ultimo che ha effettuato il conguaglio. È necessario che le detrazioni per coniuge e familiari a carico siano spettanti e che non siano dovute le addizionali regionale e comunale.
  • Rapporti di collaborazione coordinata e continuativa compresi i lavori a progetto. Sono escluse le collaborazioni di carattere amministrativo-gestionale di natura non professionale rese in favore di società e associazioni sportive dilettantistiche. Se i redditi sono stati corrisposti da un unico sostituto d'imposta che ha effettuato le ritenute di acconto, o da più sostituti purché certificati dall'ultimo che ha effettuato il conguaglio. È necessario che le detrazioni per coniuge e familiari a carico siano spettanti e che non siano dovute le addizionali regionale e comunale. 
  • Redditi esenti come rendite INAIL per invalidità, borse di studio, pensioni di guerra, interessi sui BOT o altri titoli del debito pubblico, e redditi soggetti a ritenuta alla fonte a titolo di imposta, come gli interessi su conti correnti bancari o postali.
  • Redditi soggetti ad imposta sostitutiva (diversi da quelli soggetti a cedolare secca). Esempi: interessi sui BOT o sugli altri titoli del debito pubblico 
  • Redditi soggetti a ritenuta alla fonte a titolo di imposta. Esempi: interessi sui conti correnti bancari o postali; redditi derivanti da lavori socialmente utili.

Per i casi di esonero con limiti di reddito si rimanda alle istruzioni al modello.

Servizi in reverse charge: come si regolarizza il minor importo in ft?

26 Febbraio 2024 in Domande e risposte

Il meccanismo del reverse chiarge costituisce una deroga alla regola generale dell'IVA, e laddove esso debba essere applicato: 

  • il cedente/prestatore emette fattura senza rivalsa dell’IVA;
  • il cessionario/committente:
    • registra la fattura ricevuta integrandola dell’IVA (o emette autofattura) con l’indicazione dell’imponibile, dell’aliquota IVA e dell’ammontare dell’imposta dovuta;
    • procede alla doppia annotazione: ossia registra la fattura integrata (o l’autofattura) sia nel registro IVA acquisti, sia nel registro IVA vendite, neutralizzando l’operazione.

Per ulteriori approfondimenti sul reverse charge leggi anche: Reverse charge o inversione contabile: cos'è e come funziona? 

Vediamo cosa fare se la fattura in reverse charge contiene un importo inferiore a quello effettivamente pagato.

Fattura di importo errato per servizi in reverse charge: come si corregge?

Qualora ad esempio, l’importo indicato nella fattura è inferiore a quanto pagato dal cessionario, la regolarizzazione tramite lo Sdi Sistema di interscambio, va effettuata compilando i seguenti tipi documento:

  • il TD20 ( Autofattura per regolarizzazione e integrazione delle fatture) deve riportare solo la differenza dell’imponibile e va registrato nel registro degli acquisti (codice N6.7).
  • il TD16 (tipo documento integrazione fattura da reverse charge interno) per il differenziale d’imposta. 

L’Iva si assolve in reverse charge annotando il TD16 nei registri delle vendite e degli acquisti.

Antifrode UE pagamenti transfrontalieri: che cos’è il CESOP?

20 Febbraio 2024 in Domande e risposte

Il Consiglio UE ha adottato un pacchetto legislativo per chiedere ai prestatori di servizi di pagamento di trasmettere informazioni:

  • sui pagamenti transfrontalieri provenienti dagli Stati membri,
  • sul beneficiario di tali pagamenti transfrontalieri. 

Ricordiamo che con il Decreto legislativo n. 153 del 18 ottobre 2023 sono state recepite le indicazioni della direttiva (UE) 2020/284 del Consiglio, che modifica la direttiva 2006/112/CE per quanto riguarda l’introduzione di taluni obblighi per i prestatori di servizi di pagamento, quali ad esempio:

  • istituti di moneta elettronica e istituti di pagamento, 
  • banche e intermediari finanziari.

La trasmissione dei dati è iniziata il 1° gennaio 2024. 

L'agenzia delle Entrate ha pubblicato in data 19 febbraio, nuove FAQ nella sezione dedicata del proprio sito: Clicca qui per accedere.

Pagamenti transfrontalieri: chi invia i dati al CESOP?

In tale ambito, i prestatori di servizi di pagamento, come a titolo di esempio su indicati, che offrono servizi di pagamento nell'UE dovranno monitorare i beneficiari dei pagamenti transfrontalieri e trasmettere alle amministrazioni degli Stati membri le informazioni su coloro che ricevono più di 25 pagamenti transfrontalieri al trimestre. 

Leggi anche Pagamenti transfrontalieri: regole antifrode in vigore dal 2024

Queste informazioni saranno raccolte in banca dati europea, il Sistema elettronico centrale di informazioni sui pagamenti (CESOP) e sottoposte a controlli incrociati con altre banche dati europee. 

Tutte le informazioni contenute nel CESOP saranno quindi messe a disposizione degli esperti antifrode degli Stati membri attraverso una rete denominata Eurofisc.

Pagamenti transfrontalieri: che scopo ha il CESOP?

Lo scopo di queste misure è quello di fornire alle autorità fiscali degli Stati membri gli strumenti adeguati per individuare eventuali frodi IVA nel commercio elettronico effettuate da venditori stabiliti in un altro Stato membro o in un paese terzo.

La misura rispetta le norme in materia di protezione dei dati. 

Si evidenzia che vengono trasmesse solo le informazioni relative ai pagamenti che possono essere collegati a un'attività economica. Le informazioni sui consumatori e sulla causale del pagamento non fanno parte della trasmissione.

Consulta qui le faq dell'agenzia aggiornate al 19 febbraio.

Disoccupazione Naspi e Discoll: ci sono limiti di età?

20 Febbraio 2024 in Domande e risposte

Con il messaggio 750 del 20 febbraio 2024 Inps chiarisce i limiti di età per la richiesta delle indennità di disoccupazione Naspi e Discoll  e per 'iscrizione al Centro per l'impiego. In estrema sintesi

  • non c'è un limite di età massimo di accesso alla Naspi e alla Dis-coll, invece 
  • l'età minima è di 16 anni .

I limiti  corrispondono  all'obbligo di iscrizione ai centri per l’impiego con firma della dichiarazione di immediata disponibilità (Did)   .

Vediamo piu i dettaglio la normativa e i chiarimenti forniti dall'Istituto 

Limite di età per iscrizione al CPI , DID e indennità di disoccupazione

 L'istituto chiarisce in particolare  di aver ricevuto richieste di chiarimenti  dalle Strutture territoriali   sul fatto che  l’articolo 1, comma 1, del Dpr 333/2000 stabilisce che l’iscrizione ai Centri per l'impiego puo  avvenire solo con età:

  •  superiore a 15 anni e  
  • inferiore all’età pensionabile.  

il  Ministero  del Lavoro e delle politiche sociali, interpellato per un parere, ha chiarito che  la previsione normativa relativam al limite massimo di età per l’iscrizione al Centro per l’impiego, è presente esclusivamente rispetto all’iscrizione negli elenchi del collocamento mirato ( D.P.R. 10 ottobre 2000, n. 333). 

Non è, invece, previsto alcun limite massimo di età per quanto riguarda l’iscrizione al collocamento ordinario, anche ai fini dell’accesso alle prestazioni di disoccupazione NASpI e Dis-coll. 

Pertanto si conferma che i lavoratori che perdono involontariamente la propria occupazione devono sempre rilasciare la dichiarazione di immediata disponibilità (DID) presso i Centri per l'impiego, quale presupposto per il riconoscimento delle prestazioni e per l’applicazione della relativa disciplina e  ricordano, d'altra parte,  che  l'articolo 21, comma 1, del D.lgs n. 150/2015,  prevede che la domanda di indennità di disoccupazione (NASpI e DIS-COLL) equivale al rilascio, da parte del richiedente, della dichiarazione di immediata disponibilità

Viene ulteriormente precisato che  il limite minimo di età per l’iscrizione al Centro per l’impiego, è stabilito dall’articolo 1, comma 622, della legge 27 dicembre 2006, n. 296, che fissa la possibilità di iscrizione al collocamento ordinario al compimento dei 16 anni di età.

 Questo limite, pertanto, si applica anche ai fini dell’accesso alla NASpI e alla DIS-COLL in relazione alla non possibilità di rilascio della DID per i soggetti di età inferiore ai 16 anni, con conseguente esclusione di accesso alle medesime prestazioni.

Bonus agenzie di viaggio e tour operator: come si calcola?

15 Febbraio 2024 in Domande e risposte

Il Ministero del Turismo ha pubblicato, in data 13 febbraio, le FAQ in risposta a dubbi sul bonus agenzie di viaggio e tour operator.

Ricordiamo che le regole operative del bonus sono state definite con la pubblicazione del Decreto ministeriale datato 28 giugno 2023 con le disposizioni applicative concernenti le modalità di ripartizione ed assegnazione delle risorse destinate al sostegno di agenzie di viaggio e tour operator ai sensi dell’articolo 4, comma 1, del decreto-legge 27 gennaio 2022, n. 4, convertito dalla legge 28 marzo 2022, n. 25, a valere sul fondo di cui all’articolo 1, comma 366, della legge 30 dicembre 2021, n. 234, così come rifinanziato per l’annualità 2023 dalla legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023). Leggi anche: Tax credit tour operator e agenzie viaggio: ecco le modalità per richiederlo.

Il decreto specifica che la presentazione delle istanze è gestita tramite piattaforma informatica e che sono beneficiari della misura le agenzie di viaggio tour operator che esercitano attività d'impresa primaria o prevalente identificata con i seguenti codici ATECO:

  • ATECO 79.1,
  • ATECO 79.11 o 79.12.

Leggi anche: Bonus agenzie e tour operator: invio autocertificazioni entro l'8 marzo

Bonus agenzie e tour operator: come si determina il contributo?

Ai fini della determinazione del contributo, secondo le regole del decreto su indicato, i soggetti interessati devono dichiarare, ai sensi degli articoli 46 e 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445:

  1. la differenza tra l'ammontare delle fatture attive e dei corrispettivi dal 1° gennaio 2019 al 31 dicembre 2019 e l'ammontare delle fatture attive e dei corrispettivi del corrispondente periodo del 2021. Al fine di determinare correttamente l'ammontare del fatturato e dei corrispettivi, si fa riferimento alla data di effettuazione delle operazioni di cessione dei beni o di prestazione dei servizi;
  2. la differenza tra l'ammontare delle operazioni con data di effettuazione dal 1° gennaio 2019 al 31 dicembre 2019 e l'ammontare delle operazioni con data di effettuazione dal 1° gennaio 2021 al 31 dicembre 2021, che rappresenta una parte dell'ammontare del fatturato e dei corrispettivi della lettera a), determinate come segue:
    1. tutte le fatture riepilogative mensili per le provvigioni corrisposte a ciascun intermediario, senza la contabilizzazione dell'Iva, per la vendita dei pacchetti e servizi turistici dei tour operator, annotate nel registro di cui agli articoli 23 o 24 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, o nell'apposito registro tenuto a norma dell'articolo 39 del medesimo decreto, con riferimento all'anno d'imposta cui le provvigioni si riferiscono, non oltre il termine di presentazione della dichiarazione annuale;
    2. tutte le fatture attive, al netto dell'Iva, per le provvigioni relative all'intermediazione nella vendita di crociere, biglietti aerei, ferroviari, marittimi ed automobilistici, soggiorni alberghieri ed extra alberghieri, noleggio mezzi di trasporto e per ogni altra attività di intermediazione annotate nel registro di cui all'articolo 23 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633;
    3. l'ammontare globale dei corrispettivi al netto dell'Iva, derivanti dalle operazioni di intermediazione effettuate ai sensi dell'art. 22, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, annotato nel registro di cui all'art. 24 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633.

L'ammontare del contributo è determinato applicando alla differenza di cui alla lettera a) le seguenti percentuali, al netto della differenza di cui alla lettera b):

  • 5 per cento per i soggetti con ricavi non superiori a 400 mila euro nel periodo di imposta 2019;
  • 3 per cento per i soggetti con ricavi superiori a 400 mila euro e fino a 1 milione di euro nel periodo di imposta 2019;
  • 1 per cento per i soggetti con ricavi superiori a 1 milione di euro e fino a 50 milioni di euro nel periodo di imposta 2019;
  • 0,5 per cento per i soggetti con ricavi superiori a 50 milioni di euro nel periodo di imposta 2019

L'ammontare del contributo è altresì determinato applicando le seguenti percentuali alla differenza di cui alla lettera b) del precedente comma 1:

  • 50 per cento per i soggetti con ricavi non superiori a 400 mila euro nel periodo di imposta 2019;
  • 30 per cento per i soggetti con ricavi superiori a 400 mila euro e fino a 1 milione di euro nel periodo di imposta 2019;
  • 10 per cento per i soggetti con ricavi superiori a 1 milione di euro e fino a 50 milioni di euro nel periodo di imposta 2019.

Come si calcola il bonus agenzie di viaggio e tour operator?

A proposito della determinazione del contributo il Turismo ha appunto pubblicato tra le FAQ del 13.02 due risposte specifiche, vediamole.

Veniva domandato:

  1. come deve essere calcolato il Margine operativo lordo delle annualità 2019 e 2021?
  2. come devono essere calcolati i costi incrementali dell’annualità 2021? 

Il Ministero con le FAQ del 13 febbraio ha rispettivamente replicato quanto segue:

  • il Margine operativo lordo è pari all’utile ante interessi, imposte, svalutazioni e ammortamenti nel periodo di riferimento;
  • i costi incrementali dell’annualità 2021 corrispondono ai costi specificamente sostenuti a causa della pandemia da Covid-19, quali ad esempio depositi non rimborsati, servizi igienicosanitari degli edifici, adozione di procedure di prevenzione sanitaria, ecc

Fattura differita e fattura immediata: che differenza c’è?

9 Febbraio 2024 in Domande e risposte

La fattura differita, che costituisce di fatto un ripilogo di tutte le fatture emesse nei confronti di uno stesso soggetto, è un documento fiscale emesso in data diversa rispetto alla data della transazione. 

Si tratta di una fattura che contiene tutte le operazioni eseguite nello stesso mese verso lo stesso clieto o fornitore.

La fattura immediata è il documento che si riferisce a una singola transazione, registrata al momento in cui è avvenuta. 

Le due tipologie di fatture seguono anche una tempistica diversa di emissione, di seguito i dettagli.

Fattura elettronica differita: gli adempimenti

La fattura elettronica differita va emessa entro il giorno 15 del mese successivo rispetto alla data della transazione. 

Essa si distingue per fattura relativa a:

  • prestazione di beni,
  • prestazioni di servizi.

Nel primo caso, sono richieste le seguenti informazioni specifiche:

  • Codice fattura differita,
  • Data di emissione,
  • DDT (Documento di Trasporto).

Nel secondo caso la fattura riepilogativa dei servizi, invece del DDT, sarà necessario allegare una serie di documenti che attestino l’esecuzione della prestazione. 

Fattura elettronica differita: i codici da usare

Il sistema SDI dell’Agenzia delle Entrate dal 2021 ha introdotto un codice TD specifico:

  • TD24: per la cessione di prodotti, con allegato il DDT che attesti l’invio della merce o documento equiparato. Può anche essere utilizzato per indicare l’esecuzione di una prestazione di servizi.
  • TD25: utilizzato esclusivamente per fatture elettroniche differite che prevedono cessioni di beni a un soggetto terzo da parte del cessionario tramite un proprio fornitore.

In merito alla data operazione, secondo la circolare 14/E/2019 dell’Agenzia delle Entrate, che conferma le direttive del Decreto IVA 633/72, è possibile inserire:

  • a. la data di una delle transazioni, preferibilmente l’ultima eseguita nel corso del mese,
  • b. l’ultimo giorno del mese.
  • c. la data in cui viene effettuato l’invio tramite il sistema SDI.

Infine per quanto riguarda il DDT (Documento di Trasporto) esso, ricordiamolo, attesta il trasferimento di un bene dal venditore all’acquirente.

Il DDT va allegato in copia alla fattura, e un'altra copia dovrà essere consegnata all’acquirente dal trasportatore o inviata direttamente tramite posta elettronica.

Nella fattura differita sarà quindi sarà necessario inserire i DDT relativi alle varie fatture riepilogate nella differita.

Fattura differita e immediata: che differenza c'é?

Ricordando che la fattura differita TD24 (ai sensi dell'art 21 comma 4 lettera a) del Dpr 633/72) è prevista come deroga al principio generale prescritto dal primo periodo del comma 4 dell’articolo, si specifica essa non è alternativa rispetto alla fattura immediata TD01. 

Il soggetto passivo potrà:

  • fatturare entro 12 giorni dal momento di effettuazione delle operazioni e quindi emettere fattura TD01), 
  • oppure se dovesse decidere di fatturare oltre i 12 giorni dal momento dell’operazione, emettere un’unica fattura per tutte le operazioni poste in essere nel mese di riferimento. In tal caso dovrà emettere fattura differita (TD24) al massimo entro il giorno 15 del mese successivo a quello a cui si riferiscono le operazioni riportate in fattura.. 

Dichiarazione IVA 2024: quando si invia se si compila il quadro VP?

23 Gennaio 2024 in Domande e risposte

L'agenzia delle entrate ha pubblicato il Modello IVA 2024 per la Dichiarazione IVA 2024 anno di imposta 2023 da presentare dal 1 febbraio al 30 aprile prossimo.

Ricordiamo che l'invio è possibile esclusivamente in via telematica:

  • a) direttamente dal dichiarante; 
  • b) tramite un intermediario; 
  • c) tramite altri soggetti incaricati (per le Amministrazioni dello Stato); 
  • d) tramite società appartenenti al gruppo, ai sensi dell’art. 3, comma 2-bis del d.P.R. 22 luglio 1998, n. 322.

Vediamo i termini per i contribuenti che compilano il quadro VP.

Dichiarazione IVA 2024: quando va inviata se si compila il quadro VP?

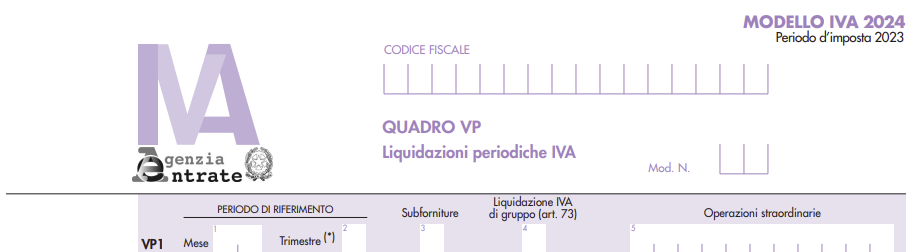
All'interno del modello IVA, il Quadro VP – Liquidazioni Periodiche IVA è riservato ai contribuenti che intendono avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater del decreto-legge n. 34 del 2019, di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre.

Il quadro VP è composto dai righi che vanno da VP1 a VP14

Nel caso appunto il contribuente intenda avvalersi di questa opzione, la dichiarazione annuale 2024 deve essere presentata entro il mese di febbraio. 

Il quadro VP, pertanto, non può essere compilato qualora la dichiarazione sia presentata successivamente a tale termine. 

Dichiarazione IVA 2024: come si compila il quadro VP?

Secondo quanto riportato anche nelle istruzioni al Modello IVA 2024, qualora il contribuente intenda inviare, integrare o correggere i dati omessi, incompleti o errati occorre compilare:

  • il quadro VP, se la dichiarazione è presentata entro febbraio (in tal caso, non va compilato il quadro VH o il quadro VV in assenza di dati da inviare, integrare o correggere relativamente ai trimestri precedenti al quarto);
  • il quadro VH (o VV), se la dichiarazione è presentata oltre febbraio.

Si evidenzia invece che, nel Quadro VP rigo VP1 


La compilazione dei campi 4 e 5 del rigo VP1:

  • la casella del campo 4 deve essere barrata se i dati indicati nel quadro si riferiscono alla liquidazione dell’IVA per l’intero gruppo di cui all’articolo 73;
  • il campo 5 deve essere compilato esclusivamente nei casi di operazioni straordinarie ovvero trasformazioni sostanziali soggettive avvenute nel corso dell’anno indicando la partita IVA del soggetto trasformato (società incorporata, scissa, soggetto conferente o cedente l’azienda, ecc.) nel modulo (o nei moduli) utilizzato per indicare i dati relativi all’attività da quest’ultimo svolta.

Attenzione al fatto che, in linea generale, per le modalità di compilazione del quadro VP e per l’individuazione dei dati da indicare nei diversi righi, si fa rinvio alle istruzioni per la compilazione del modello di Comunicazione liquidazioni periodiche IVA 2024.

Chi è obbligato all’invio della certificazione unica 2024?

23 Gennaio 2024 in Domande e risposte

Con Provvedimento n 8253 del 15 gennaio le Entrate approvano il modello e le istruzioni per la certificazione unica 2024.

Va precisato che, per quest'anno l'invio va effettuato entro il giorno 18 marzo, in quanto il 16 marzo termine ordinario scade di sabato.

Chi è obbligato all’invio della certificazione unica 2024?

Come evidenziato nelle istruzioni al Modello della CU 2024, sono tenuti all’invio del flusso telematico entro il 16 marzo 2024 coloro che nel 2023 hanno corrisposto:

  • somme o valori soggetti a ritenuta alla fonte, ai sensi degli artt. 23, 24, 25, 25-bis, 25-ter, 25-quater e 29 del D.P.R. n. 600 del 1973, dell’art. 33, comma 4, del D.P.R. n. 42 del 1988, dell’art. 21, comma 15, della L.27 dicembre 1997, n. 449 e dell’art. 11, della L. 30 dicembre 1991, n. 413. 
  • contributi previdenziali e assistenziali e/o premi assicurativi dovuti all’Inail
  • somme e valori per i quali non è prevista l’applicazione delle ritenute alla fonte ma che sono assoggettati alla contribuzione dovuta all’INPS (precedentemente obbligati alla presentazione del Mod. O1/M), ad esempio: le aziende straniere che occupano lavoratori italiani all’estero assicurati in Italia. A tal fine, i soggetti in questione comunicano, mediante la Certificazione Unica, i dati relativi al personale interessato, compilando l’apposito riquadro previsto per l’INPS nella sezione relativa ai dati previdenziali e assistenziali.

Sono tenuti, inoltre, i titolari di posizione assicurativa INAIL che mediante la presentazione della Certificazione Unica, comunicano i dati relativi al personale assicurato, compilando l’apposito riquadro previsto per l’Istituto. In particolare, devono presentare la Certificazione Unica tutti i soggetti tenuti ad assicurare contro gli infortuni e le malattie professionali i lavoratori per i quali ricorre la tutela obbligatoria e l’obbligo della denuncia nominativa, nonché i dati assicurativi riferiti ai giornalisti professionisti, pubblicisti e praticanti titolari di un rapporto di lavoro subordinato di natura giornalistica che a decorrere dal 1° luglio 2022 e fino al 31 dicembre 2023 sono assicurati all’INAIL secondo le regole previste dalla normativa regolamentare vigente presso l’INPGI alla data del 30 giugno 2022, come disposto dall’articolo 1, comma 109, della legge n. 234 del 2021;

  • tutte le Amministrazioni sostituti d’imposta comunque iscritte alle gestioni confluite nell’INPS gestione Dipendenti Pubblici, nonché gli enti con personale iscritto per opzione all’INPS gestione Dipendenti Pubblici. La dichiarazione va compilata anche da parte dei soggetti sostituti d’imposta con dipendenti iscritti alla sola gestione assicurativa ENPDEP. I dati contenuti nella presente dichiarazione riguardano l’imponibile contributivo INPS Gestione Dipendenti Pubblici, ai fini previdenziali ed assicurativi, e gli elementi utili all’aggiornamento della posizione assicurativa degli iscritti. La dichiarazione, pertanto, ha per oggetto tutti i redditi corrisposti nel 2023 ai dipendenti iscritti alle seguenti gestioni amministrate dall’INPS Gestione Dipendenti Pubblici:
  • Gestione Cassa Pensioni Statali;
  • Gestione Cassa Pensioni Dipendenti Enti Locali;
  • Gestione Cassa Pensioni Insegnanti;
  • Gestione Cassa Pensioni Sanitari;
  • Gestione Cassa Pensioni Ufficiali Giudiziari;
  • Gestione INADEL;
  • Gestione ENPAS;
  • Gestione ENPDEP (Assicurazione Sociale Vita);
  • Gestione Cassa Unitaria delle prestazioni creditizie e sociali;
  • Gestione ENAM.

Sono confermate le istruzioni fornite al titolo V, punto 1, della circolare n. 79 del 6 dicembre 1996 del Ministero del Tesoro (pubblicata nel S.O. n. 224 alla G.U. n. 297 del 19 dicembre 1996).

Dichiarazione IVA 2024: va presentata in caso di cessazione attività?

22 Gennaio 2024 in Domande e risposte

L'agenzia delle Entrate ha pubblicato il Modelle IVA 2024 per la presentazione della dichiarazione a partire dal 1 febbraio ed entro il 30 aprile prossimo.

In particolare, la dichiarazione IVA 2024 va presentata ai fini dell’imposta sul valore aggiunto 2023, esclusivamente per via telematica, nel periodo compreso tra il 1° febbraio e il 30 aprile 2024 con le seguenti modalità: 

  • a) direttamente dal dichiarante; 
  • b) tramite un intermediario; 
  • c) tramite altri soggetti incaricati (per le Amministrazioni dello Stato); 
  • d) tramite società appartenenti al gruppo, ai sensi dell’art. 3, comma 2-bis del d.P.R. 22 luglio 1998, n. 322.

Ci si domanda se i soggetti che abbiano cessato l'attività nel corso del 2023 debbano o meno presentare la dichiarazione IVA e la risposta è affermativa, vediamo i dettagli.

Cessazione attività: va presentata la dichiarazione IVA 2024?

I soggetti che hanno cessato l’attività sono tenuti, ai sensi dell’art. 35, comma 4, alla presentazione dell’ultima dichiarazione annuale nell’anno successivo a quello in cui l’attività è cessata, entro i normali termini.

In particolare, per le imprese, si precisa che l’attività si intende cessata alla data di ultimazione delle operazioni relative alla liquidazione dell’azienda.

Va sottolineato che, nella particolare ipotesi in cui un contribuente nel corso dell’anno oggetto della dichiarazione abbia cessato l’attività, con conseguente cancellazione della partita IVA, e poi nel corso dello stesso anno abbia ripreso la stessa o altra attività, con apertura di una nuova partita IVA, egli deve presentare ai fini dell’IVA un’unica dichiarazione costituita da:

  • il frontespizio, nel quale devono essere indicati nella parte anagrafica la partita IVA corrispondente all’ultima attività esercitata nell’anno oggetto della presente dichiarazione;
  • un modulo (mod. n. 01), in cui devono essere compilati tutti i quadri riportando i dati relativi all’ultima attività esercitata.
  • Esclusivamente nel modulo n. 01 devono essere compilati i quadri VT e VX al fine di riepilogare i dati di entrambe le attività;
  • un modulo, in cui devono essere compilati tutti i quadri riportando i dati relativi alla prima attività esercitata nell’anno ed indicando, in particolare, nel rigo VA1, campo 1, la corrispondente partita IVA.

In merito all'eventuale credito IVA, occorre specificare che il rigo VX4, riservato ai contribuenti IVA che intendono chiedere il rimborso del credito d’imposta emergente dalla dichiarazione annuale relativa al periodo d’imposta 2023,in caso di cessazione di attività, il rimborso compete senza limiti di importo.