Concordato Preventivo Biennale: entro quando si può aderire?

20 Giugno 2024 in Domande e risposte

L'Agenzia delle Entrate ha pubblicato una brochure di sintesi con le regole per il concordato preventivo biennale, approvato con il Dlgs n 13/2024 di prima attuazione della Riforma Fiscale.

Si ricorda che il Concordato Preventivo Biennale (CPB) è un istituto di compliance volto a favorire l’adempimento spontaneo degli obblighi dichiarativi.

Possono accedere i contribuenti esercenti attività d’impresa, arti o professioni che applicano gli Indici sintetici di affidabilità (ISA) di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50.

AI fini dell’applicazione del CPB, ciascun contribuente può calcolare la propria proposta per la definizione biennale del reddito e del valore della produzione netta rilevanti ai fini delle imposte sui redditi e dell’IRAP, dichiarando i dati rilevanti per l’applicazione degli ISA più altri dati specifici per il CPB attraverso l’utilizzo del software “Il tuo ISA”

Il contribuente può aderire alla proposta in sede di invio della dichiarazione dei redditi entro il 15 ottobre 2024 (termine ora modificato al 31 ottobre 2024 con l'approvazione di un Decreto in data 20 giugno)

Per i contribuenti con periodo d'imposta non coincidente con l'anno solare, l’accettazione deve avvenire entro il quindicesimo giorno del decimo mese successivo a quello di chiusura del periodo d’imposta.

Viene specificato che, nel reddito da dichiarare per il calcolo della proposta di concordato non vanno considerati i valori di:

  • plusvalenze, 
  • minusvalenze e sopravvenienze,
  •  i redditi o le quote di redditi relativi a partecipazioni in società di persone e associazioni, gruppi di interesse economico (GEIE) o in società ed enti indicati nell’articolo 73 comma 1 del Tuir.

Nel valore della produzione netta da dichiarare per il calcolo della proposta di concordato non vanno considerati i valori di plusvalenze, minusvalenze e sopravvenienze. 

Infine viene evidenziato anche che:

  • i “redditi concordati” (reddito di lavoro autonomo e d’impresa) 
  • e il “valore della produzione netta”,

da dichiarare nei periodi d’imposta 2024 e 2025, non possono comunque assumere un valore inferiore a 2.000 euro.
Leggi anche Concordato preventivo biennale al via: il 1°anno ci si adegua con sconto per approfondire le regole.

IMU 2024: quando spettano le riduzioni?

6 Giugno 2024 in Domande e risposte

Entro il 30 giugno occorre presentare, nei casi previsti dalla legge, la dichiarazione IMU 2024.

A tal proposito è stato pubblicato il nuovo Modello IMU/IMPI 2024 con le relative istruzioni.

Il principio generale, ricordato anche dalle istruzione al modello, è quello che l'obbligo dichiarativo sorge solo nei casi in cui:

  • sono intervenute variazioni rispetto a quanto risulta dalle dichiarazioni già presentate, 
  • nonché nei casi in cui si sono verificate variazioni che non sono, comunque, conoscibili dal comune.

Si afferma nelle stesse istruzioni che la dichiarazione IMU deve essere presentata se:

  • l'immobile gode di qualche riduzione,
  • il comune non è comunque in possesso delle informazioni necessarie per verificare il corretto adempimento dell'obbligazione tributaria

IMU 2024: quando spettano le riduzioni?

Vediamo i casi in cui la normativa IMU prevede delle specifiche riduzione dell'aliquota per le quali, in caso di cambiamenti, occorre presentare la relativa dichiarazione.

L’art. 1, comma 747 della legge n. 160 del 2019 stabilisce che la base imponibile dell’IMU è ridotta del 50 % nei seguenti casi:

  • a) per i fabbricati di interesse storico o artistico di cui all’art. 10 del codice di cui al D. Lgs. 22 gennaio 2004, n. 42;
  • b) per i fabbricati dichiarati inagibili o inabitabili e di fatto non utilizzati, limitatamente al periodo dell’anno durante il quale sussistono dette condizioni. L’inagibilità o inabitabilità è accertata dall’ufficio tecnico comunale con perizia a carico del proprietario, che allega idonea documentazione alla dichiarazione. In alternativa, il contribuente ha facoltà di presentare una dichiarazione sostitutiva ai sensi del testo unico di cui al D.P.R. 28 dicembre 2000, n. 445, che attesti la dichiarazione di inagibilità o inabitabilità del fabbricato da parte di un tecnico abilitato, rispetto a quanto previsto dal periodo precedente. Ai fini dell’applicazione della riduzione di cui alla presente lettera, i comuni possono disciplinare le caratteristiche di fatiscenza sopravvenuta del fabbricato, non superabile con interventi di manutenzione;
  • c) per le unità immobiliari, fatta eccezione per quelle classificate nelle categorie catastali A/1, A/8 e A/9, concesse in comodato dal soggetto passivo ai parenti in linea retta entro il primo grado che le utilizzano come abitazione principale, a condizione che il contratto sia registrato e che il comodante possieda una sola abitazione in Italia e risieda anagraficamente nonché dimori abitualmente nello stesso comune in cui è situato l’immobile concesso in comodato; il beneficio si applica anche nel caso in cui il comodante, oltre all’immobile concesso in comodato, possieda nello stesso comune un altro immobile adibito a propria abitazione principale, ad eccezione delle unità abitative classificate nelle categorie catastali A/1, A/8 e A/9. Il beneficio di cui alla presente lettera si estende, in caso di morte del comodatario, al coniuge di quest’ultimo in presenza di figli minori. Sul comodato è bene anche ricordare che la Legge di conversione del Decreto Crescita ha abolito obbligo di invio della dichiarazione per la riduzione Imu sugli immobili concessi in comodato d’uso gratuito tra parenti in linea retta di primo grado. L’eliminazione dell’obbligo di trasmettere la dichiarazione IMU segue la logica per la quale non è necessario che il contribuente attesti il possesso dei requisiti per beneficiare di agevolazioni il cui presupposto è già noto al Comune.

Inoltre, in tema di riduzioni, occorre altresì fare riferimento all’art. 1, comma 48, della legge 30 dicembre 2020, n. 178 in base al quale a partire dall’anno 2021 per una sola unità immobiliare a uso abitativo, non locata o data in comodato d’uso, posseduta in Italia a titolo di proprietà o usufrutto da soggetti non residenti nel territorio dello Stato che siano titolari di pensione maturata in regime di convenzione internazionale con l’Italia, residenti in uno Stato di assicurazione diverso dall’Italia, l’IMU è applicata nella misura della metà.  Limitatamente all’anno 2022, la misura dell’IMU è ridotta al 37,5 per cento.

Infine, la legge n. 160 del 2019 all’art. 1, comma 760, prevede che per le abitazioni locate a canone concordato di cui alla legge 9 dicembre 1998, n. 431, l’imposta, determinata applicando l’aliquota stabilita dal comune ai sensi del comma 754, è ridotta al 75 per cento.

Le istruzioni però specificano che per le abitazioni locate a canone concordato di cui alla legge n. 431 del 1998, per le quali l’imposta, determinata applicando l’aliquota stabilita dal comune ai sensi del comma 754 dell’art. 1 della legge n. 160 del 2019, è ridotta al 75 per cento, è venuto meno l’obbligo dichiarativo dal momento che ormai i comuni sono in possesso delle informazioni necessarie per verificare il corretto adempimento dell’imposta da parte del contribuente.
Ravvedimento speciale: quando si paga?

28 Maggio 2024 in Domande e risposte

L'agenzia delle entrate replicando ad una FAQ del 27 maggio ha pubblicato un utile calendario delle scadenze per il ravvedimento speciale.

In particolare, viene prima ricordato che al ricorrere delle condizioni previste in materia di “ravvedimento speciale”, il decreto legge n. 215/2023 ha esteso tale istituto al periodo d’imposta 2022, qualora la dichiarazione per tale periodo sia stata validamente presentata.

Il decreto legge n. 39/2024 invece, ha riaperto i termini per coloro che non hanno perfezionato entro la data originaria del 30 settembre 2023 la procedura di regolarizzazione (ravvedimento speciale previsto dall’articolo 1, commi da 174 a 178, della legge di bilancio 2023) per l’anno d’imposta 2021 e precedenti.

Ora vediamo il calendarip di riepilogo delle prossime scadenza

Ravvedimento speciale: quando si paga?

Per quanto riguarda il calendario dei pagamenti:

  • l’adesione al ravvedimento speciale per il periodo d’imposta 2022 si perfeziona con il versamento entro il 31 maggio 2024 dell’intero importo dovuto o della prima rata (entro lo stesso termine occorrerà, inoltre, rimuovere le irregolarità o sanare le omissioni che si intendono regolarizzare);
  • se si sceglie il pagamento rateale, le tre rate successive alla prima vanno versate, rispettivamente, entro il 30 giugno 2024, il 30 settembre 2024 e il 20 dicembre 2024. Per queste tre rate sono dovuti gli interessi nella misura del 2% annuo;
  • il perfezionamento della “nuova” regolarizzazione per l’anno 2021 e precedenti presuppone la rimozione delle irregolarità od omissioni e il versamento delle somme dovute, in un’unica soluzione, entro il 31 maggio 2024; 
  • oppure è possibile effettuare il pagamento, entro il medesimo termine del 31 maggio 2024 di un importo pari a cinque delle otto rate previste dall’articolo 1, comma 174, della legge di bilancio 2023. Le residue tre rate, sulle quali sono applicati gli interessi nella misura del 2% annuo a decorrere dal 1° giugno 2024, sono dovute entro i termini del 30 giugno 2024, 30 settembre 2024 e 20 dicembre 2024.

Rateizzazione Cartelle: come si compone la rata?

23 Maggio 2024 in Domande e risposte

L’articolo 19 del DPR n. 602/1973 e l’articolo 26 del D.Lgs. n. 46/1999 attribuiscono all’Agente della riscossione il potere di dilazionare il pagamento delle somme iscritte a ruolo.

I contribuenti possono chiedere ad Agenzia delle entrate-Riscossione di rateizzare le somme da versare in base all’ammontare del debito e alle condizioni economiche dichiarate o, come vedremo, documentate.

Le rateizzazioni possono essere concesse per una durata massima di 6 anni e 10 anni, in caso di rateizzazione straordinaria, prorogabili.

Leggi anche Rateizzazione delle cartelle: guida 2024

Le rate del piano di ammortamento, il cui importo non può essere, di regola, inferiore a 50 euro, sono composte da:

  • quota residua del carico affidato per la riscossione (imposta, sanzione, interessi);
  • interessi di mora eventualmente maturati alla data di presentazione dell’istanza;
  • c.d. “aggio” di riscossione, previsto solo per i carichi affidati fino al 31 dicembre 2021 e calcolato, secondo le percentuali previste dalla legge, sulle somme di cui ai punti precedenti;
  • interessi di rateizzazione, nella misura tempo per tempo vigente, calcolati alla data di definizione del piano (attualmente al 4,5% per ruoli di natura erariale e al 10,5% per ruoli previdenziali);
  • diritti/spese di notifica dei documenti oggetto di rateizzazione (imputate integralmente sulla prima rata del piano);
  • spese per azioni esecutive/cautelari eventualmente già intraprese (anch’esse imputate integralmente sulla prima rata del piano).

In caso di pagamento oltre la data di scadenza della rata è previsto anche il pagamento di:

  • interessi di mora calcolati per il tempo intercorso tra la data di scadenza della rata e quella di pagamento;
  • limitatamente ai carichi affidati in riscossione fino al 31 dicembre 2021 eventuale ulteriore “aggio” pro-rata calcolato nella misura piena

Occorre sottolineare che la Legge di Bilancio 2022 (Legge n. 234/2021) ha previsto l’eliminazione degli oneri di riscossione (c.d. “aggio”) per i carichi affidati all’Agente della riscossione dal 1° gennaio 2022

Dichiarazione 730 a debito: come rateizzo i pagamenti?

22 Maggio 2024 in Domande e risposte

Il Modello 730/2024 va presentato da dipendenti e pensionati entro il 30 settembre di quest'anno.

Dal 730 si calcolano le imposte dovute a saldo per il 2023 e in acconto per il 2024.

Il pagamento delle imposte avviene secondo precise regole e scadenze, vediamo se è possibile pagare a rate e se si come.

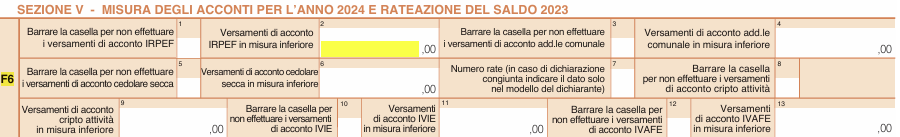
Il Modello 730/2023 nella sezione V denominata Misura degli acconti per l’anno 2024 e rateazione del saldo 2023 consente di optare per un pagamento a rate.

In particolare, al Rigo F6 bisogna specificare se si intende pagare a rate il saldo dell'irpef 2023.

Come specificato dalle istruzioni al modello, il Rigo F6 deve essere compilato se si ritiene di non dover versare o di versare in misura inferiore a quanto calcolato da chi presta assistenza fiscale:

  • gli acconti dell’Irpef (colonna 1 o colonna 2), 
  • dell’addizionale comunale (colonna 3 o colonna 4)
  • della cedolare secca (colonna 5 o colonna 6) per l’anno 2024

Questa eventualità può verificarsi ad esempio per effetto di oneri sostenuti o per il venir meno di redditi. 

Inoltre, se il contribuente chiede di rateizzare il versamento di quanto eventualmente dovuto a saldo per il 2023 deve compilare la colonna 7 del rigo F6.

730/2024: come rateizzo il pagamento delle tasse?

Nella Colonna 7 del rigo F6 occorre indicare il numero delle rate compreso tra 2 e 6 (massimo 5 per i pensionati), in cui si vuole frazionare il versamento delle seguenti somme eventualmente dovute

  • per il 2023: saldo dell’Irpef, delle addizionali regionale e comunale e della cedolare secca;
  • per il 2024: prima rata di acconto Irpef, acconto dell’addizionale comunale, prima rata di acconto della cedolare secca;
  • acconto del 20 per cento sui redditi soggetti a tassazione separata.

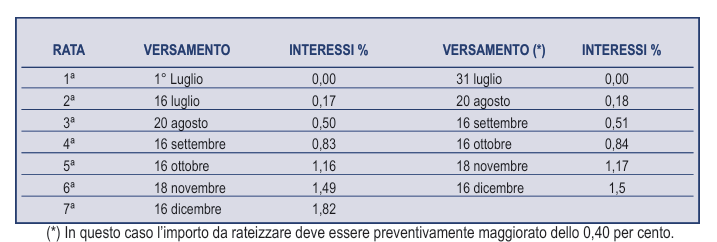
Il sostituto d’imposta che effettua le operazioni di conguaglio calcolerà gli interessi dovuti per la rateazione, pari allo 0,33 per cento mensile.

Attenzione al fatto che, nel caso di 730 senza sostituto, il numero di rate è compreso tra 2 e 7 (con le stesse scadenze previste per i pagamenti derivanti dal Mod. REDDITI Persone fisiche 2024).

730 semplificato 2024: quali sono le novità?

29 Aprile 2024 in Domande e risposte

L'Agenzia delle Entrate ha pubblicato le regole per la dichiarazione semplificata dei dipendenti e pensionati 2024, come introdotta dalle anticipazioni della Riforma Fiscale.

In particolare, oggi 29 aprile viene pubblicato il Provvedimento n 210954 delle Entrate con il quale viene disciplinata la dichiarazione 730/2024 precompilata, nonché la dichiarazione semplificata alternativa al tradizionale modello 730.

730 semplificato dipendenti 2024: quali sono le novità?

Le Entrate evidenziano che dal 30 aprile saranno disponibili online i modelli alla dichiarazione semplificata, le istruzioni sono state pubblicate col provvedimento di oggi 29 aprile, e dal 20 maggio sarà possibili effettuare i primi invii.

Con il nuovo 730 semplificato o dichiarazione semplificata dipendenti e pensionati 2024 il cittadino:

  • non dovrà più conoscere quadri, righi e codici,
  • sarà guidato fino all’invio della dichiarazione con una interfaccia più intuitiva e parole semplici,
  • ad esempio i dati relativi all’abitazione (rendita, eventuali contratti di locazione, interessi sul mutuo ecc.) saranno ad esempio raccolti nella nuova sezione “casa”,
  • i dati degli oneri saranno raccolti nella sezione “spese sostenute”, 
  • le informazioni su coniuge e figli saranno raccolte nella sezione “famiglia”,
  • dopo aver accettato o modificato i dati (dal 20 maggio in poi) sarà il sistema a inserire automaticamente i dati all’interno del modello, 
  • i rimborsi anche per i sostituti saranno erogati dalle entrate, su scelta del contribuente.

E' bene precisare che sono circa 1 miliardo e 300 milioni (1.270.674.831) i dati ricevuti dal Fisco e precaricati nelle dichiarazioni 2024.

L'accesso all'applicativo web necessario alla dichiarazione semplificata avviene tramite:

  • le proprie credenziali Spid, 
  • Carta d’identità elettronica (Cie) 
  • o Carta nazionale dei servizi (Cns),

e avendo i requisiti per presentare il 730, si potrà scegliere se accedere alla propria dichiarazione in modalità semplificata oppure ordinaria. 

Attenzione al fatto che il 730 precompilato è predisposto per i contribuenti che hanno percepito, per l’anno d’imposta precedente, redditi di lavoro dipendente e assimilati. 

Da quest’anno si allarga in via sperimentale la platea di contribuenti, il 730 potrà accogliere dati che prima dovevano necessariamente transitare per il modello Redditi (per esempio, redditi di capitale di fonte estera soggetti a imposta sostitutiva, investimenti all’estero e attività estere di natura finanziaria ai fini Ivie e Ivafe).

Spese per cure termali: sono detraibili sul 730?

25 Aprile 2024 in Domande e risposte

Veniva domandato se le spese per cure termali, con abbonamento, siano detraibili in dichiarazione.

Le Entrate con una FAQ del 23 aprile replicano di si, vediamo a che condizioni.

In particolare viene chiarito che, le spese sostenute per cure termali, ad eccezione di quelle relative al viaggio e al soggiorno termale, rientrano tra le spese sanitarie detraibili nella misura del 19%, limitatamente all’ammontare che eccede complessivamente l’importo di 129,11 euro.

La detrazione spetta a condizione che vi sia una prescrizione medica che dimostra il collegamento tra la prestazione e la patologia.

Ai fini della indicazione delle spese nel Modello 730/2024 occorre essere in possesso (e conservare) i seguenti documenti:

  • ricevuta del ticket, se la prestazione è resa nell’ambito del Servizio sanitario nazionale
  • prescrizione medica
  • ricevuta attestante l’importo della spesa sostenuta, se le cure sono rese direttamente dalla struttura termale.

Attenzione al fatto che per le prestazioni che non sono rese da strutture pubbliche o private accreditate al Servizio sanitario nazionale, occorre utilizzare sistemi di pagamento “tracciabili”.

Precompilata: quali spese funebri sono inserite in dichiarazione?

27 Marzo 2024 in Domande e risposte

L'Agenzia delle Entrate mette a disposizione la dichiarazione dei redditi precompilata sia per chi presenta il modello 730 sia per chi presenta il modello Redditi.

I lavoratori dipendenti e pensionati interessati possono accettare il modello 730 così come proposto oppure possono modificarlo/integrarlo prima dell'invio.
Il contribuente non è comunque obbligato a utilizzare la dichiarazione dei redditi precompilata, egli può, infatti, presentare la dichiarazione con le modalità ordinarie.

Nella dichiarazione precompilata, tra le altre, compaiono anche le spese funebri.

Come specificato tra le FAQ del sito delle Entrate, nella dichiarazione precompilata sono indicati i dati delle fatture emesse in relazione all'evento funebre, dai soggetti che esercitano attività di servizi di pompe funebri.

Attenzione al fatto che può accadere che la spesa funebre non sia inserita nella precompilata poiché al momento della sua predisposizione il decesso non risultava ancora comunicato dal comune all'Anagrafe Tributaria. 

In questo caso, il contribuente può integrare la dichiarazione riportando le spese sostenute in dipendenza del decesso entro il limite di detraibilità di € 1.550 per evento funebre.

Si ricorda che: 

  • per le spese funebri è riconosciuta la detrazione del 19 per cento. Nella sezione I del quadro E riguardante gli oneri detraibili, si indica:
    • nella colonna 1  il codice che identifica la spesa, in questo caso il codice 14, per le spese funebri sostenute per la morte di persone, indipendentemente dall’esistenza di un vincolo di parentela con esse,
    • nella colonna 2 invece si inserisce la spesa sostenuta; 
  • l’importo, riferito a ciascun decesso, non può essere superiore, come precedentemente sottolineato, a 1.550,00 euro. Tale limite resta fermo anche se più soggetti sostengono la spesa. Nel caso di più eventi occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice 14 e la spesa relativa a ciascun decesso. Lo stesso importo deve comprendere le spese indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 14;
  • dall’anno d’imposta 2020 la detrazione dall’imposta lorda nella misura del 19 per cento degli oneri, spetta a condizione che l’onere sia sostenuto con versamento bancario o postale ovvero mediante altri sistemi di pagamento tracciabili. Il contribuente dimostra l’utilizzo del mezzo di pagamento «tracciabile» mediante prova cartacea della transazione/pagamento con ricevuta bancomat, estratto conto, copia bollettino postale o del MAV e dei pagamenti con PagoPA. In mancanza, l’utilizzo del mezzo di pagamento «tracciabile» può essere documentato mediante l’annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che cede il bene o effettua la prestazione di servizio.

Documentazione da controllare e conservare

TIPOLOGIA

DOCUMENTI

Spese funebri

– Fatture e/o ricevute fiscali riconducibili al funerale: la fattura dell’agenzia di pompe funebri, del fiorista (se la spesa è fatturata a parte), la ricevuta di versamento effettuata al comune per i diritti cimiteriali, le fatture relative agli annunci funebri – L’utilizzo di sistemi di pagamento “tracciabili” può essere attestato mediante l’annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio – In mancanza di tale documentazione: ricevuta del versamento bancario o postale, ricevuta della carta di debito o credito, estratto conto, copia bollettino postale o del MAV e dei pagamenti con PagoPA o con applicazioni via smartphone tramite Istituti di moneta elettronica autorizzati

Spese funebri sostenute all’estero

– Documentazione in lingua originale delle spese sostenute corredata da una traduzione giurata in lingua italiana. Se la documentazione è in lingua inglese, francese, tedesco o spagnolo, la traduzione può essere eseguita e sottoscritta dal contribuente. La documentazione redatta in sloveno può non essere corredata da una traduzione italiana, se il contribuente è residente nella Regione Friuli Venezia Giulia e appartiene alla minoranza slovena – L’utilizzo di sistemi di pagamento “tracciabili” può essere attestato mediante l’annotazione in fattura, ricevuta fiscale o documento commerciale, da parte del percettore delle somme che effettua la prestazione di servizio.

– In mancanza di tale documentazione: ricevuta del versamento bancario o postale, ricevuta della carta di debito o credito, estratto conto, copia bollettino postale o del MAV e dei pagamenti con PagoPA o con applicazioni via smartphone tramite Istituti di moneta elettronica autorizzati

Dichiarazione precompilata 730/2024 e detrazione spese per asili nido

21 Marzo 2024 in Domande e risposte

Nella dichiarazione dei redditi precompilata in linea di massima sono presenti le spese sostenute dai genitori per l'asilo nido. Com'è noto infatti, è possibile portare in detrazione il 19% delle spese sostenute dai genitori per pagare le rette relative alla frequenza di asili nido, pubblici o privati, per un importo complessivamente non superiore a 632 euro annui per ogni figlio fiscalmente a carico.

Questo vuol dire che lo sconto effettivo sull’imposta non sarà di 632 euro ma al massimo a 120 euro per figlio (il 19% di 632 euro).

In generale, la detrazione va divisa tra i genitori sulla base dell’onere da ciascuno sostenuto. Se il documento di spesa è intestato al bambino, o ad uno solo dei coniugi, è comunque possibile annotare sullo stesso la percentuale di ripartizione. Se la spesa riguarda più di un figlio, occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice 33 e la spesa sostenuta con riferimento a ciascun figlio. 

Si sottolinea che

  1. non possono essere indicate le spese sostenute nel 2023 che nello stesso anno sono state rimborsate dal datore di lavoro in sostituzione delle retribuzioni premiali e indicate nella sezione “Rimborsi di beni e servizi non soggetti a tassazione – art. 51 Tuir” (punti da 701 a 706) della Certificazione Unica con il codice onere 33. 
  2. non possono essere indicate le spese sostenute nel 2023, se nello stesso periodo si è fruito del bonus asili nido.

FAQ sulla detrazione per asili nido nel 730/2024

I contribuenti che utilizzano la dichiarazione dei redditi precompilate, di solito trovano questa spesa già inserita ma a volte sono presenti errori nei dati. Che fare in quel caso? Vediamo le risposte alle FAQ più comuni.

Cosa fare nel caso in cui la spesa per la frequenza dell’asilo nido sia stata sostenuta da entrambi i genitori ma è riportata per intero nella dichiarazione precompilata di un solo genitore? Come regola generale, la spesa per la frequenza dell’asilo nido è esposta, come onere detraibile, nella dichiarazione precompilata del genitore indicato come soggetto che ha sostenuto la spesa nella comunicazione trasmessa dall’asilo nido. Pertanto, nel caso in cui la spesa sia stata sostenuta da entrambi i genitori e tale situazione è evidenziata nei documenti di spesa, anche mediante un’annotazione sullo stesso delle percentuali di spesa imputabili a ciascuno dei genitori, i genitori devono modificare l’importo inserito nel quadro E del 730 o quadro RP del modello Redditi riportando la quota di spesa detraibile da ciascuno entro l’importo complessivamente non superiore a 632 euro annui per ogni figlio fiscalmente a carico. 

Quale importo viene indicato in dichiarazione nel caso di voucher erogato da un ente (ad esempio comune o INPS) direttamente all’asilo nido? Come regola generale, il contribuente può detrarre solo le spese relative alle rette per la frequenza dell’asilo nido effettivamente sostenute. Nell’ipotesi di erogazioni di contributi da parte di un Ente direttamente alla struttura prescelta dal genitore è necessario distinguere due casi:

  1. se il contributo erogato dall’ente è pari alla retta per la frequenza dell’asilo nido, in dichiarazione precompilata non sarà riportato nessun importo come onere detraibile riguardante spese per la frequenza asilo nido; 
  2. se il contributo erogato dall’ente ha comportato una riduzione della retta per la frequenza dell’asilo nido, in dichiarazione precompilata sarà riportato solo l’importo della retta effettivamente pagata corrispondente alla quota rimasta a carico del/i genitore/i. 

Quale importo viene indicato nella dichiarazione precompilata nel caso di rimborsi delle spese relative alle rette per la frequenza degli asili nido degli anni d'imposta precedenti? Dal momento che l'Agenzia non conosce se le spese siano state effettivamente detratte dal contribuente nelle precedenti dichiarazioni dei redditi, come regola generale i rimborsi sono esposti nella dichiarazione della precompilata tra i redditi da assoggettare a tassazione separata, secondo le regole previste dalla normativa fiscale. Se il contribuente, nelle precedenti dichiarazioni dei redditi, non ha portato in detrazione le spese rimborsate (tutte o in parte) oppure ha detratto le spese sostenute già al netto dei relativi rimborsi, modifica la dichiarazione precompilata riducendo o eliminando i rimborsi indicati tra i redditi da assoggettare a tassazione separata. I rimborsi riferiti a spese sostenute in anni di imposta precedenti sono riportati nel rigo D7 del modello 730 o nel rigo RM8 del modello Redditi, tra i redditi da assoggettare a tassazione separata. 

Infine ricordiamo che se il contribuente o il familiare a carico si è opposto a rendere disponibili all'Agenzia delle Entrate i dati relativi alle spese per la frequenza degli asili nido, sostenute nell'anno precedente, non vengono riportati né nella dichiarazione precompilata del contribuente né nel suo foglio riepilogativo e neanche nella dichiarazione precompilata e nel foglio riepilogativo del familiare del quale risulta a carico. Resta ferma la possibilità per il contribuente di inserire le spese per le quali è stata esercitata l'opposizione in fase di modifica o integrazione della dichiarazione precompilata.

Auto con legge 104: posso acquistarne più di una?

20 Marzo 2024 in Domande e risposte

Un contribuente domandava se, dopo 4 anni dall'acquisto della propria auto con l'agevolazione IVA  concessa con la Legge n 104, possa acquistarne una seconda sempre agevolata. Se si con quali modalità.

Le Entrate con una FAQ del 20 marzo confermano che in presenza dei requisiti previsti dalla normativa che regola le agevolazioni fiscali per il settore auto concesse alle persone con disabilità, trascorsi almeno quattro anni dalla data dell’acquisto effettuato con le agevolazioni è possibile usufruire nuovamente dell’Iva ridotta e della detrazione Irpef per gli acquisti successivi, senza che sia necessario vendere il precedente veicolo.

Le Entrate aggiungono inoltre che per gli acquisti effettuati entro i 4 anni dal primo acquisto è possibile riottenere i benefici solo se il primo veicolo (acquistato con le agevolazioni) è stato cancellato dal Pubblico Registro Automobilistico (PRA):

  • perché destinato alla demolizione,
  • o quando è stato rubato e non ritrovato (in quest’ultimo caso, occorre esibire al concessionario la denuncia di furto del veicolo e la registrazione della “perdita di possesso” effettuata dal PRA).

Ti consigliamo anche: Auto disabili: la documentazione per l'agevolazione IVA entro l'anno dall'acquisto