CIN affitti brevi e sanzioni: quando scattano?

3 Settembre 2024 in Domande e risposte

Il CIN per gli affitti brevi e turistici è richiedibile su tutto il territorio nazionale, infatti dal 3 settembre è attivo definitivamente il portale BDRS per le richieste.

Il Codice identificativo nazionale, si richiede tramite apposita procedura automatizzata ed è assegnato alle unità immobiliari ad uso abitativo oggetto di locazione per finalità turistiche, a quelle destinate alle locazioni brevi, oltre che alle strutture turistico-ricettive alberghiere ed extralberghiere. 

Il CIN viene richiesto su apposita piattaforma denominata BDRS le cui regole sono contenute nel Decreto del 6 giungo del Turismo.

Il 3 settembre il Turismo ha annunciato la pubblicazione in GU dell'avviso che attiva ufficialmente il BDRS e da tale data iniziano a decorrere i 60 giorni per obblighi e sanzioni.

Il CIN va richiesto, infatti, entro il 2 novembre prossimo e decorso tale termine, scattano i 60 giorni, trascorsi i quali, i soggetti che non hanno provveduto alla richiesta saranno soggetti a sanzioni.

Pertanto, chi non provvede a richiedere il CIN, dal 2 gennaio 2025 sarà soggetto a sanzione, vediamo una tabella di sintesi con le sanzioni per gli inadempienti:

Fattispecie 

Sanzione

Mancata richiesta CIN

Da 800 a 8.000 euro

Mancata esposizione CIN

Da 500 a 5.000 euro

Mancato rispetto degli obblighi di sicurezza (per le strutture gestite a livello imprenditoriale)

Sanzioni nazionali o comunali

Mancata installazione di dispositivi per la rilevazione di gas, monossido di carbonio ed estintori (per le strutture gestite a livello imprenditoriale) 

Da 600 a 6.000 euro

Mancata presentazione della SCIA al SUAP(per le strutture gestite a livello imprenditoriale) 

Da 2.000 a 10.000 euro

L’attribuzione del codice identificativo alle strutture dedicate ad affitti brevi e turistici è una novità per il requisito nazionale e precise istruzioni da seguire sono previste per coloro che si trovano in Regioni che avevano già un sistema di monitoraggio, si rimanda alla normativa di riferimento.

Esame Revisori 2024: come si svolge l’esame?

28 Agosto 2024 in Domande e risposte

Pubblicato in GU Concorsi ed esami n 63 del 6 agosto viene pubblicato il Bando per l'esame dei Revisori 2024

Attenzione al fatto che all'atto della domanda, da inviarsi entro il 5 settembre prossimo, il candidato provvede al pagamento on line della quota di iscrizione pari a euro 100.

Esame Revisori 2024: come si svolge l'esame?

 Il MEF nell'avviso pubblicato sul proprio sito istituzionale ha precisato che con DM 13 febbraio 2023, n. 71 “Regolamento recante modifiche al decreto 19 gennaio 2016, n. 63, concernente l'attuazione della disciplina legislativa in materia di esame di idoneità professionale per l'abilitazione all'esercizio della revisione legale”  sono state introdotte nuove modalità di svolgimento delle prove di esame. 

In particolare le prove di cui all’articolo 5, comma 1, lettere a) e b) del DM 63/2016 concernenti, rispettivamente, materie economiche e aziendali e materie giuridiche, consisteranno ora nella risoluzione di tre quesiti a risposta aperta di lunghezza massima di 30 righe per ciascun quesito vertenti nell’insieme, su tutte le materie indicate nell’articolo 5, comma 1, lettere a) e b) del bando. 

Per lo svolgimento della prima e della seconda prova sarà assegnato un tempo massimo di due ore per ciascuna di esse.  Le due prove si svolgeranno  in un’unica giornata di esame.

La terza prova scritta, la cui modalità di svolgimento non ha subito modifiche sostanziali rispetto alle precedenti edizioni, verterà sulle materie tecnico-professionali e della revisione indicate all'articolo 1, comma 1, lettere f), g), h), i), l) del DM 63/2016 e comprenderà un quesito a contenuto pratico attinente l'esercizio della revisione legale per la cui risoluzione sarà assegnato un tempo massimo di tre ore.

La terza prova si svolgerà nella seconda giornata di esame.

Attenzione al fatto che nella Gazzetta Ufficiale della Repubblica Italiana – 4a serie speciale – concorsi ed esami del giorno 20 dicembre 2024, almeno 30 giorni prima della prima prova scritta, verrà data comunicazione della data, dell’ora e della sede in cui le prove avranno luogo.

Credito Transizione 5.0: è cumulabile con altre agevolazioni?

23 Agosto 2024 in Domande e risposte

Pubblicata la Circolare MIMIT sulla transizione 5.0, si completano le istruzioni necessari a chi voglia richiedere questo nuovo credito di imposta rivolto a tutte le imprese operanti sul territorio nazionale che effettuano investimenti entro il 31 dicembre 2025 che facciano conseguire un determinato risparmio energetico.

In merito alla agevolazione, dati i requisiti e le condizioni di accesso, ci si domanda con quali altre agevolazioni possa essere cumulabile, vediamolo.

Credito Transizione 5.0: è cumulabile con altre agevolazioni?

Come chiarito dallo stesso MIMIT la norma disciplina le fattispecie di cumulabilità e non cumulabilità del beneficio come segue:

  • il credito d'imposta è cumulabile con altre agevolazioni finanziate con risorse nazionali che abbiano ad oggetto i medesimi costi, a condizione che tale cumulo, tenuto conto anche della non concorrenza alla formazione del reddito e della base imponibile dell’IRAP, non porti al superamento del costo sostenuto;
  • il credito d’imposta non è cumulabile con i crediti previsti dal Piano Transizione 4.0 nonché con il credito
    d’imposta per investimenti nella Zona Economica Speciale (ZES unica – Mezzogiorno) e nella Zona Logistica
    Semplificata (ZLS).

Credito Transizione 5.0: quali comunicazioni servono?

22 Agosto 2024 in Domande e risposte

Il Decreto PNRR all'art 38 contiene un credito di imposta ormai noto come Transizione 5.0 le cui regole attuative sono state messe a punto dal DD MIMIT/MEF pubblicato in GU n183 del 6 agosto 2024.

Ricordiamo che il credito transizione 5.0 è un contributo rivolta a tutte le imprese residenti nel territorio dello Stato, che dal 1 gennaio 2024 al 31 dicembre 2025 effettuano nuovi investimenti in strutture produttive ubicate nel territorio, nell’ambito di progetti di innovazione che conseguono una riduzione dei consumi energetici.

Vediamo le comunicazioni necessarie alla procedura e il calendario di presentazione riscontro del GSE gestore della misura.

Credito Transizione 5.0: quali comunicazioni servono?

Comunicazione preventiva: le imprese devono inviare telematicamente, con modello da definire dal gestore GSE, una comunicazione preventiva contenente le seguenti informazioni:

  • soggetto beneficiario;
  • progetto di innovazione, con data di avvio e di completamento;
  • investimenti agevolabili e relativo ammontare;
  • importo del credito d’imposta potenzialmente spettante;
  • impegno a garantire il rispetto degli obblighi previsti dal PNRR.

Certificazione ex ante: la comunicazione preventiva è accompagnata da una certificazione tecnica ex ante attestante (da un certificatore indipendente) l’entità della riduzione dei consumi conseguibili tramite gli investimenti.

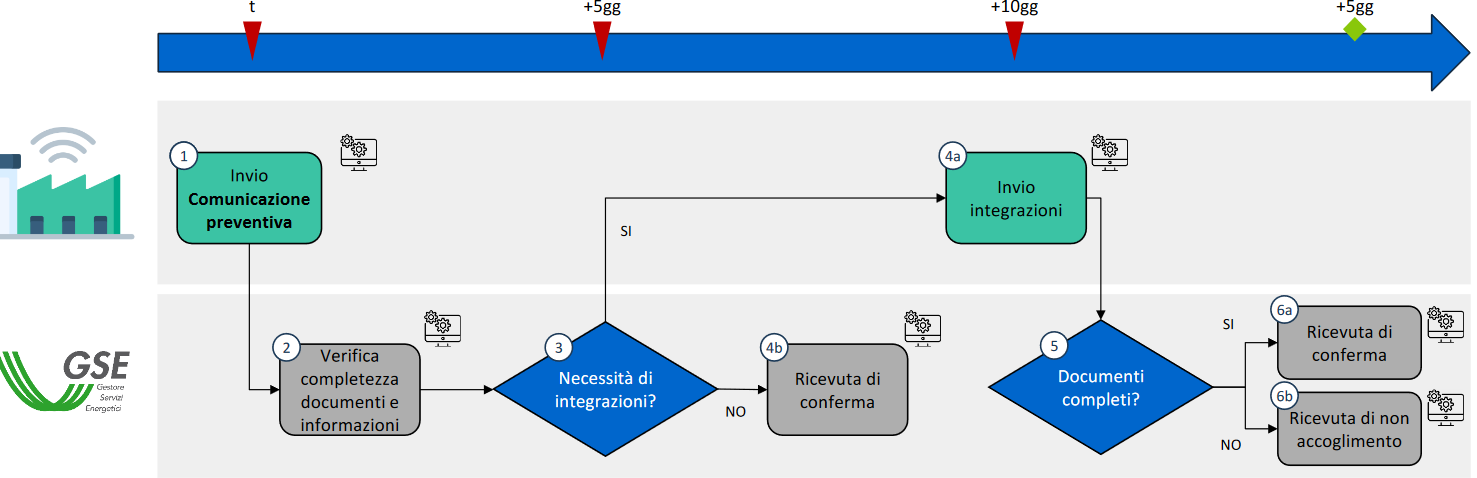
Comunicazione importo del credito d’imposta prenotato: il GSE, dopo opportune verifiche, entro 5 giorni dalla trasmissione della comunicazione preventiva, comunicherà all’impresa l’importo del credito d’imposta prenotato nel limite delle risorse stanziate per la misura.

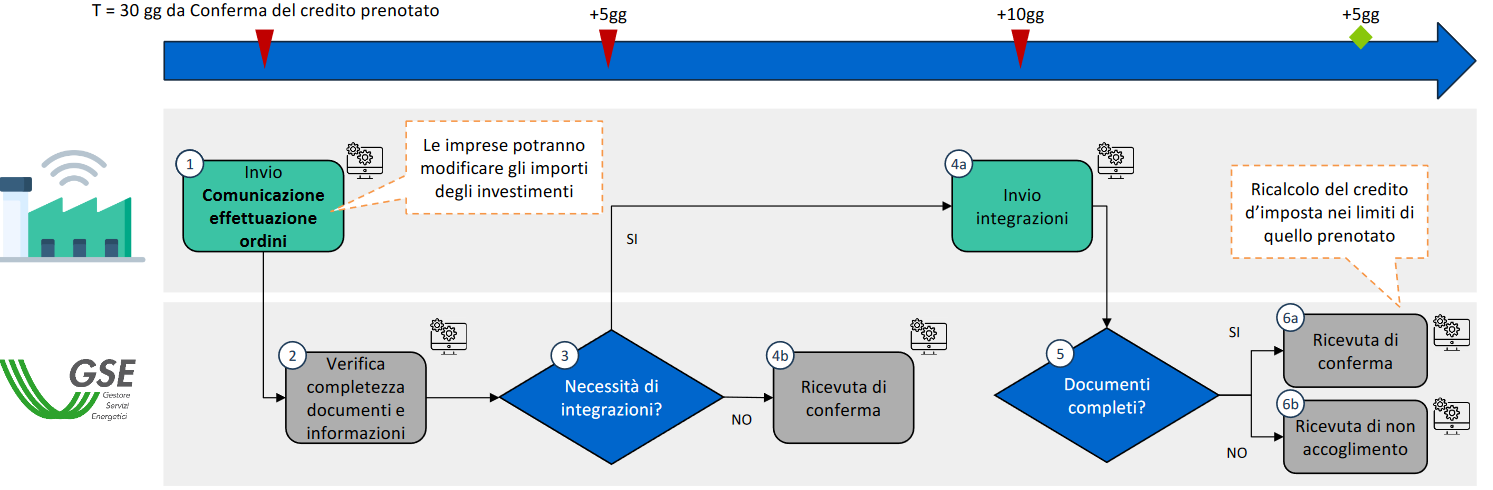
Comunicazione periodica: da inviare entro 30 giorni dalla ricezione della comunicazione dell’importo del credito d’imposta prenotato. L’impresa dovrà trasmettere una comunicazione con:

  • gli estremi delle fatture, per effettuazione degli ordini accettati dal venditore con pagamento a titolo di acconto, in misura almeno pari al 20% del costo di acquisizione, sia degli investimenti in beni materiali e immateriali 4.0, sia degli investimenti in beni materiali finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo.

Conferma credito d’imposta prenotato: entro 5 giorni dalla data di presentazione della comunicazione periodica, il GSE effettuati i controlli, se con esito positivo, trametterà all’impresa la conferma dell’importo del credito d’imposta prenotato. Attenzione, se l’investimento è inferiore a quanto indicato nella comunicazione preventiva, l’importo del credito di imposta prenotato sarà ridotto.

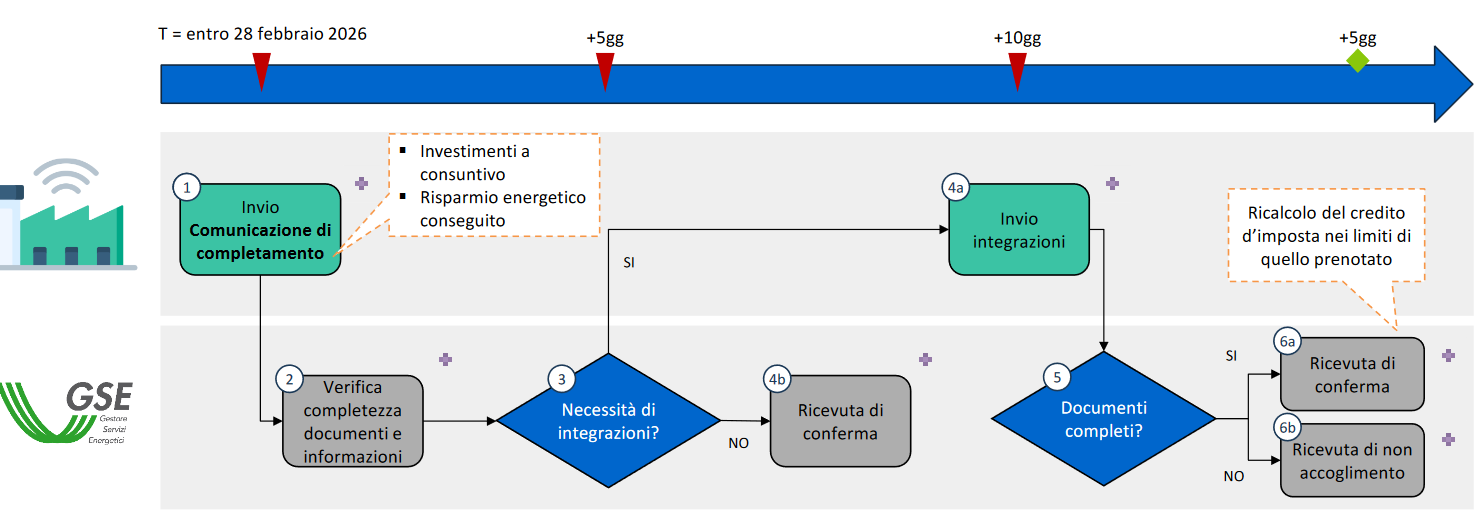
Comunicazione finale e relativi allegati: dopo il completamento del progetto di innovazione, e in ogni caso entro il 28 febbraio 2026, l’impresa dovrà trasmettere apposita comunicazione di completamento contenente le informazioni per individuare:

  • il progetto di innovazione completato, con data di effettivo completamento;
  • l'ammontare agevolabile degli investimenti effettuati;
  • l’importo del relativo credito d’imposta;
  • l’attestazione del rispetto degli obblighi previsti dal PNRR.

Certificazione ex post: alla comunicazione di completamento dovrà essere allegata la certificazione ex post, sempre a firma di un valutatore indipendente, attestante l’effettiva realizzazione degli investimenti conformemente a quanto previsto dalla certificazione ex ante in termini tecnici ovvero, nel caso di variazioni intervenute nel corso della realizzazione del progetto di innovazione, il progetto di innovazione effettivamente realizzato e i consumi energetici effettivamente conseguiti.

Leggi anche: Credito Transizione 5.0: regole attuative con il dettaglio delle norme di riferimento, degli ammessi e degli esclusi alla misura.

Credito Transizione 5.0: calendario delle comunicazioni

Per la prenotazione del credito d’Imposta le imprese inviano una Comunicazione Preventiva, corredata dalla Certificazione ex-ante, tramite la Piattaforma Informatica «Transizione 5.0» accessibile SPID dall’Area Clienti del sito istituzionale del GSE.

Riepiloghiamo il calendario con una slide del Mimit
Entro 30 giorni dalla conferma del credito prenotato (ricevuta di conferma) l’impresa trasmette una Comunicazione relativa
all’effettuazione degli ordini accettati dal venditore con pagamento a titolo di acconto, in misura almeno pari al 20 per cento
del costo di acquisizione dei beni di cui agli allegati A/B e impianti di autoproduzione

Riepiloghiamo il calendario con una slide del Mimit
.

A seguito del completamento del progetto di innovazione l’impresa trasmette una Comunicazione di completamento, corredata dalla Certificazione ex-post, contenente le informazioni necessarie ad individuare il progetto di innovazione completato

Riepiloghiamo il calendario con una slide del Mimit
Locazione breve: quando si può optare per la cedolare secca?

2 Agosto 2024 in Domande e risposte

La disciplina fiscale per le “locazioni brevi” si applica ai contratti di locazione di immobili a uso abitativo, situati in Italia, di durata non superiore a 30 giorni e stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa.

Vediamo, ai fini della tassazione, quando per tali contratti si può optare per la cedolare secca.

Locazione breve: quando si può optare per la cedolare secca?

L'agenzia delle entrate aggiorna le regole per le locaizoni brevi ad agosto 2024 precisando che, la cedolare secca può essere scelta per i contratti per cui:

  • la durata non deve superare i 30 giorni,
  • non è richiesta l’adozione di un particolare schema contrattuale,
  • devono riguardare solo le unità immobiliari (locate anche per finalità turistiche) a uso abitativo (categoria catastale da A1 a A11, escluso A10), situate in Italia, e loro pertinenze,
  • possono prevedere anche servizi accessori alla locazione (fornitura biancheria, pulizia locali, wi-fi, utilizzo utenze telefoniche),
  • le parti (locatore e conduttore) possono essere solo persone fisiche che stipulano il contratto al di fuori dell’esercizio di un’attività d’impresa,
  • può trattarsi anche di sublocazione, contratti a titolo oneroso conclusi dal comodatario, locazioni di singole stanze di un’abitazione, sempre della durata massima di 30 giorni,
  • possono essere conclusi direttamente dalle parti o tramite soggetti che esercitano attività di intermediazione immobiliare o che gestiscono portali telematici.

La cedolare secca ricordiamolo prevede che il proprietario dell’immobile (o sublocatore o comodatario) può scegliere
di assoggettare il reddito che ricava dall’affitto a un’imposta che sostituisce l’Irpef, le relative addizionali e, se il contratto viene registrato, le imposte di registro e di bollo.

Attenzione al fatto che, con la legge di bilancio 2024 (legge n. 213/2023), dal 1° gennaio 2024, in caso di opzione per l’imposta sostitutiva nella forma della cedolare secca, si applica l’aliquota del 26%.
Questa aliquota è ridotta al 21% per i redditi riferiti ai contratti di locazione breve stipulati per una sola unità immobiliare per ciascun periodo d’imposta, a scelta del contribuente. 

L’individuazione di tale unità immobiliare deve avvenire nella dichiarazione dei redditi relativa al periodo d’imposta interessato.

L’aliquota dell’imposta sostitutiva va applicata sull’intero importo del canone indicato nel contratto, senza considerare l’abbattimento forfettario del 5% previsto nel regime di tassazione ordinaria dei canoni di locazione.

Plusvalenza cessione immobile con superbonus: anche per il comodatario?

15 Luglio 2024 in Domande e risposte

La legge di bilancio 2024 con il comma 64 dell'unico articolo 1 ha previsto una nuova ipotesi di plusvalenza immobiliare imponibile per le cessioni a titolo oneroso, poste in essere a partire dal 1° gennaio 2024, di immobili che sono stati oggetto di interventi agevolati con il cosiddetto Superbonus, che si sono conclusi da non più di 10 anni all’atto della cessione.

A tal proposito l’Agenzia delle Entrate ha fornito importanti chiarimenti con la Circolare n 13/2024 di giugno.

L'ade fa riferimento a questo documento di prassi per chierire se la plusvalenza è pagata anche dal comodatario.

Plusvalenza cessione immobile con superbonus: per chi?

Le Entrate, per quanto riguarda gli immobili e i soggetti interessati alla nuova plusvalenza, disciplinata dall' art 67 del Tuir (comma 1, lettera b-bis), sintetizzano, che:

  • gli immobili interessati sono tutti quelli sui quali sono stati effettuati interventi ammessi al Superbonus (anche quelli non residenziali), a prescindere:
    • dal soggetto che ha eseguito i lavori (proprietario o altri “aventi diritto” alla detrazione – conduttore, comodatario, familiare convivente, eccetera), 
    • dalla loro tipologia (trainanti o trainati), 
    • dalla percentuale di detrazione spettante e dalla modalità di fruizione di questa;
  • sono escluse le plusvalenze derivanti dalla cessione di immobili acquisiti per successione e di quelli che sono stati adibiti ad abitazione principale del cedente o dei suoi familiari per la maggior parte dei dieci anni precedenti la cessione (o, qualora tra la data di acquisto o di costruzione e la cessione sia trascorso un periodo inferiore a dieci anni, per la maggior parte di tale periodo).

Per il calcolo della plusvalenza, sulla quale il contribuente può applicare l’imposta sostitutiva del 26% si rinvia alla citata circolare dell’Agenzia delle entrate.

Rimborso Fiscale intestato a soggetto deceduto: come incassa l’erede?

4 Luglio 2024 in Domande e risposte

Il MEF in una sezione apposita del proprio sito istituzionale chiarisce dettagli sui pagamenti delle Entrate relativamente ai rimborsi con assegno.

Si replica ad una richeista di chiarimento per il rimborso spettante ad un soggetto deceduto che andrà versato aglie eredi, vediamo i dettagli.

Rimborso Fiscale intestato a soggetto deceduto: quando arriva agli eredi?

Riguardo al pagamento dei rimborsi intestati a contribuenti deceduti, l'art 5 del DL n 73/2022 ha previsto che, nei casi di successione legittima, il rimborso sia pagato ai soggetti aventi diritto, per l’importo corrispondente alla rispettiva quota ereditaria, come risultanti dalla dichiarazione di successione presentata.

In questi casi l’Agenzia delle entrate erogherà il rimborso con procedure automatizzate direttamente ai beneficiari, senza che sia presentata alcuna istanza.

Si precisa che, se i soggetti chiamati all’eredità intendono non ricevere i rimborsi intestati al contribuente deceduto, possono darne comunicazione all’Agenzia utilizzando un servizio web disponibile nell’Area riservata del relativo sito internet.

Accedendo nell’Area riservata, previa autenticazione, occorre selezionare la scheda “Servizi” e poi la categoria “Rimborsi”. 

In alternativa, è possibile utilizzare anche la casella di ricerca testuale.

Invece, nelle ipotesi di successione testamentaria o qualora la dichiarazione successione non sia stata presentata, l’ufficio territoriale dell’Agenzia competente per la lavorazione del rimborso chiederà agli interessati di produrre la documentazione idonea ad attestare la qualità di eredi.

Bonus colonnine domestiche 2024: che documenti servono per la domanda?

4 Luglio 2024 in Domande e risposte

Il bonus colonnine domestiche è rivolto ai privati e ai condomini che intendono presentare domanda, dalle ore 12 del giorno 8 luglio prossimo, per le installazioni effettuate dal 1° gennaio 2024.

A tal fine, come specificato dal MIMIT, per la domanda del bonus colonnine delle persone fisiche, a pena di inammissibilità, sono necessari:

  • il codice fiscale e il documento d'identità del richiedente; 
  • copia delle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica;
  • estratti del conto corrente dal quale risultino i pagamenti connessi alle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica; i pagamenti dei titoli di spesa oggetto di richiesta di erogazione devono essere effettuati attraverso un conto corrente intestato al soggetto beneficiario ed esclusivamente per mezzo di bonifici bancari oppure mediante SEPA Credit Transfer, oppure mediante carta di credito o di debito intestata al beneficiario del contributo; 
  • relazione finale relativa all'investimento realizzato e alle relative spese sostenute;
  • idonea certificazione di conformità rilasciata da un installatore, che attesti l’avvenuta installazione dell’infrastruttura;
  • i dati del conto corrente sul quale richiedere l’accreditamento del contributo.

Per la domanda di richiesta del contributo da parte dei condomini a pena di inammissibilità, sono necessari:

  • codice fiscale del condominio ed estremi del documento d'identità dell’amministratore pro tempore con dichiarazione di quest’ultimo di essere in possesso dei requisiti di legge di cui all’articolo 71-bis delle “Disposizioni per l'attuazione del Codice Civile e disposizioni transitorie” o del condomino delegato per i condomìni fino a 8 partecipanti, in caso di posa in opera sulle parti comuni degli edifici condominiali;
  • delibera assembleare di autorizzazione dei lavori sulle parti comuni di cui agli articoli 1117 e 1117-bis del codice civile con la dichiarazione da parte dell’amministratore che tale delibera non è stata impugnata nel termine di cui all’articolo 1137 codice civile;
  • copia delle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica;
  • estratti del conto corrente dal quale risultino i pagamenti connessi alle fatture elettroniche relative all’acquisto e all’installazione dell’infrastruttura di ricarica; i pagamenti dei titoli di spesa oggetto di richiesta di erogazione devono essere effettuati attraverso un conto corrente intestato al soggetto beneficiario ed esclusivamente per mezzo di bonifici bancari oppure mediante SEPA Credit Transfer, oppure mediante carta di credito o di debito intestata al beneficiario del contributo; 
  • relazione finale relativa all'investimento realizzato e alle relative spese sostenute;
  • idonea certificazione di conformità rilasciata da un installatore, che attesti l’avvenuta installazione dell’infrastruttura;
  • i dati del conto corrente sul quale richiedere l’accreditamento del contributo.

Pensione di reversibilità: a chi spetta?

1 Luglio 2024 in Domande e risposte

La Corte di Cassazione, sezione lavoro,  con ordinanza 22 maggio 2024, n. 14287 ha ribadito un orientamento consolidato in tema di Pensione di reversibilità  e in particolare sulla ulteriore attribuzione ai superstiti  in caso di decesso del titolare della reversibilità.

Nello specifico si afferma che la pensione di reversibilità di cui all’art. 22, l. n. 903/65 opera a favore dei superstiti del titolare di pensione ( coniuge e figli a minori o disabili carico ma  è escluso che , alla morte   del titolare di pensione di riversibilità, detta pensione venga ulteriormente attribuita ai superstiti di questo. 

Il  diritto alla pensione di reversibilità  in sostanza si applica una sola volta, quando  derivante dal decesso di chi beneficiasse di  pensione diretta.

Pensione di reversibilità: quali superstiti hanno diritto?

Giova ricordare  piu in particolare che per l’art. 22 della legge 21 luglio 1965 n. 903, il diritto a pensione di riversibilità spetta, alla morte del pensionato o dell’assicurato, “iure proprio”,:

  • al coniuge e
  • ai figli minorenni, in ragione dei rapporti con il defunto e della situazione in cui si trova al momento del decesso di quest’ultimo e
  • ai  figli superstiti maggiorenni se riconosciuti inabili al lavoro e a carico del genitore al momento del decesso di quest’ultimo.

Non può comunque, il diritto a pensione di reversibilità essere ulteriormente attribuito ai superstiti di questo.

Pensione di reversibilità solo  per i figli  disabili a carico

Con l'ordinanza 33580 del 1 dicembre 2023 la Corte di cassazione aveva   riaffermato che la pensione di reversibilità  spetta al figlio superstite  solo se risultava a carico del padre poi defunto, anche nel caso si tratti di  soggetto disabile.

Il caso riguardava un soggetto disabile che aveva ottenuto dalla Corte d’appello di Messina,  in riforma della sentenza di primo grado ,  il diritto  alla reversibilità  della pensione goduta in vita dal defunto  padre.

La Corte  aveva motivato la decisione sulla base della  consulenza tecnica che aveva accertato l’inabilità del figlio allo svolgimento di qualsiasi attività lavorativa.  e aveva anche confermato che non si era verificata la  prescrizione decennale del diritto,  in quanto vi era stata interruzione della prescrizione  mediante domanda amministrativa. Condannava quindi  l’Inps al pagamento dei ratei di pensione a decorrere  dalla morte del padre.

Nel ricorso in Cassazione  l’Inps  evidenziava che la Corte  di appello non aveva  accertato un  requisito costitutivo del diritto, ovvero la vivenza del figlio a carico del padre.

Inoltre l'istituto riaffermava che  i ratei di pensione antecedenti la domanda amministrativa  andavano comunque considerati prescritti. 

La cassazione  accogli entrambi i motivi di ricorso  dell'INPS in quanto :

  1. dalla sentenza emerge che nessun  accertamento è stato compiuto dalla Corte in ordine alla sussistenza del requisito della vivenza a carico del padre, quando questi era ancora in vita;  requisito che  si pone quale fatto costitutivo del  diritto alla pensione di reversibilità (Cass.9237/18),   Questa mancanza costituisce una errata applicazione  di legge, 
  2. In tema di prescrizione,  anche riconoscendo  l' atto  interruttivo costituito dalla proposizione della domanda  amministrativa, la sentenza ha violato l’art. 2946 c.c. nel  momento in cui ha escluso tout court il maturarsi della prescrizione, facendo decorrere il diritto dalla morte del padre,  senza accertare se, anteriormente all’atto interruttivo, fosse passato o meno  oltre un decennio dalla data di decorrenza del diritto.

Assistenza per operazioni di M&A: quale onorario applicare?

28 Giugno 2024 in Domande e risposte

In data 26 guigno l'ADC associaizoni di commercialisti ha pubblicato un vademecum con suggerimenti per il calcolo delle tariffe.

Tra gli altri, secondo il Vademecum, relativamente alle operazioni di M&A la determinazione dei compensi varia molto in considerazione dell’attività effettivamente svolta dal professionista. 

Il documento orientativo specifica testualmente che a tal proposito "Sono da considerare la dimensione dell’incarico, la complessità dell’operazione e la stima delle probabilità di concludere il deal. L’ Advisor è colui che gestisce il processo di M&A, negozia i termini dell’operazione con la controparte, trova i possibili acquirenti. Assiste inoltre con impegno e continuità l’imprenditore/management con lo scopo di focalizzare costantemente le risorse sulla preparazione e sviluppo del processo di vendita o fusione."

Ciò premesso, per operazioni di M&A, lo stesso vademecum indica di procodere come segue

valore del deal compenso

Fino 3.000.000

 Dal 4% al 6%

Da 3.000.001 a 6.000.000

 Dal 3% al 5%
Da 6.000.001 a 10.000.000  Dal 2% al 4%

Da 10.000.001 a 20.000.000

Da 10.000.001 a 20.000.000 Dal 1% al 3%

Da 20.000.001 a 50.000.000

Da 20.000.001 a 50.000.000 Dal 1% al 2%

Oltre 50.000.000

Oltre 50.000.000 Dallo 0,5% al 1%