Estintori negli affitti turistici: quali sono le regole?

26 Novembre 2024 in Domande e risposte

L'art 13 ter comma 7 del DL n 145/2023 prevede che: Le unità immobiliari ad uso abitativo oggetto di locazione, per finalità turistiche o ai sensi dell'articolo 4 del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, gestite nelle forme imprenditoriali di cui al comma 8, sono munite dei requisiti di sicurezza degli impianti, come prescritti dalla normativa statale e regionale vigente. 

Relativamente agli estintori di cui dotare gli immobili, con faq, aggiornate al 22 novembre, il Ministero ha chiarito le caratteristiche che devono avere e dove devono essere posizionati

Leggi anche Affitti brevi e turistiche: obblighi per i dispositivi di sicurezza.

Affitti turistici: quali sono le regole per gli estintori?

Secondo una FAQ pubblicata sul sito del Ministero del Turismo, gli estintori portatili a norma di legge devono essere ubicati in posizioni accessibili e visibili, in particolare in prossimità degli accessi e in vicinanza delle aree di maggior pericolo. 

Deve essere installato un estintore ogni 200 metri quadrati di pavimento o frazione e, comunque, almeno un estintore per piano. 

In particolare, se l’unità immobiliare si sviluppa su un solo piano ed ha:
•    superficie inferiore ai 200 mq, è sufficiente installare un solo estintore;
•    superficie maggiore di 200 mq (ma inferiore a 400 mq), si dovrà installare 2 estintori.
Se l’unità immobiliare si sviluppa su due o più piani, si dovrà comunque installare un estintore per ogni piano, sebbene la superficie complessiva sia inferiore a 200 mq. Inoltre, occorre installare almeno un estintore supplementare su ogni piano di superficie maggiore di 200 mq. 

Gli estintori devono avere capacità estinguente minima non inferiore a 13A e carica minima non inferiore a 6 kg o 6 litri (decreto del Ministro dell’interno 3 settembre 2021, Allegato I, punto 4.4).

Gli estintori devono essere controllati periodicamente, secondo le istruzioni contenute nella norma tecnica UNI 9994-1 e nel manuale d’uso e manutenzione rilasciato dal produttore dell’apparecchiatura.
Il socio di una STA può essere socio investitore di una STP?

11 Novembre 2024 in Domande e risposte

Con il Pronto Ordini n 78 del 29 ottobre il cui oggetto è iscrizione STP – Socio investitore STP già socio professionista STA – Incompatibilità ex art. 10, c. 6, Legge n.183/2011  il CNDCEC replica ad un quesito sui soci investitori di STP.

Il socio di una STA: può essere anche socio investitore di una STP?

L’Ordine di Roma chiede chiarimenti in merito alla richiesta di iscrizione di una Società tra Professionisti che conta tra i soci non professionisti un avvocato già socio professionista di una Società tra Avvocati. 

In particolare, l’Ordine scrivente pone il seguente quesito: “Posto che l’art. 10, c. 6, della legge n. 183 del 2011, rubricato “Riforma degli ordini professionali e società tra professionisti” prevede che “la partecipazione ad una società è incompatibile con la partecipazione ad altra società tra professionisti”, e l’esercizio della professione forense in forma societaria è disciplinato da una specifica normativa di settore prevista nell’art. 4 bis della legge n. 247 del 2012 “Nuova disciplina dell'ordinamento della professione forense”, ai fini dell’interpretazione della richiamata disposizione sul regime delle incompatibilità, si ritiene opportuno acquisire il parere del Consiglio Nazionale in merito all’inclusione, o meno, delle Società tra Avvocati, nella categoria delle Società tra Professionisti”. 

Il CNDCEC ricorda che con riguardo alla partecipazione del socio avvocato in STP ex lege n. 183/2011, il Consiglio Nazionale Forense (di seguito CNF), con parere reso il 25 maggio 2016, n. 64, richiamando la specialità della professione forense e della società di avvocati, ha ritenuto non applicabile a queste ultime la disciplina generale recata dalla legge n. 183/2011, bensì quella speciale recata dall’art. 5 della legge n. 247/2012, al tempo vigente 

Si è chiarito che attualmente la disciplina della STA è contenuta nell’art. 4-bis della legge n. 247/20122, espressamente dedicato all'esercizio della professione forense in forma societaria. 

Il pronto ordini evidenzia anche che la materia è stata oggetto di interpretazione da parte della Corte di Cassazione (SS.UU.19 luglio 2018 n. 19282) la quale ha ritenuto che il carattere speciale dell'art. 4-bis della legge professionale degli avvocati fa sì che tale disciplina prevalga sulla (anteriore e) generale disposizione recata dall’art. 10 della legge n. 183/2011 3. 

L’esercizio dell’attività forense in forma societaria è riservata in via esclusiva, dunque, alle STA (ex art. 4-bis della legge n. 247/2012); non è, pertanto, consentito a STP costituite ex lege n. 183/2011 esercitare l’attività forense in forma societaria; tuttavia, è possibile, fermi i limiti correlati alle incompatibilità di cui all’art. 18 legge n. 247/2012, che un avvocato partecipi a una STP ex lege n. 183/2011, senza però poter comunque esercitare all’interno di tale società la tipica e riservata attività forense.

Con riguardo all’ipotesi della partecipazione a una STP ex lege n. 183/2011 da parte di un avvocato in qualità di socio non professionista che, al contempo, rivesta anche la qualifica di socio professionista in una STA ex art. 4-bis, legge n. 247/2012, sembrerebbe potersi ritenere che non si incorra nella incompatibilità prevista dall’ art. 10, comma 6, della n. 183/2011 secondo cui “la partecipazione ad una società è incompatibile con la partecipazione ad altre società tra professionisti”, poiché in tale evenienza, essendo la STA soggetta alla disciplina speciale recata della menzionata legge n. 247/2012, non trova applicazione il sopra richiamato art. 10, comma 6, della legge n. 183/2011.

Condanna con sentenza in giudicato: esclude dal CPB?

28 Ottobre 2024 in Domande e risposte

E' in scadenza la misura agevolativa rivolta ai contribuenti forfettari e agli ISA nota come CPB conconrdato preventivo biennale.

Salvo, proroga più volte smentita dai rappresentanti del governo, l'adesione al patto col Fisco dovrebbe avvenire entro il 31 ottobre prossimo.

In attesa del termine le entrate hanno pubblicato una ulteriore trance di FAQ in replica ad altrettanti dubbi dei contribuenti.

In particolare si replica ad un quesito su una eventuale causa di esclusione, ossia, 

Esclusione dal CPB: occorre il giudicato della sentenza di condanna?

Con una FAQ si replica ad un contribuente che domanda se ai fini dell'esclusione del CPB occarra il passaggio in giudicato della sentenza di condanna o se sia sufficiente una sentenza non definitiva.

Le Entrate con risposta del 25 ottobre hanno evidenziato che la risposta è da ricercare nei chiarimenti già resi al paragrafo 2.1.2 della Circolare n 18/2024, nella quale è stato precisato che «La Relazione illustrativa di accompagno del decreto legislativo 5 agosto 2024, n. 108, recante  “Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo  biennale” chiarisce che l’accesso al CPB è precluso soltanto in ipotesi di condanna con sentenza “irrevocabile”, precisando, a tal riguardo, che “le tipologie di condanna, richiamate alla lettera b) dell’articolo 11, possono assurgere a causa di esclusione solo se assistite dal predicato della irrevocabilità, non contemplando la disposizione in argomento, in via esplicita, l’estensione dell’effetto impeditivo anche nel caso di sentenze di condanna non presidiate dal giudicato».

Ricordiamo infine che l'art 11 comma 1 lett b) del decreto CPB prevede tra le cause di esclusione la condanna o il patteggiamento per uno dei reati tributari di cui al Dlgs n 74/2000 nonchè uno dei reati indicati nella medesima disposizione commessi negli ultimi 3 periodi di imposta antecendenti a quelli di applicazione del CPB stesso.

Bonus mobili: è detraibile la rata saldata nel 2025?

8 Ottobre 2024 in Domande e risposte

Con una FAQ del 7 ottobre si replica ad un quesito di un contribuente che ha acquistato una cucina che al prezzo di euro 6.500 e di cui pagherà solo 4.000 euro nel 2024, in quanto i lavori di ristrutturazione non vengono terminati entro tale scadenza.

Egli chiese se sia possibile portare in detrazione per 10 anni solo tale importo e poi magari nel 2025 i restanti 1.000 euro, oppure se deve pagare l’intero importo di 6.500 euro entro la fine del 2024

Le entrate chiariscono che secondo l’attuale normativa, ossia l'art 16 comma 2 del DL n 63/2013 il bonus mobili ed elettrodomestici spetta per le spese sostenute entro il 31 dicembre 2024. 

Per gli acquisti effettuati nel 2024 la detrazione del 50% va calcolata, in ogni caso, su un importo massimo di 5.000 euro.

Pertanto, a meno che non interverranno nuove proroghe, le spese che si sosterranno nel 2025 non potranno essere portate in detrazione. 

Si ricorda, infine, che una delle condizioni fondamentali per richiedere il bonus è che l’acquisto dei beni avvenga in data successiva a quella di avvio dei lavori e che non rileva la data in cui termineranno gli interventi di ristrutturazione.

Leggi anche Bonus mobili 2024: guida passo per passo.

CIN affitti brevi: dove si deve esporre?

7 Ottobre 2024 in Domande e risposte

Il CIN  affitti brevi e turistici è in vigore dal 3 settembre scorso a seguito della pubblicazione del relativo avviso del Turismo in gazzetta ufficiale.

Dopo la piena operatività del BDRS, portale tramite il quale richiedere il codice identificativo per la propria struttura, vediamo dalle FAQ del Ministero, aggiornate al 4 ottobre, dove esporre il CIN.

CIN affitti brevi: dove si espone?

In base ad una faq del 4 ottobre il Ministero ha replicato ad un contribuente che domandava dove va esposto il CIN.

In particolare, il comma 6, art. 13-ter del D.L. n. 145/2023 dispone che chiunque propone o concede in locazione breve o per finalità turistiche una unità immobiliare ad uso abitativo o una porzione di essa, nonché il titolare di una struttura turistico-ricettiva alberghiera o extralberghiera, è tenuto ad esporre il CIN all’esterno dello stabile in cui è collocato l’appartamento o la struttura, assicurando il rispetto di eventuali vincoli urbanistici e paesaggistici, nonché ad indicarlo in ogni annuncio ovunque pubblicato e comunicato.
I locatori e i titolari delle strutture sono tenuti ad osservare gli obblighi previsti dall'art 109 del Testo Unico sulla pubblica sicurezza (regio decreto n 773/1931) e dalle normative regionali e provinciali di settore.
I soggetti che esercitano attività di intermediazione immobiliare e i soggetti che gestiscono portali telematici hanno l’obbligo di indicare, negli annunci ovunque pubblicati e comunicati, il CIN dell’unità immobiliare destinata alla locazione breve o per finalità turistiche, ovvero della struttura turistico-ricettiva alberghiera o extralberghiera.

CIN affitti brevi: come si espone?

Il CIN va esposto all’esterno dello stabile in cui è collocato l’appartamento o la struttura, assicurando il rispetto di eventuali vincoli urbanistici e paesaggistici. 

Considerati i limiti imposti da alcuni regolamenti condominiali in materia di affissioni, si ritiene possibile adempiere all’obbligo di esposizione anche mediante modalità alternative all’affissione di un cartello, purché sia assicurata idonea evidenza del CIN al pubblico e purché siano rispettati gli obblighi previsti dalle normative regionali e provinciali di settore e dall'art 109 suddetto.

Diffida amministrativa: per quali violazioni è applicabile?

18 Settembre 2024 in Domande e risposte

Con la nota 6774 del 17 settembre 2024  l'INL fornisce l'elenco delle violazioni oggetto di diffida amministrativa come pre visto dal D.Lgs. n. 103/2024  e le relative istruzioni .

Viene precisato che  art. 6 prevede, fra l’altro, che:

  •  “l’istituto della diffida amministrativa  di cui al presente decreto non si applica a violazioni di obblighi o adempimenti che riguardano la tutela della salute, la sicurezza e l’incolumità pubblica e la sicurezza sui luoghi di lavoro” mentre nota prot. n. 1357 ha  già chiarito che
  •  “(…) tale formulazione non va intesa infatti in senso restrittivo come riferibile alle sole previsioni di cui al D.Lgs. n. 81/2008, che infatti non è espressamente citato e rispetto al quale è previsto peraltro un impianto sanzionatorio quasi esclusivamente penale (…)”.

Pertanto, dall’elenco sono escluse tutte le violazioni che non rispettano le condizioni indicate dal legislatore, ivi comprese le violazioni di carattere amministrativo legate al corretto adempimento di obblighi che si ritengono direttamente incidenti sulla possibilità di garantire una efficace “sicurezza sociale” ai lavoratori, in applicazione dell’art. 38, comma 2, della Costituzione.

ATTENZIONE  anche in relazione alle violazioni indicate, la nuova diffida non potrà trovare applicazione qualora, nei cinque anni precedenti l’inizio dell’accertamento, il medesimo trasgressore sia stato sanzionato per violazioni ritenute sanabili, sia ai sensi dell’art. 6 del D.Lgs. n. 103/2024, sia ai sensi dell’art. 13 del

D.Lgs. n. 124/2004; ciò vale anche quando la violazione già commessa non sia necessariamente la medesima successivamente accertata, sia nelle ipotesi della c.d. diffida “ora per allora”, sia nelle ipotesi in cui la precedente violazione sia stata oggetto di verbale unico e non necessariamente di ordinanza-ingiunzione.

Verbale di diffida amministrativa

nelle more dell’implementazione del sistema informatico in uso,  in allegato alla nota è fornito   il modello di verbale di diffida amministrativa relativo alla procedura in oggetto, da utilizzare per invitare il trasgressore e l’eventuale obbligato in solido “(…) a porre termine alla violazione, ad adempiere alle prescrizioni violate e a rimuovere le conseguenze dell’illecito amministrativo entro un termine non  superiore a 20 giorni dalla data della notificazione” (art. 6, D.Lgs. n. 103/2024).

Riportiamo le principali violazioni ammesse. 

Scarica qui  la nota con l'elenco completo 

Elenco Illeciti Ammessi

Violazione Norma di riferimento
Istituzione e tenuta del LUL Art. 39, comma 1, D.L. n. 112 del 25 giugno 2008
Omesse registrazioni – ipotesi base Art. 39, commi 1, 2 e 7, D.L. n. 112/2008
Omesse registrazioni – più di 5 lavoratori o periodo superiore ai sei mesi Art. 39, commi 1, 2 e 7, D.L. n. 112/2008
Infedeli registrazioni – ipotesi base Art. 39, commi 1, 2 e 7, D.L. n. 112/2008
Infedeli registrazioni – più di 5 lavoratori o periodo superiore ai sei mesi Art. 39, commi 1, 2 e 7, D.L. n. 112/2008
Omesse Comunicazioni – centralinisti telefonici Art. 5, Legge 29 marzo 1985 n. 113
Omessa esibizione documenti richiesti – consulenti del lavoro Art. 5, comma 2, Legge n. 12/1979
Correzione comunicazione di assunzione a seguito di riqualificazione – comparto scuola Art. 2, comma 4, D.L. 147/2007
Comunicazione di variazione del rapporto di lavoro – comparto scuola Art. 2, comma 4, D.L. 147/2007
Comunicazione di cessazione del rapporto di lavoro – comparto scuola Art. 2, comma 4, D.L. 147/2007

Riparazione veicoli disabili: quando spetta la detrazione al 19%?

13 Settembre 2024 in Domande e risposte

Le Entrate con una FAQ dell'11 settembre specificano il perimetro della detraibilità delle spese di manutenzione per i veicoli adattati dei disabili.

Si chiedeva se spetta la detrazione Irpef anche per la riparazione di un adattamento fatto su un autoveicolo acquistato con le agevolazioni fiscali da una persona con disabilità di tipo motoria.

Riparazione veicoli adattati disabili: quando spetta la detrazione al 19%?   

Per le persone con ridotte o impedite capacità motorie permanenti (ma non affette da grave limitazione alla capacità di deambulazione) il diritto alle agevolazioni fiscali sull’acquisto del veicolo è condizionato all’adattamento dello stesso alla minorazione di tipo motorio da cui sono affette. 

Gli adattamenti devono sempre risultare dalla carta di circolazione, a seguito di collaudo effettuato presso gli uffici della Motorizzazione Civile, e possono riguardare le modifiche ai comandi di guida o alla struttura della carrozzeria o quelle effettuate per la sistemazione interna del veicolo.

La detrazione Irpef nella dichiarazione dei redditi, spetta anche per le spese sostenute per riparare un adattamento del veicolo (compresi i pezzi di ricambio necessari alla riparazione) a condizione che le spese di riparazione:

  • concorrono insieme al costo di acquisto del veicolo al raggiungimento del limite massimo di spesa detraibile (18.075,99 euro)
  • devono essere state sostenute nei quattro anni dall’acquisto del veicolo
  • non sono rateizzabili.

730/2024: posso evitare di pagare gli acconti delle imposte?

10 Settembre 2024 in Domande e risposte

L'agenzia delle Entrate con una FAQ ha replicato ad un contribuente chiarendo quando è possibile evitare di pagare gli acconti delle imposte relative al Modello 730/2024.

In particolare, si replica ad un contribuente che ritenendo di avere minori redditi nel 2024, da dichiarare nel 2025, vuole sapere se può evitare di pagare gli acconti delle imposte nel modello in questione relativo ai redditi 2023.

Le Entrate hanno specificato che per il calcolo degli acconti Irpef (e della relativa addizionale comunale) è sempre possibile utilizzare il cosiddetto metodo “previsionale”, anziché quello “storico”.

In pratica, se si prevede che per l’anno 2024 non saranno dovute imposte (a saldo), oltre a quelle che saranno trattenute dal datore di lavoro (e certificate nella CU), si può scegliere sicuramente di non versare gli acconti. 

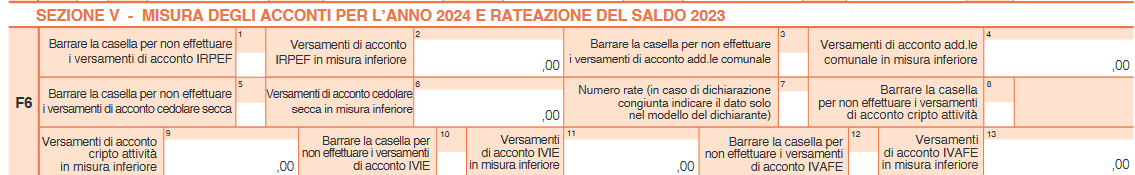
A tal fine è sufficiente barrare l’apposita casella nel quadro F del modello 730/2024 (rigo F6 – colonna 1)

Il rigo F6 deve essere compilato se si ritiene di non dover versare o di versare in misura inferiore a quanto calcolato da chi presta assistenza fiscale gli acconti dell’Irpef (colonna 1 o colonna 2), dell’addizionale comunale (colonna 3 o colonna 4) e della cedolare secca (colonna 5 o colonna 6) per l’anno 2024. 

Questa eventualità può verificarsi ad esempio per effetto di oneri sostenuti o per il venir meno di redditi. 

Inoltre, se il contribuente chiede di rateizzare il versamento di quanto eventualmente dovuto a saldo per il 2023 deve compilare la colonna 7.

Le entrate ricordano però che in caso di errata previsione, la legge prevede l’applicazione di sanzioni e interessi sulle somme dovute (in acconto) e non versate. 

Riposo compensativo e riposo settimanale nel lavoro a turni, come funziona?

10 Settembre 2024 in Domande e risposte

Il riposo compensativo va assicurato  non solo quando viene superato l'orario di lavoro contrattuale  complessivo ma anche per recuperare energie dopo un turno particolarmente gravoso. Questo non incide sul diritto al giorno di riposo settimanale. 

Il tema è stato affrontato recentemente dalla Corte di Cassazione nella sentenza 23164 del 27 agosto 2024. 

Vediamo di seguito i dettagli del caso e le considerazioni della Suprema Corte. 

Lavoro per turni e giorno di riposo: il caso

La sentenza della Corte di Cassazione, Sezione Lavoro, n. 23164 del 27 agosto 2024, affronta una controversia riguardante il diritto degli infermieri turnisti a ricevere una maggiorazione salariale per i giorni successivi ai turni notturni. 

Il caso specifico coinvolgeva un'infermiera della ASL Napoli 3 Sud, impiegata presso l'ospedale di Castellammare di Stabia, che ha chiesto il riconoscimento della maggiorazione prevista dal contratto collettivo per i turnisti anche per i giorni successivi ai turni notturni. 

La Corte d'Appello di Napoli, confermando la decisione del Tribunale di Torre Annunziata, ha stabilito che la giornata successiva al turno notturno di 12 ore doveva essere considerata come un giorno di riposo compensativo, durante il quale la lavoratrice non era tenuta a prestare servizio e quindi aveva diritto alla maggiorazione retributiva prevista dall'art. 44 del CCNL del 1995.

Riposo settimanale e riposo compensativo

Il tema centrale della sentenza riguarda la distinzione tra riposo settimanale e riposo compensativo. L'azienda sanitaria ricorrente ha sostenuto che, poiché la lavoratrice non aveva superato le 36 ore settimanali previste dal contratto, il giorno successivo al turno notturno non poteva essere qualificato come riposo compensativo, ma piuttosto come un secondo giorno di riposo settimanale. La Corte, però, ha respinto questa tesi, sottolineando che il riposo compensativo non è necessariamente legato al superamento dell'orario settimanale, ma può essere giustificato dalla particolare gravosità del turno, in questo caso notturno e della durata di 12 ore. La decisione si fonda sull'art. 26 del CCNL del 1999, che prevede la necessità di adeguati periodi di riposo tra un turno e l'altro per garantire il recupero psico-fisico del lavoratore.

Il principio di diritto sancito dalla Cassazione stabilisce dunque  che il riposo compensativo spetta non solo quando viene superato l'orario settimanale contrattuale, ma anche quando il lavoratore ha svolto un turno particolarmente gravoso, come un turno notturno di 12 ore.

 In questi casi, il lavoratore ha diritto a un giorno di riposo compensativo,  per il quale va riconosciuta l'indennità giornaliera prevista dal contratto collettivo.


CIN affitti brevi e sanzioni: quando scattano?

3 Settembre 2024 in Domande e risposte

Il CIN per gli affitti brevi e turistici è richiedibile su tutto il territorio nazionale, infatti dal 3 settembre è attivo definitivamente il portale BDRS per le richieste.

Il Codice identificativo nazionale, si richiede tramite apposita procedura automatizzata ed è assegnato alle unità immobiliari ad uso abitativo oggetto di locazione per finalità turistiche, a quelle destinate alle locazioni brevi, oltre che alle strutture turistico-ricettive alberghiere ed extralberghiere. 

Il CIN viene richiesto su apposita piattaforma denominata BDRS le cui regole sono contenute nel Decreto del 6 giungo del Turismo.

Il 3 settembre il Turismo ha annunciato la pubblicazione in GU dell'avviso che attiva ufficialmente il BDRS e da tale data iniziano a decorrere i 60 giorni per obblighi e sanzioni.

Il CIN va richiesto, infatti, entro il 2 novembre prossimo e decorso tale termine, scattano i 60 giorni, trascorsi i quali, i soggetti che non hanno provveduto alla richiesta saranno soggetti a sanzioni.

Pertanto, chi non provvede a richiedere il CIN, dal 2 gennaio 2025 sarà soggetto a sanzione, vediamo una tabella di sintesi con le sanzioni per gli inadempienti:

Fattispecie 

Sanzione

Mancata richiesta CIN

Da 800 a 8.000 euro

Mancata esposizione CIN

Da 500 a 5.000 euro

Mancato rispetto degli obblighi di sicurezza (per le strutture gestite a livello imprenditoriale)

Sanzioni nazionali o comunali

Mancata installazione di dispositivi per la rilevazione di gas, monossido di carbonio ed estintori (per le strutture gestite a livello imprenditoriale) 

Da 600 a 6.000 euro

Mancata presentazione della SCIA al SUAP(per le strutture gestite a livello imprenditoriale) 

Da 2.000 a 10.000 euro

L’attribuzione del codice identificativo alle strutture dedicate ad affitti brevi e turistici è una novità per il requisito nazionale e precise istruzioni da seguire sono previste per coloro che si trovano in Regioni che avevano già un sistema di monitoraggio, si rimanda alla normativa di riferimento.