Enpam contributi 2026: in scadenza il 30.4

23 Aprile 2026 in Domande e risposte

I contributi dovuti da medici e odontoiatri all'ENPAM sono suddivisi in quota A e quota B progressivi sul reddito dell'anno precedente con  aliquote differenziate. 

Il reddito da libera professione è coperto dai contributi previdenziali di Quota A fino a un certo importo (140 mila euro nel 2025).

Superata questa soglia si deve compilare il modello D disponibile nell'aea reiservata  e pagare i contributi di Quota B.

Nei prossimi paragrafi tutti i dettagli per il 2026.

Per ulteriori informazioni vedi www.enpam.it

Contributi ENPAM quota A 2026

I contributi di Quota A si possono pagare in unica soluzione oppure in quattro o otto rate senza interessi. Il pagamento a rate è possibile solo attivando la domiciliazione bancaria con Enpam.

E' possibile anche  pagare a rate attivando gratuitamente la carta di credito che Enpam mette a disposizione in convenzione con la Banca popolare di Sondrio. In questo caso, però,va  disattivato l’addebito diretto con l’Enpam 

Gli importi aggiornati al 2026 sono:

  • € 152,37 all’anno per gli studenti;
  • € 304,73 all’anno fino a 30 anni di età;
  • € 591,47 all’anno dal compimento dei 30 fino ai 35 anni;
  • € 1.109,92 all’anno dal compimento dei 35 fino ai 40 anni;
  • € 2.049,83 all’anno dal compimento dei 40 anni fino all’età del pensionamento di Quota A.

A queste somme va aggiunto anche il contributo di maternità, adozione e aborto di 84,26 euro all’anno.

I contributi sono dovuti dal mese successivo all’iscrizione all’Albo fino al mese di compimento dell’età per la pensione o al mese di cancellazione dall’Albo.

Contributi ENPAM aliquote e scadenze

In base al tipo di attività svolta, prima della compilazione del modello D  si può scegliere  l’aliquota con la quale versare i contributi (intera, dimezzata, ridotta).

Gli iscritti in pensione anticipata di Quota B (anche in cumulo/totalizzazione) devono versare i contributi con l’aliquota intera fino al compimento dei 68 anni (articolo 4, comma 5, Regolamento del Fondo di previdenza generale).

Quota A – 

Il pagamento dei contributi minimi è effettuato anche a mezzo iscrizione a ruolo. Il relativo avviso di pagamento, trasmesso direttamente dalla Fondazione Enpam a mezzo MAV, potrà essere corrisposto in unica soluzione entro il 30 aprile, ovvero 

  • in quattro rate con scadenza 30 aprile, 30 giugno, 30 settembre e 30 novembre.
  • in otto rate con scadenza 30 aprile, 31 maggio, 30 giugno, 31 luglio, 31 agosto, 30 settembre, 31 ottobre, 30 novembre.

In prossimità della scadenza del pagamento, l’Enpam invia per email il riepilogo dei contributi dovuti, insieme al piano di ammortamento scelto al momento dell’attivazione dell’addebito diretto.

I contributi sono addebitati sul conto corrente alla data esatta della scadenza (oppure, se il termine cade di sabato o in un giorno festivo, il primo giorno utile successivo).

Quota B – 

  • I' Aliquota intera sul reddito prodotto nel 2025 è pari al 19,50% sul reddito libero professionale (al netto delle spese sostenute per produrlo) fino a 150.000,00 euro; sugli importi residui, oltre questo tetto, si versa l’1%.
  • l'Aliquota  dimezzata è del 9,5% 
  • Aliquota ridotta   2% ( riservata a tirocinanti corso di formazione in Medicina generale, iscritti Inps per attività intramoenia)

ll contributo deve essere versato mediante bollettino MAV precompilato, inviato dalla Banca Popolare di Sondrio, cassiere dell’Ente, a tutti gli iscritti tenuti al versamento e pagabile presso qualsiasi Istituto di Credito o Ufficio Postale, entro il 31 ottobre 

È anche prevista la possibilità di effettuare il pagamento mediante addebito diretto su conto corrente. In tal caso l’iscritto può optare per una delle seguenti forme di versamento:

  • unica soluzione (31 ottobre );
  • due rate (31 ottobre e 31 dicembre );
  • cinque rate (31 ottobre, 31 dicembre e  28 febbraio, 30 aprile e 30 giugno dell'anno successivo ).

La scadenza della dichiarazione previdenziale dei redditi  per la quota B è fissata al 31 luglio dell'anno successivo

Medici formati all’estero obbligo di versamento senza iscrizione

A seguito dell’emergenza Covid-19 e della guerra in Ucraina, i medici e i dentisti che hanno conseguito la qualifica professionale all’estero possono esercitare in Italia senza doversi obbligatoriamente iscrivere all’Ordine dei Medici e degli Odontoiatri.

Questi professionisti devono comunque versare i contributi previdenziali alla Quota A dell’Enpam e alle altre gestioni della Fondazione in base all’attività professionale che svolgono in Italia e al tipo di rapporto instaurato con le strutture sanitarie.
Bilancio 2025: entro quando va approvato dai soci?

9 Aprile 2026 in Domande e risposte

La campagna bilanci 2026 sta per entrare nel vivo, e in attesa della pubblicazione della guida annuale di unioncamere vediamo quali sono i termini per l'approvazione del bilancio dal parte dei soci, in modo da prepararsi al successivo deposito dello stesso presso il Registro imprese.

Bilancio 2025: entro quando va approvato?

Secondo le regole generali, il bilancio dell'esercizio chiuso il 31 dicembre 2025 dalle società di capitali deve essere approvato dai soci entro il 30 aprile 2026, 120 giorni dalla chiusura dell’esercizio ovvero in un termine più ampio, non superiore a 180 giorni laddove si sia in presenza di specifiche esigenze connesse alla struttura e all’oggetto della società.

Il Consiglio Notarile di Milano con la massima n. 15/2003 ha evidenziato che: “la clausola statutaria che consente la presentazione del bilancio nel maggior termine, comunque non superiore a centottanta giorni dalla chiusura dell’esercizio sociale, previsto dall’art.2364 e, per rinvio, dall’art. 2478-bis non deve necessariamente contenere l’indicazione analitica e specifica delle fattispecie che consentono il prolungamento del termine stesso”.

Il documento dei Notai specifica che la maggior analiticità nella previsione dei casi che consentono l’approvazione del bilancio nel termine di centottanta giorni dalla chiusura dell’esercizio sociale, contenuta nell’art. 2364 (applicabile alle srl per il rinvio contenuto nell’art. 2478-bis) non modifica il principio per cui l’accertamento del ricorrere o meno di tali casi è competenza degli amministratori, principio confermato dalla previsione contenuta nell’ultimo comma dell’art. 2364, per cui sono gli amministratori a segnalare, nella relazione prevista dall’art. 2428, le ragioni della dilazione.
Il principio è altresì confermato dalla considerazione che i casi nei quali è ammissibile il rinvio non sono determinabili a priori e in via definitiva in statuto, essendo eventi che possono verificarsi o meno nei diversi esercizi: ciò vale ovviamente per l’obbligo di redazione del bilancio consolidato ma anche per le particolari esigenze connesse alla struttura ed all’oggetto sociale, locuzione che ricomprende non solo situazioni ripetitive e fisiologiche ma anche fattispecie straordinarie.
I notai concludono specificando che sarà ovviamente opportuno che lo statuto, nel legittimare lo slittamento della convocazione dell’assemblea oltre i centoventi giorni ordinari, precisi che tale dilazione è possibile solo in presenza delle condizioni previste dalla legge.

Contributi Biologi 2026 in scadenza il 30 aprile: quali sono i minimi?

8 Aprile 2026 in Domande e risposte

La contribuzione previdenziale (che comprende contributi minimi e contributi soggettivi a conguaglio ) per i biologi iscritti all'ENPAB  è parametrata all'anzianità di iscrizione.

 La contribuzione previdenziale obbligatoria (contributi minimi) deve essere versata ogni anno con termine 30 aprile e 30 giugno. Vedi sotto la tabella dei minimi da versare. 

Per il 2026 : 

  • il contributo soggettivo a conguaglio  è pari al 15% del reddito netto di lavoro autonomo  aumentabile su scelta dell'iscritto fino al 36%. 
  • Il contributo integrativo sul volume di affari  è fissato al 4% (dal 2019 si applica anche in caso di prestazioni verso enti pubblici).

 Si ricorda che a norma dell'art .3 del Regolamento ENPAB, i redditi sottoposti a contribuzione non possono comunque essere superiori al massimale previsto dall'art. 2, comma 18, della L. 335/95 ed eventuali successive modificazioni,  annualmente rivalutato, che viene comunicato annualmente da INPS.

Biologi contributi minimi ENPAB 2026 – Pagamenti

 Di seguito le tabelle dei Contributi Minimi  dovuti a ENPAB  nel 2026

Tabella A: Contributi Minimi Ordinari Annuali

Soggettivo Integrativo Maternità Totali
€1.309,00 € 106,00 € 136,00 € 1.551,00

Tabella B: Contributi Minimi Ridotti al 50%

Soggettivo Integrativo Maternità Totali
€654,00 € 106,00 € 136,00 € 896,50

In allegato il Regolamento di previdenza aggiornato al 2024 con i casi di riduzione dei contributi al 50% .

L'approvazione  da parte del Ministero del lavoro, della delibera del Consiglio di indirizzo generale dell'ENPAB  del 28.11.2024,  concernente  la   determinazione   del  contributo di maternita' per l'anno  2024,  in  misura  pari  a  euro 136 pro-capite è stata pubblicata in GU il 7 aprile 2026 .

Come fare il pagamento 

È disponibile nella Area riservata il bollettino PagoPA per il pagamento della prima delle due rate dei contributi minimi Enpab dovuti per il 2026 seguendo i percorso:

Homepage → Servizi in evidenza → Servizi di pagamento → PagoPA → Visualizza avvisi PagoPA → Contributi Minimi 2026 – I rata

Scadenze:

• 1ª rata: 30 aprile

• 2ª rata: 30 giugno (il secondo bollettino sarà disponibile in prossimità della scadenza)

Biologi comunicazione reddituale

La presentazione del Modello 1(dichiarazione reddituale annuale obbligatoria) avviene  esclusivamente accedendo all'area riservata dal sito www.enpab.it, tramite il software presente nella sezione "Disposizioni", "Dati Reddito".

L'ente consiglia di compilarlo subito per avere il calcolo della contribuzione richiesta, da versare si ricorda entro il 31 ottobre in unica soluzione o in 4 rate alle scadenze indicate dal Software

Scadenze contributi Biologi

scadenza 

Tipo di Versamento 

30 aprile 

1ª rata contributo minimo anno in corso 

30 giugno 

2ª rata contributo minimo anno in corso 

15 ottobre 

presentazione del modello di dichiarazione reddituale relativo all'anno precedente 

31 ottobre

Unica soluzione oppure
 1ª rata conguaglio * dovuta a saldo

30 novembre

2ª rata conguaglio dovuta a saldo 

30 dicembre

3ª rata conguaglio dovuta a saldo 

30 gennaio

4ª rata conguaglio dovuta a saldo 

Modalità di versamento dei contributi e sanzioni

Per il  2025, Redditi 2024, i contributi previdenziali sul reddito  (contributi ‘a conguaglio’) potranno essere versati da una e fino a quattro rate mensili alle scadenze  indicate  dalla procedura software.

I bollettini pagoPA. per il pagamento dei contributi previdenziali obbligatori saranno scaricabili dall’area riservata – nell'apposita sezione BPS, "Avvisi pagoPA” dal sito www.enpab.it.

I contributi possono essere versati anche a mezzo modello F24.

ATTENZIONE   Il ritardato pagamento dei contributi comporta l'obbligo di corresponsione degli interessi di mora nella misura prevista dal tasso legale Il ritardo superiore ai 60 giorni comporta inoltre una sanzione pari al 15% delle somme non pagate tempestivamente

Allegati:

Contributi EPAP 2026: acconto in scadenza il 7 aprile

2 Aprile 2026 in Domande e risposte

Si avvicina il versamento dell'acconto dei contributi previdenziali per i professionisti iscritt all’Epap,  ente pluricategoriale degli attuari, chimici e fisici, geologi, dottori  agronomi e dottori  forestali.   

La contribuzione obbligatoria previdenziale è la seguente:

1) contributo soggettivo pari al 10% del reddito netto;
2) contributo di solidarietà pari allo 0,2% del reddito netto;
3) contributo integrativo pari al 4% del volume di affari,  (dal 16 aprile 2022),
4) contributo di maternità,  fissato annualmente dall’Ente e approvata dai ministeri competenti da versare con  il saldo dei contributi 

Agevolazione giovani under 30: A tutti i professionisti che si iscrivono all’EPAP prima dei 30 anni e che sono tenuti al pagamento dei soli contributi minimi, l’Ente dà la possibilità di ridurre del 70% il livello di contribuzione  per i primi 3 anni di iscrizione.

Scadenze di versamento contributi EPAP  e modello redditi 

Le scadenze contributive sono le seguenti:

  • primo acconto: 5 aprile ( che quest'anno per la festività di Pasqua slitta al 7) pari al 30% dei contributi calcolati in base al reddito dichiarato nell’ultimo modello di autocertificazione reddituale M2;
  • secondo acconto: 5 agosto pari al 35% dei contributi dovuti calcolati sulla medesima base imponibile del primo acconto;
  • saldo (anno precedente) e contributo di maternità (anno in corso): 15 novembre dell’anno successivo a quello di pagamento degli acconti.

È facoltà degli iscritti optare eventualmente su due rate di pari importo , senza oneri né interessi, con le seguenti scadenze:

  • per il primo acconto
    • 1^ rata entro il 05 aprile
    • 2^ rata entro il 05 maggio
  • per secondo acconto
    • 1^ rata entro il 05 agosto
    • 2^ rata entro il 05 settembre
  • per il saldo dei contributi dovuti per l’anno precedente
    • 1^ rata entro il 15 novembre
    • 2^ rata entro il 15 dicembre

ATTENZIONE

La scadenza del  modello 2 (dichiarazione reddituale) è il  31 Luglio dell'anno successivo . In caso di inadempimento non sarà possibile inviare il precalcolo delle varie scadenze e l’iscritto dovrà calcolarsi da solo gli importi da versare.

L’Ente, per comunicare gli importi da pagare utilizza l’invio per PEC, pertanto l’iscritto deve essere in possesso di una casella di Posta Elettronica Certificata. 

Minimi contributivi e massimale di reddito EPAP 2026

Ogni iscritto in attività è tenuto almeno al versamento dei contributi minimi ogni anno come determinati dall'ente. Tali contributi, sono dovuti, come previsto dall’art. 3, comma 4 del Regolamento anche dall’iscritto che abbia dichiarato reddito zero o negativo.

REDDITO IMPONIBILE MASSIMO
REDDITO IMPONIBILE MINIMO 
€ 119.650,00

€  7.387,00

CONTRIBUTI MINIMI:

  • soggettivo   € 739,00
  • integrativo   € 295,00
  • di solidarietà  € 15,00

ATTENZIONE non è ancora stata  pubblicata la nota del Ministero del lavoro e delle  politiche  sociali  di approvazione della  delibera  del  consiglio di amministrazione dell'EPAP   concernente  la  determinazione  del  contributo  di maternita' per l'anno 2026. 

Per il 2026 è stato riconfermato a 19 euro con l'approvazione da parte del Ministero del lavoro e delle  politiche  sociali  del 17 marzo 2026

Modalità di versamento contributi EPAP

I contributi si possono versare :

con Bonifico Bancario:   può essere fatto presso qualsiasi sportello Bancario, anche online. Nel caso di pagamento online è preferibile utilizzare la EPAPCARD (senza alcuna commissione).

Le coordinate bancarie per il pagamento degli importi all’Ente sono:

Banca Popolare di Sondrio di Viale Cesare Pavese, 336 – 00144 Roma

C/C: 000069000X37 – ABI: 05696 – CAB: 03211 – CIN: Q – CODICE BIC-SWIFT: POSOIT22 –  IBAN: IT74Q0569603211000069000X37

Si utilizza il modello F24 ordinario . Nell’ultima sezione in basso – Altri Enti Previdenziali ed Assicurativi – al di sotto della parte riservata all’INAIL, vanno  inseriti i seguenti dati:

    Codice ente: 0008;

    Codice sede: non compilare;

    Causale contributo: E065;

    Codice posizione: non compilare;

    Periodo di riferimento: da 01/2024 a 12/2024;

    Importo a debito versato: Importo dovuto;

    Importo a credito compensato: non compilabile*.

*Questo campo non è compilabile, in quanto non è ammessa la compensazione dei crediti previdenziali con i debiti di imposta. Invece è possibile procedere con la compensazione di crediti derivanti da imposte dirette (IVA compresa) utilizzando le apposite sezioni presenti nell’F24.

Spese università non statali: quanto posso detrarre nel 730?

30 Marzo 2026 in Domande e risposte

Nel pieno della campagna dei dichiarativi 2026, vediamo quanto si può detrarre nel 730 o nel modello redditi PF per le spese della frequenza delle università non statali.

A tal proposito, con Decreto MUR del 30 dicembre 2025 pubblicato sulla GU n 27 del 27 marzo sono state pubblicate le tabelle di riferimento per le spese detraibili sostenute per la frequenza di università non statali.

Si ricorda appunto che, per la frequenza di corsi di laurea presso università statali e non statali spetta una detrazione dall’Irpef del 19% delle spese sostenute. 

La detrazione è calcolata sull’intera spesa sostenuta se l’università è statale o su un importo massimo stabilito annualmente (per ciascuna facoltà universitaria) con decreto del Ministero dell’Università e della Ricerca per l’università non statale, appunto l'ultimo dei quali datato 30 dicembre 2025.

La spesa relativa alle tasse e ai contributi di  iscrizione  per la  frequenza  dei  corsi  di laurea,  laurea  magistrale  e  laurea

magistrale a ciclo unico delle università non  statali,  detraibile dall'imposta lorda sui redditi dell'anno 2025, ai sensi dell'art. 15, comma 1, lettera e), del decreto del Presidente della Repubblica  22 dicembre 1986, n. 917, è individuata, per ciascuna area disciplinare di afferenza e zona geografica in cui  ha  sede  l'ateneo  presso  il quale è presente il corso di studio, negli importi massimi  indicati nella seguente tabella.

Tipologia corsi di laurea, laurea magistrale e laurea magistrale a ciclo unico 

Area disciplinare corsi istruzione

zona geografica nord

zona geografica centro

zona geografica sud e isole

Medicina

euro 3.900

euro 2.900

euro 2.650

Sanitaria

euro 4.100

euro 3.100

euro 3.050

Scientifico tecnologica

euro 3.700

euro 2.900

euro 2.600

Umanistico sociale

euro 3.200

euro 2.750

euro 2.550

Collegamento POS e RT: come indicare i pagamenti differiti?

25 Marzo 2026 in Domande e risposte

Entro il 20 aprile come sappiamo deve essere effettuato il primo collagamento virtuale tra la cassa e il pos a disposizione dell'esercente.

In particolare in proposito le entrate hanno ufficializzato l'avvio della procedura dal 5 marzo con un comunicato stampa che riepilogava anche tutte le regole in proposito e tutti gli strumenti messi a disposione dallle Entrate per provvedere.

Tra gli strumenti utili vi sono delle FAQ che ora risultano aggiornate al 25 marzo e che contengono dubbi su specifici quesiti, vediamo gli ultimi due pubblicati.

Cassa e POS: cosa indicare per il pagamento differito

Veniva domandato se, a fronte di una cessione di beni, il pagamento elettronico del corrispettivo avvenga in un momento successivo, quale modalità di pagamento debba ssere indicata sul documento commerciale
La cessione di beni, anche in assenza di pagamento, si intende effettuata al momento della consegna del bene ai sensi dell’articolo 6, del d.P.R. n. 633/72. 

Pertanto, si suggerisce di verificare che il registratore di cassa telematico abbia tra le modalità di pagamento programmate, oltre a “Contante” “Elettronico” “Ticket”, anche “NonPagato” al fine di rilasciare il documento commerciale con l’indicazione di quest’ultima modalità di pagamento.

Collegamento Cassa e POS: quando si indica il dispositivo ambulante?

Il titolare di un’impresa che esegue prestazioni direttamente presso l’abitazione dei clienti ed è in possesso di un solo registratore di cassa telematico ubicato presso la sede della propria azienda e possiede più POS per incassare i corrispettivi al momento della
prestazione deve indicare “Dispositivo ambulante” in fase di collegamento?

Le Entrate hanno risposto negativamente precisando che  essendo il registratore di cassa telematico ubicato presso la sede dell’azienda, i POS (fisici o virtuali) utilizzati per incassare i corrispettivi direttamente al domicilio dei clienti dovranno essere collegati all’unico registratore di cassa telematico indicando l’indirizzo dell’unità locale dove è collocato il medesimo. 

La modalità “Dispositivo ambulante” va utilizzata esclusivamente nei casi in cui il registratore di cassa telematico è utilizzato sempre in modalità itinerante e non censibile presso una specifica unità locale

EU INC: chi può utilizzarla?

24 Marzo 2026 in Domande e risposte

La Commissione Eurpoe ha presentato una proposta di regolamento per la costituzione della EU INC società super semplificata da costituire interamewnte in modalità digitale.

Vediamo nel dettaglio cos'è e chi può utilizzarla.

EU INC: chi può utilizzarla? Dove registrarla?

L'EU Inc. sarà un nuovo regime giuridico facoltativo per le imprese. Chiunque desideri costituire una nuova società nell'UE avrà la possibilità di utilizzare la nuova forma societaria EU Inc. o una forma societaria nazionale esistente, che non sarà interessata dalla proposta. Il nuovo modulo EU Inc. sarà lo stesso in tutti gli Stati membri. Inoltre, gli imprenditori dell'UE saranno liberi di scegliere lo Stato membro in cui desiderano inserirsi.

Viene chiarito che per il registro di tali imprese la Commissione istituirà un'interfaccia UE per le società dell'UE Inc. al fine di registrare la loro società e presentare le loro informazioni.

Dovranno presentare le informazioni pertinenti una sola volta. Ciò consentirà alle imprese dell'UE Inc. di concentrarsi sull'innovazione e sulle operazioni commerciali. Al momento dell'entrata in applicazione della proposta, le imprese potranno immediatamente registrarsi e presentare le loro informazioni tramite un'interfaccia a livello dell'UE che collega i registri delle imprese nazionali. La Commissione istituirà quindi un nuovo registro centrale dell'UE per tutte le imprese dell'UE per registrare le loro informazioni sulle società, indipendentemente dal luogo in cui sono stabilite nell'UE.  

Leggi EU INC: la srl che si crea in digitale in poche ore per ulteriori approfondimenti.

App INPS mobile: a cosa serve, come si accede?

23 Marzo 2026 in Domande e risposte

INPS Mobile è l'app ufficiale dell'Istituto Nazionale della Previdenza Sociale che permette di accedere a numerosi servizi previdenziali e assistenziali direttamente da smartphone o tablet, senza recarsi agli sportelli. Per alcuni servizi sono necessarie le credenziali. 

L'app offre oltre 40 funzionalità, con un'interfaccia intuitiva e personalizzata tramite IA nella versione 4.0, pensata per lavoratori, pensionati, famiglie e disoccupati.

Vediamo piu in dettaglio quali informazioni sono disponibili e cosa si puo fare dall'APP INPS mobile

Tutti i servizi INPS mobile con e senza credenziali

I principali servizi INPS accessibili liberamente  includono simulazioni e informazioni generali come: 

  • Simulazione Calcolo Contributi Lavoro Domestico.
  • INPS Risponde.
  • Sportelli di Sede.
  • Anticipo finanziario a garanzia pensionistica (APE).
  • Amministrazione trasparente.
  • Pensami (info pensioni)

I servizi che richiedono SPID, CIE o PIN dispositivo sono  invece  quelli relativi a consultazioni individualizzate come  pagamenti e domande  inviate .

Nella tabella tutti i servizi disponibili:

Senza autenticazione Con autenticazione
  • Simulazione calcolo contributi lavoro domestico
  • INPS Risponde
  • Sportelli di sede
  • Anticipo finanziario (APE)
  • Amministrazione trasparente
  • Pensami
  • Estratto conto contributivo
  • Cassetta postale
  • Estratto conto datore lavoro domestico
  • Stato pratiche dipendenti pubblici
  • Cedolino pensione
  • Domande pensione dipendenti pubblici
  • Pagamento riscatti/ricongiunzioni
  • Pagamento lavoratori domestici
  • Cassetto previdenziale
  • Domande ANF lavoratori domestici
  • Esito domande pensione
  • Domande ANF gestione separata
  • Stato domanda
  • Stato pagamenti e cedolini
  • Certificato pensione (ObisM)
  • Certificazione unica
  • Quota cedibile pensione
  • Consultazione Red Est
  • Gestione notifiche lavoro domestico
  • Esiti disoccupazione agricola
  • La mia pensione
  • Bonus nido
  • Esiti NASpI
  • Premio nascita
  • CIP – Info previdenziali
  • ANF pagamenti diretti aziende
  • Reddito/Pensione di cittadinanza
  • Simulatore ISEE
  • Invalidità civile
  • Gestione 730/4
  • ISEE
  • Assegno unico
  • Lavoro domestico
  • DURC OnLine
  • Libretto famiglia

Come si installa INPS mobile

Per scaricare e installare l'app INPS Mobile, basta accedere agli store ufficiali in base al dispositivo che si possiede : Google Play Store per Android o App Store per iOS.

Requisiti di sistema

Android: Versione 5.0 o successive; dimensione app circa 14,7-15,9 MB (ultima v4.1.8 del 11/06/2025).

iOS/iPadOS: iOS 15.0 o successive; dimensione app circa 112-113 MB (ultima v4.1.8 del 03/06/2025).

Passi per Android

  • Apri Google Play Store.
  • Cerca "INPS Mobile".
  • Tocca "Installa" (gratuita); attendi il download.

Passi per iOS

  • Apri App Store.
  • Cerca "INPS Mobile".
  • Tocca il pulsante cloud con freccia per scaricare.

Dopo l'installazione, meglio aggiornare sempre l'app per nuove funzionalità e sicurezza; è compatibile anche con tablet Huawei e iPad.

INPS mobile : situazione Cassa integrazione tra le novità

Dal 20 marzo l’app “INPS Mobile” è stata implementata con una nuova funzionalità denominata “Consultazione Integrazioni Salariali (CIS)”, rivolta ai soggetti potenzialmente destinatari dei trattamenti di integrazione salariale.

Il servizio “CIS” fornisce la visione completa  dello stato delle domande di integrazione salariale nelle quali risulti presente il nominativo dell’utente che fa richiesta, nonché dei pagamenti erogati direttamente dall’INPS all’utente medesimo.

Una volta effettuato l’accesso all’app “INPS Mobile”, previa autenticazione tramite la propria identità digitale (SPID almeno di livello 2 o CIE 3.0), l’utente può consultare lo stato delle domande e dei relativi pagamenti.

INPS precisa che le informazioni si riferiscono ai dati consolidati alla giornata precedente a quella in cui si fa la consultazione online.      

IVA 2026: chi è esonerato?

13 Marzo 2026 in Domande e risposte

Entro il 30 aprile è possibile inviare la Dichiarazione IVA 2026 relativa all'anno 2025.

Entro il 16 marzo i soggetti obblicati devono invece versare l'IVA a debito determinata con la dichiarazione annuale.

A tal proposito le Entrate hanno pubblicato il Modello IVA 2026  e le relative istruzioni.

Chi è esonerato da questo adempimento? Vediamo quali contribuenti non devono provvedere.

IVA 2026: chi è esanerato?

Sono esonerati dalla presentazione della dichiarazione Iva:

  • i contribuenti che per l’anno d’imposta hanno registrato esclusivamente operazioni esenti (articolo 10 del Dpr n. 633/1972), nonché coloro che essendosi avvalsi della dispensa dagli obblighi di fatturazione e di registrazione (articolo 36-bis del Dpr n. 633/1972) hanno effettuato soltanto operazioni esenti. ATTENZIONE questo esonero non si applica se il contribuente:           
    • ha effettuato operazioni imponibili anche se riferite a attività gestite con contabilità separata
    • ha registrato operazioni intracomunitarie (articolo 48, comma 2 del decreto legge n. 331 del 1993) o ha eseguito rettifiche (articolo 19-bis2 del Dpr n. 633/1972)
    • ha effettuato acquisti per i quali, in base a specifiche disposizioni, l’imposta è dovuta da parte del cessionario (acquisti di oro, argento puro, rottami ecc.)
  • i contribuenti che si avvalgono del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità (cd "nuovi minimi", articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98)
  • i produttori agricoli esonerati dagli adempimenti (articolo 34, comma 6 del Dpr n. 633/1972)
  • gli esercenti attività di organizzazione di giochi, intrattenimenti e altre attività simili, esonerati dagli adempimenti Iva, che non hanno optato per l’applicazione dell’Iva nei modi ordinari
  • le imprese individuali che hanno dato in affitto l’unica azienda e non esercitano altre attività rilevanti agli effetti dell’Iva
  • i soggetti passivi d’imposta, residenti in altri stati membri della Comunità europea, se hanno effettuato nell’anno d’imposta solo operazioni non imponibili, esenti, non soggette o comunque senza obbligo di pagamento dell’imposta
  • i soggetti che hanno esercitato l’opzione per l’applicazione delle disposizioni in materia di attività di intrattenimento e di spettacolo, esonerati dagli adempimenti Iva per tutti i proventi conseguiti nell’esercizio di attività commerciali connesse agli scopi istituzionali (legge 16 dicembre 1991, n. 398)
  • i soggetti domiciliati o residenti fuori dall’ Unione europea, non identificati in ambito comunitario, che si sono identificati ai fini dell’Iva nel territorio dello Stato con le modalità previste dall’articolo 74-quinquies del Dpr n. 633/1972 per l’assolvimento degli adempimenti relativi a tutti i servizi resi a committenti non soggetti passivi d’imposta
  • i contribuenti che per tutto l’anno d’imposta si sono avvalsi del regime forfetario per le persone fisiche esercenti attività d’impresa, arti e professioni (articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190)
  • i raccoglitori occasionali di prodotti selvatici non legnosi di cui alla classe Ateco 02.30 e i raccoglitori occasionali di piante officinali spontanee ai sensi dell'articolo 3 del decreto legislativo 21 maggio 2018, n. 75, che nell'anno solare precedente hanno realizzato un volume d'affari non superiore ad euro 7.000 (art. 34-ter del Dpr n. 633/1972).
  • le organizzazioni di volontariato e le associazioni di promozione sociale che hanno optato per l’applicazione del regime speciale di cui all’art. 1, commi da 54 a 63, della legge 23 dicembre 2014, n. 190.

Leggi anche Modello IVA 2026: invio dal 2 febbraio per il riepilogo delle regole per chi deve invece adempiere.

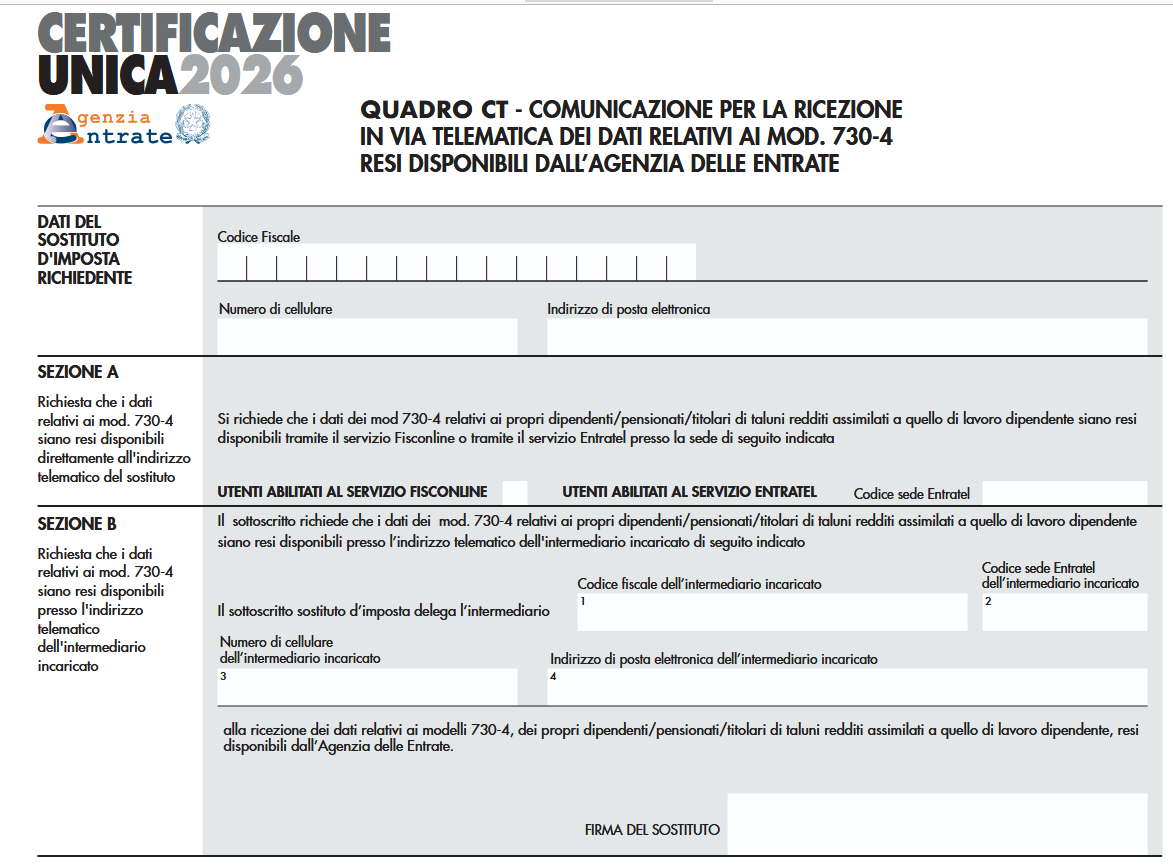
Sezione CT della Certificazione Unica: a cosa serve?

13 Marzo 2026 in Domande e risposte

Entro il 16 marzo occorre inviare la CU 2026 relativa alle certificaizoni per redditi di lavoro dipendente, redditi di lavoro autonomo non esercitato abitualmente e redditi diversi. Leggi anche CU 2026: il calendario degli invii per tutte le altre scadenze.

Le istruzioni al Modello CU 2026 specificano che il flusso telematico da inviare all’Agenzia si compone:

  • Frontespizio nel quale vengono riportate le informazioni relative al tipo di comunicazione, ai dati del sostituto,
    ai dati relativi al rappresentante firmatario della comunicazione, alla firma della comunicazione e all’impegno
    alla presentazione telematica;
  • Quadro CT nel quale vengono riportate le informazioni riguardanti la ricezione in via telematica dei dati relativi
    ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate;
  • Certificazione Unica 2026 nella quale vengono riportati i dati fiscali e previdenziali relativi alle certificazioni
    lavoro dipendente, assimilati e assistenza fiscale e alle certificazioni lavoro autonomo, provvigioni e redditi diversi
    nonche´ i dati fiscali relativi alle certificazioni dei redditi relativi alle locazioni brevi

Vediamo in dettaglio che cos'è il quadro CT.

Sezione CT della Certificazione Unica: a cosa serve?

Nel Modello cu 2026 occorre barrare la casella “Quadro CT” nel caso in cui nel flusso sono inviate anche le informazioni necessarie per la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate.
La comunicazione deve essere sottoscritta dal dichiarante o da chi ne ha la rappresentanza legale, negoziale o di fatto.

Tutti i sostituti d’imposta hanno l’obbligo di ricevere in via telematica i dati contenuti nei modelli 730-4 dei propri dipendenti tramite i servizi telematici dell’Agenzia delle Entrate. 

I sostituti d’imposta che non sono abilitati ai servizi telematici (Entratel o Fisconline) e non intendono abilitarsi devono delegare un intermediario alla ricezione dei dati contenuti nei modelli 730-4.
Anche i sostituti d’imposta abilitati ai servizi telematici possono scegliere di delegare un intermediario alla ricezione dei dati dei 730-4.

Chi deve compilare la  comunicazione: 

  •  i sostituti d’imposta che non hanno presentato, a partire dal 2011, l’apposito modello per la “Comunicazione per la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate” e che trasmettono almeno una certificazione di redditi di lavoro dipendente;
  •  la comunicazione deve essere compilata per ogni fornitura in caso di più invii contenenti almeno una certificazione di redditi di lavoro dipendente.

Chi non deve compilare la comunicazione:

  • i sostituti d’imposta che intendono variare i dati già comunicati a partire dal 2011. Per le variazioni (ad esempio, variazione di sede Entratel, indicazione dell’intermediario o variazione dello stesso) deve essere utilizzato il modello “Comunicazione per la ricezione in via telematica dei dati relativi ai mod. 730-4 resi disponibili dall’Agenzia delle Entrate” disponibile sul sito dell’Agenzia delle Entrate;
  • in caso di trasmissione di una fornitura di annullamento o sostituzione.

In presenza nella comunicazione del sostituto d’imposta, di almeno una certificazione di redditi di lavoro dipendente (Presenza del record G con quadro DB compilato), il quadro CT deve essere sempre allegato qualora il sostituto d’imposta non abbia in precedenza già validamente presentato una comunicazione CSO ovvero il quadro CT con la Certificazione Unica.

Viceversa, se il sostituto d’imposta aveva gia` in precedenza validamente presentato una comunicazione CSO ovvero il quadro CT con la Certificazione Unica, il quadro CT non deve essere compilato.

Qualora i dati delle certificazioni siano trasmesse telematicamente con più forniture, la presenza o meno del quadro CT e` verificata singolarmente per ciascuna fornitura, con i criteri sopra riportati.

Di conseguenza, qualora il sostituto d’imposta non abbia in precedenza validamente presentato una comunicazione CSO ovvero il quadro CT con la Certificazione Unica, il quadro CT dovrà essere compilato in tutte le diverse forniture all’interno delle quali siano presenti certificazioni di redditi di lavoro dipendente (record G con quadro
DB Compilato).
Non deve invece, essere mai allegato nelle forniture che contengono solo certificazioni di lavoro autonomo (solo record H).

Quadro CT della CU: come si compila?

Nel quadro CT Indicare il codice fiscale, il numero di cellulare e/o l’indirizzo di posta elettronica per consentire all’Agenzia delle Entrate di comunicare rapidamente al sostituto ogni elemento utile per rendere agevole e sicura la gestione del flusso telematico dei modelli 730-4.

SEZIONE A (compilazione alternativa alla compilazione della sezione B)Il sostituto richiede che i dati relativi ai modelli 730-4 dei propri dipendenti (pensionati, titolari dei redditi assimilati a quello di lavoro dipendente per i quali e` possibile la presentazione del modello 730) siano resi disponibili presso la propria utenza telematica.
Il sostituto deve barrare la casella se e` un utente Fisconline; se, invece, e` un utente Entratel deve indicare la propria utenza telematica nel riquadro “codice sede Entratel”.
SEZIONE B (compilazione alternativa alla compilazione della sezione A) I sostituti d’imposta possono richiedere che i modelli 730-4 dei propri dipendenti (pensionati, titolari dei redditi assimilati a quello di lavoro dipendente per i quali e` possibile la presentazione del modello 730), siano resi disponibili presso l’indirizzo telematico Entratel dell’intermediario abilitato prescelto.
Nella colonna 1 deve essere indicato il codice fiscale dell’intermediario delegato per la ricezione dei modelli 730- 4 resi disponibili dall’Agenzia delle Entrate e, nella colonna 2 il corrispondente “codice sede Entratel“ dell’intermediario.
Nella colonna 3 deve essere indicato il numero di cellulare dell’intermediario e, nella colonna 4, l’indirizzo di posta elettronica dell’intermediario per permettere all’Agenzia delle Entrate di raggiungerlo agevolmente in caso di comunicazioni riguardanti la procedura del flusso telematico dei modelli 730-4.
In questa sezione e` presente il riquadro riservato alla firma del sostituto d’imposta delegante.
La sezione B deve essere compilata da ciascuna societa` del gruppo che intenda far pervenire i modelli 730-4 presso l’utenza telematica della societa` abilitata alla trasmissione telematica per conto delle altre societa` appartenenti allo stesso gruppo.