Collegamento pos e RT: riguarda anche il Franchising?

11 Marzo 2026 in Domande e risposte

Le Entrate in data 10 marzo hanno aggiornato il fascicolo di faq pubblicate in precedenza e precisamente il 19 febbraio scorso.

Tra queste ve ne sono due di interesse che rispondono a casi particolari in cui il POS non risulta censito nella funzionalità delle Entrate.

Si tratta delle seguenti ipotesi:

  • POS indicato come restituito per errore,
  • POS non presente in elenco poichè appartenente al frachisor, e quindi il caso della gestione di un negozio in francisign dove non c'è titolarità del terminale

Come collegare la cassa ai pos non in elenco per il contribuente?

Vediamo le resposte ADE.

Collegamento cassa e pos: cosa fare se il POS non è in elenco?

Due FAQ del 10 marzo replicano ai seguenti dubbi.

  1. Devo collegare un POS con il registratore di cassa telematico, ma ho comunicato per errore la sua restituzione tramite l’apposita funzionalità. Cosa devo fare?
    Risposta: In questo caso il POS segnalato come “Restituito” non sarà più visibile tra i POS da collegare, per cui sarà necessario inserire manualmente i suoi dati identificativi tramite l’apposita funzionalità. Effettuata questa operazione sarà possibile selezionarlo per il collegamento.
  2. Nel mio punto vendita in franchising utilizzo un POS intestato al franchisor per incassare i corrispettivi che certifico con il registratore telematico intestato alla mia partita IVA. Devo comunque collegare questo POS al registratore di cassa?
    Risposta: Sì. In questo caso è necessario inserire manualmente i dati identificativi del POS non presente a sistema per mancata titolarità. Effettuata questa operazione sarà possibile selezionarlo per il collegamento con il proprio registratore di cassa.

Per risposte ad altri dubbi leggi anche Collegamento cassa e pos: entro quando provvedere? ..

Bonus ristrutturazioni: spetta per i lavori eseguiti in proprio?

4 Marzo 2026 in Domande e risposte

La Guida Ade sulle ristrutturazioni edilizie aggiornata a febbraio 2026, tra le regole e i chiarimenti sul bonus, tratta anche il caso dei lavori in economia o "eseguiti in proprio".

Ricordiamo che possono usufruire del bonus ristrutturaizoni tutti i contribuenti assoggettati all’imposta sul reddito delle persone fisiche (Irpef), residenti o meno nel territorio dello Stato.
L’agevolazione spetta non soltanto ai proprietari degli immobili ma anche ai titolari di diritti reali/personali di godimento sugli immobili oggetto degli interventi e che ne sostengono le relative spese.

Il bonus è una detrazione collegata al pagamento dell'Irpef, vediamo i dettagli.

Bonus ristrutturazioni: che cos’è?

La detrazione dall’Irpef (l’imposta sul reddito delle persone fisiche) riguarda una parte dei costi sostenuti per ristrutturare le abitazioni e le parti comuni degli edifici residenziali situati nel territorio dello Stato.
L’agevolazione fiscale è stata introdotta dalla legge n. 449/1997 (articolo 1, comma 1) e resa permanente nel nostro ordinamento tributario mediante l’inserimento nel Tuir, da parte del decreto legge n. 214/2011, dell’articolo 16-bis.
Le norme attuative e le procedure di controllo della detrazione sono state individuate, invece, con il decreto interministeriale n. 41 del 18 febbraio 1998.
La detrazione, ripartita in dieci rate annuali, sulla dichiarazione dei redditi, in applicazione del criterio di cassa, spetta nel periodo in cui il contribuente ha sostenuto le spese (anche se il pagamento è avvenuto in un periodo d’imposta antecedente a quello in cui sono iniziati i lavori o successivo a quello in cui i lavori sono completati).
Essa va suddivisa fra tutti i contribuenti che possiedono o detengono, sulla base di un titolo idoneo, l’immobile sul quale sono effettuati gli interventi.

La guida ADE, relativamente ai  lavori eseguiti in proprio chiarisce appunto che può richiedere la detrazione anche chi esegue in proprio i lavori sull’immobile, limitatamente alle spese di acquisto dei materiali utilizzati, che può avvenire anche prima dell’inizio dei lavori.

Bonus ristrutturazioni lavori in economia: che detrazione spetta?

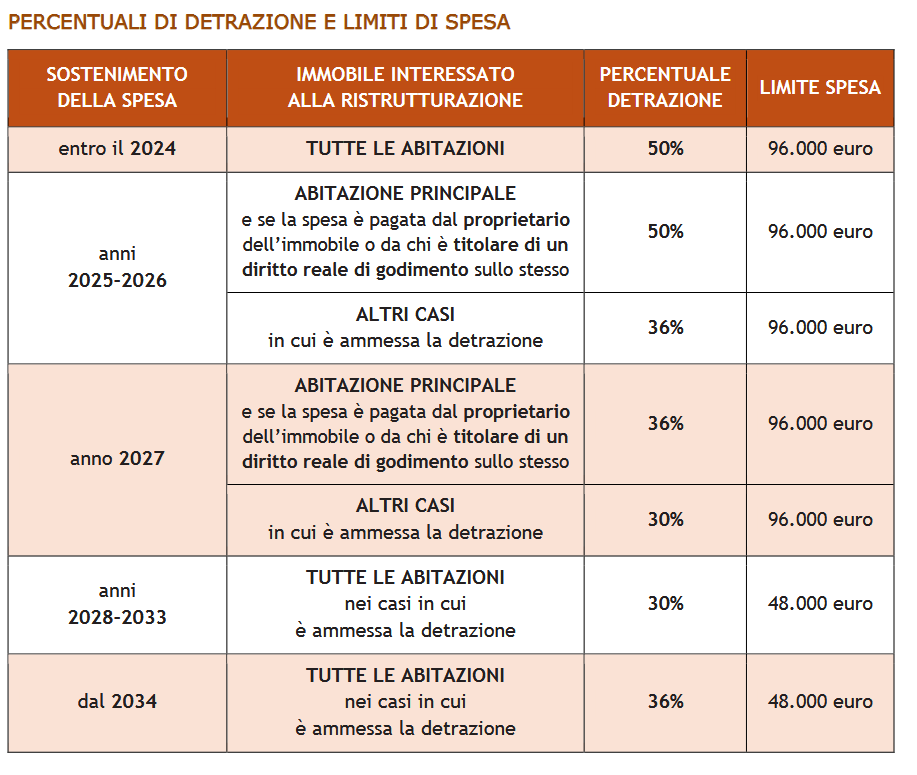
Per gli interventi di recupero del patrimonio edilizio, le percentuali di detrazione e limiti massimi di spesa sono di seguito specificati:

Spese sostenute negli anni 2025 – 2026:

  • detrazione del 50% (con limite massino di spesa agevolabile di 96.000 euro), per interventi effettuati sull’unità immobiliare adibita ad abitazione principale dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità stessa
  • detrazione del 36% (con limite massino di spesa agevolabile di 96.000 euro) negli altri casi in cui spetta l’agevolazione.

Spese sostenute nel 2027:

  • detrazione del 36% (con limite massino di spesa agevolabile di 96.000 euro), per interventi effettuati sull’unità immobiliare adibita ad abitazione principale dai titolari di diritto di proprietà o di diritto reale di godimento sull’unità stessa
  • detrazione del 30% (con limite massino di spesa agevolabile di 96.000 euro) negli altri casi in cui spetta l’agevolazione.

Spese sostenute dal 2028 al 2033:

  • detrazione del 30%, con limite massino di spesa agevolabile di 48.000 euro, per tutte le abitazioni possedute o detenute sulla base di un titolo idoneo.

Spese sostenute dal 2034:

  • detrazione del 36%, con limite massino di spesa agevolabile di 48.000 euro, a prescindere dall’utilizzo dell’abitazione su cui sono effettuati gli interventi

Tabelle ADE 2026 

La guia ricorda anche che, per “abitazione principale” deve intendersi quella nella quale la persona fisica, che la possiede a titolo di proprietà o altro diritto reale, o i suoi familiari dimorano abitualmente.

Bonus ristrutturazioni in economia 2026: per quali spese?

Per le singole unità immobiliari e le relative pertinenze, la detrazione è riconosciuta per gli stessi interventi agevolati eseguiti sulle parti comuni, tranne quelli di manutenzione ordinaria (lettere b, c e d dell’articolo 3 del Dpr n. 380/2001):

  • manutenzione straordinaria (lettera b)
  • restauro e risanamento conservativo (lettera c)
  • ristrutturazione edilizia (lettera d).

Gli interventi devono essere effettuati su immobili residenziali (facenti parte di edifici esistenti) situati nel territorio dello Stato, di qualsiasi categoria catastale (anche rurali), e sulle loro pertinenze.
Quando per il completamento di un intervento di manutenzione straordinaria sono necessari lavori che rientrerebbero in quella ordinaria (per esempio, opere di pittura), per l’individuazione esatta degli interventi da realizzare e della puntuale applicazione delle disposizioni agevolative, occorre tener conto del carattere assorbente della categoria “superiore” rispetto a quella “inferiore” (circolare n. 57/1998, paragrafo 3.4).

Bonus ristrutturazioni in economia 2026: gli adempimenti

Per usufruire della detrazione, il contribuente deve aver eseguito gli adempimenti previsti ed essere in possesso della relativa documentazione.

È sufficiente indicare nella dichiarazione dei redditi i dati catastali identificativi dell’immobile e, se i lavori sono effettuati dal detentore, gli estremi di registrazione dell’atto che ne costituisce titolo e gli altri dati richiesti per il controllo della detrazione.
Per usufruire della detrazione è necessario che i pagamenti siano effettuati con bonifico bancario o postale da cui risultino:

  • causale del versamento, dalla quale si evinca che il pagamento è effettuato per gli interventi di recupero del patrimonio edilizio che danno diritto alla detrazione
  • codice fiscale del beneficiario della detrazione (che può essere anche diverso dall’ordinante il bonifico)
  • numero di partita Iva o codice fiscale del soggetto a favore del quale il bonifico è effettuato (tranne quando il lavoro è eseguito in proprio)

In applicazione del principio di cassa, la spesa pagata con bonifico bancario/postale si considera sostenuta nel momento stesso in cui viene dato ordine di pagamento alla banca/posta, non rilevando il momento, diverso e successivo, in cui avviene l’addebito sul conto corrente dell’ordinante.

Occorre evidenziare che tutti i lavori che necessitino titoli abilitativi necessitano di imprese specializzate e pertanto richiedono documentazioni specifiche ed eventuali permessi da presentare prima della loro esecuzione.

Bando agrisole 2025: chi sono i beneficiari?

1 Marzo 2026 in Domande e risposte

Il Bando Agrisole 2025 pubblicato in GU n 29 del 5 febbraio con il Decreto Masaf del 17 dicembre contiene tutte le regole generali per presentare le domande per l'incentivo per l'autoproduzione di energia da fonti rinnovabili e chi può beneficiarne. 

Vediamo i termini per le domande e i beneficiari.

Bando agrisole 2025: chi sono i beneficiari?

I Soggetti beneficiari delle agevolazioni sono gli stessi indicati all’articolo 4, comma 1, del decreto ministeriale n. 211444 del 19 aprile 2023 e di seguito riportati:

  • gli imprenditori agricoli, in forma individuale o societaria;
  • le imprese agroindustriali;
  • indipendentemente dai propri associati, le cooperative agricole che svolgono attività di cui all’articolo 2135 del Codice civile e le cooperative o loro consorzi di cui all’articolo 1, comma 2, del decreto legislativo 18 maggio 2001 n. 228;
  • i soggetti di cui alle lettere a), b) e c) costituiti in forma aggregata quale, a titolo esemplificativo e non esaustivo, associazioni temporanee di imprese (A.T.I.), raggruppamenti temporanei di impresa (R.T.I), reti d’impresa, comunità energetiche rinnovabili (CER).

Tali soggetti possono inviare le domande, redatte in conformità alle istruzioni del Regolamento, a pena di irricevibilità, esclusivamente tramite la Piattaforma informatica appositamente predisposta dal Soggetto attuatore GSE a decorrere dalle ore 12:00:00 del giorno 10 marzo 2026 e fino alle ore 12:00:00 del giorno 09 aprile 2026.
La Piattaforma informatica consente il caricamento delle proposte esclusivamente durante il periodo di apertura come sopra individuato.
La presentazione della domanda da parte del soggetto beneficiario non può essere successiva all’avvio dei lavori di realizzazione del progetto.
Ciascun Soggetto Beneficiario potrà presentare una o, in caso di progetti distinti, più domande esclusivamente a valere su un’unica Tabella, fermo restando il limite di spesa di cui all’articolo 3, comma 1. Ciascuna domanda è valutata in base all’ordine di presentazione e ai criteri definiti all’articolo 2 dell'avviso.

Scarica qui l'avviso MASE n 89581 del 24 febbraio con tutte le ulteriori regole per il Bando Agrisole 2026.

Cassa Forense: contributi minimi 2026, prima rata in scadenza il 28

25 Febbraio 2026 in Domande e risposte

II  Consiglio di Amministrazione  di Cassa Forense ha fissato la contribuzione minima obbligatoria  per l’anno 2026

 nelle seguenti misure: 

  • € 2.790,00               contributo minimo soggettivo intero 
  • € 1.395,00               contributo minimo soggettivo ridotto
  • € 355,00            contributo minimo integrativo intero 
  • € 177,50           contributo minimo integrativo ridotto  

Da mercoledì 11 febbraio 2026 è possibile generare e stampare gli avvisi di pagamento, relativi alle prime tre rate dei contributi minimi soggettivo e integrativo collegandosi al sito internet www.cassaforense.it, accedendo alla sezione "Accessi riservati/posizione personale”  tramite codice meccanografico e Pin.

Si ricorda che la prima rata  scade il  28 febbraio 2026

La quarta e ultima rata, che sarà disponibile in prossimità della scadenza del 30 settembre, comprenderà anche il contributo di maternità. 

Ricordiamo di seguito  gli altri aspetti della disciplina contributiva per gli avvocati.

Per maggiori dettagli Scarica qui il Regolamento aggiornato 2025.

I contributi previdenziali per gli avvocati: le aliquote

I contributi previdenziali dovuti dagli avvocati  e la relativa modalità di calcolo sono i seguenti:

Contributo soggettivo di base proporzionale al reddito, determinato come segue:

  • aliquota del 17% per reddito sino a euro 131.800.00
  •  aliquota del 3% per reddito eccedente euro 131.800.00 

I contributi minimi dovuti dagli iscritti, per ogni anno di iscrizione alla Cassa, sono i seguenti:

a) contributo minimo soggettivo per il 2026: euro 2.790;

b) contributo minimo integrativo per il 2026: euro 355.

Si segnala che il nuovo regolamento prevede  un  nuovo innalzamento delle aliquote :

  •  nella misura del 18% a partire dall’anno 2027.

Contributo integrativo

È dovuto dagli avvocati iscritti agli albi e dai praticanti abilitati al patrocinio iscritti alla Cassa nella misura del 4% con il modello 5 relativamente al volume di affari IVA (calcolato detraendo l'importo del contributo integrativo già assoggettato ad IVA, da versare l'anno successivo)

Contributo di maternità  è  ancora da definie 

Contributo Modulare Volontario

Per i soli iscritti alla Cassa non pensionati di vecchiaia, in sede di invio telematico del mod. 5, va comunicata l'intenzione di versare volontariamente un ulteriore contributo con percentuale ricompresa fra l’1% e il 10% del reddito professionale netto, dichiarato ai fini IRPEF, entro il tetto reddituale previsto anno per anno.

Cassa forense 2026: scadenze e codici tributo

Scadenze Contributi minimi obbligatori

  • 1° rata – 28 febbraio
  • 2° rata – 30 aprile 
  • 3° rata – 30 giugno
  • 4° rata – 30 settembre (comprensiva del conguaglio del contributo soggettivo minimo  e del contributo di maternità).  

Contributi dovuti in autoliquidazione Mod.5/2023 

 (l’elenco completo dei soggetti obbligati all’invio del Modello 5” è consultabile  sul sito di cassaforense.it  alla sezione “Documentazione – Guida Previdenziale – Modello 5”)

  •   30 settembre  
  •   31 dicembre 

Per gli iscritti  pensionati (fino alle decorrenze pensioni 2025 comprese), che proseguono l'attività professionale mantenendo l'iscrizione all’Albo, è dovuto il contributo minimo integrativo nelle prime 3 rate e il contributo di maternità nella quarta e ultima rata.

Dichiarazione reddituale con invio telematico del modello 5/2026:

  •  30 settembre 

Contributi volontari/facoltativi 

  • 31 dicembre 

Cassa forense ha comunicato l' 11 gennaio 2024 un aggiornamento relativo alle  tipologie di contributi  per i quali   si può scegliere, alternativamente al pagoPA  il pagamento tramite Modelli F24:

  1. codice Ente (Cassa Forense): 0013 
  2. codici tributo attivi (che vengono comunque PRECOMPILATI NEL MODELLO F24 DA PARTE DI CASSA FORENSE):
  • E100 denominato “CASSA FORENSE – contributo soggettivo minimo”;
  • E101 denominato “CASSA FORENSE – contributo di maternità”;
  • E102 denominato “CASSA FORENSE – contributo soggettivo autoliquidazione (Mod. 5)”;
  • E103 denominato “CASSA FORENSE – contributo integrativo autoliquidazione (Mod. 5)”;
  • E104 denominato “CASSA FORENSE – riscatto art. 37 Reg. Unico Prev. Forense”;
  • E105 denominato “CASSA FORENSE – integrazione contr. minimo soggettivo (12 mesi);
  • E106 denominato “CASSA FORENSE – interessi integrazione contr. minimo soggettivo;
  • E107 denominato “CASSA FORENSE – contributo minimo integrativo”.
  • La Forense Card è utilizzabile solo per pagamenti pagoPa e NON per pagamenti con F24.

Una volta confermata la scelta  il sistema produce  in automatico il modello F24  già precompilato e personalizzato nell’apposita sezione “altri Enti previdenziali e assicurativi”. A questo punto si potrà effettuare il pagamento F24:

a) presso sportelli bancari, posta o tramite i servizi di internet banking (banche, Poste Italiane),

b) mediante i servizi telematici messi a disposizione dall'Agenzia delle Entrate ("F24 web" e "F24 online") utilizzando i canali Entratel o Fisconline.

La modalità descritta al punto b) deve essere utilizzata anche per effettuare il pagamento F24 tramite COMPENSAZIONE con i crediti vantati nei confronti dell’Erario e, dal 2023 è possibile compensare anche i crediti per spese, diritti ed onorari dovuti dallo Stato ex art 82 TUSG per il gratuito patrocinio, con i contributi previdenziali dovuti dagli avvocati alla Cassa (per i codici tributo attivi).

Per poter accedere alla compensazione dei crediti da gratuito patrocinio è necessario preventivamente effettuare la registrazione sulla piattaforma dei crediti commerciali (link: https://crediticommerciali.rgs.mef.gov.it/CreditiCommerciali/home.xhtml) ove saranno registrate le fatture elettroniche attraverso le quali i professionisti potranno esercitare l’opzione di utilizzazione del credito in compensazione.  Per ulteriori dettagli è disponibile un tutorial sul canale Youtube di Cassa Forense.

Per maggiori informazioni   è disponibile l' Information Center  telefonico al numero 06/51.43.53.40.

Ricorso all’arbitro assicurativo: contro chi può essere presentato?

23 Gennaio 2026 in Domande e risposte

L'arbitro assicurativo è un Collegio formato da 5 membri nominati dall'IVASS per risolvere questioni in ambito assicurativo.

Si può presentare un ricorso all’AAS per questioni derivanti da un contratto di assicurazione, come il mancato pagamento di un indennizzo o di un risarcimento, o l’applicazione di una clausola contrattuale, nonché per il comportamento di una compagnia o di un intermediario che si ritenga non conforme alle norme che regolano la vendita o la gestione della polizza. 

Ricorso all’arbitro assicurativo: contro chi può essere presentato?

Il Reclamo e ricorso vanno di norma presentati nei confronti degli stessi soggetti, salvo alcune eccezioni e i fatti lamentati nel ricorso devono essere gli stessi oggetto del reclamo.

La seguente tabella facilita l’individuazione delle controparti a cui indirizzare il reclamo e contro cui presentare il ricorso all’AAS a seconda del soggetto di cui si lamenta il comportamento.

Soggetto di cui si lamenta il comportamento

Soggetto a cui fare reclamo

Soggetto a cui fare ricorso

Impresa d’assicurazione

Impresa d’assicurazione

Impresa d’assicurazione

Agente o intermediario a titolo accessorio

Impresa d’assicurazione di cui hanno il mandato*

Agente o intermediario a titolo accessorio

Broker, banca o altro intermediario finanziario o un intermediario estero iscritto nell’elenco annesso al RUI

Broker, banca o altro intermediario finanziario o un intermediario estero iscritto nell’elenco annesso al RUI

Broker, banca o altro intermediario finanziario o un intermediario estero iscritto nell’elenco annesso al RUI

Produttore diretto

Impresa d’assicurazione per la quale opera*

Impresa d’assicurazione per la quale opera

Collaboratore/dipendente di un agente o di un intermediario a titolo accessorio

Impresa d’assicurazione di cui l’agente o l’intermediario a titolo accessorio hanno mandato*

Agente o intermediario a titolo accessorio per cui il collaboratore/dipendente opera

Collaboratore/dipendente di un broker, banca o altro intermediario finanziario o intermediario estero iscritto nell’elenco annesso al RUI

Broker, banca o altro intermediario finanziario o intermediario estero iscritto nell’elenco annesso al RUI per cui il collaboratore/dipendente opera

Broker, banca o altro intermediario finanziario o intermediario estero iscritto nell’elenco annesso al RUI per cui il collaboratore/dipendente opera

FONTE Portale Arbitro Assicurativo

* Il reclamo può essere trasmesso anche all’intermediario interessato, il quale ha l’obbligo di trasmetterlo all’impresa d’assicurazione.

Come si calcola l’ISEE?

20 Gennaio 2026 in Domande e risposte
Il calcolo dell'’ISEE , (l'Indicatore della situazione economica familiare, istituito nel 1998 per definire le soglie  sotto le quali si ha diritto ad agevolazioni e prestazioni assistenziali) è basato su due componenti:
  1. redditi e 
  2. patrimonio,
che vengono poi rapportati al numero dei soggetti che fanno parte dello stesso nucleo familiare.
Per questo, anche un reddito medio-alto,  se presente in una famiglia molto numerosa,  può dare come risultato un ISEE basso, con il quale rientrare in alcune agevolazioni sociali.
I conteggi sono effettuati direttamente dall’INPS che elabora l’ISEE sulla base delle DSU  che gli interessati presentano all’ente erogatore della prestazione (Comune, Università, ecc..)  , o direttamente all'INPS per alcune prestazioni nazionali.
L'algoritmo di calcolo è stato  modificato  da ultimo dal D.Lgs. n. 42 2016.
Per calcolare l’ISEE si procede in questo modo:
  1. si calcola l’ISE,  che è dato dal reddito complessivo del nucleo familiare più il 20% del patrimonio mobiliare e immobiliare
  2.  si divide l’ISE per il parametro della scala di equivalenza.

Isee: la formula di calcolo

La formula per il calcolo dell’ISEE è quindi la seguente:

ISE = R + [(PM + PI) × 0,20]
ISEE = ISE / p
In cui:
R = Reddito complessivo del nucleo familiare
PM = Patrimonio Mobiliare
PI = Patrimonio Immobiliare
p = parametro della scala di equivalenza

Isee:  la scala di equivalenza

La scala di equivalenza stabilisce i parametri necessari per i calcoli, legati al numero di componenti il nucleo familiare e le relative maggiorazioni applicabili in alcuni casi specifici. I parametri della scala di equivalenza corrispondenti al numero di componenti il nucleo familiare, previsti dal decreto di riforma dell’ISEE sono i seguenti:

Numero componenti Parametro

1                                 1,00

2                                 1,57

3                                 2,04

4                                 2,46

5                                 2,85

Il parametro è incrementato di 0,35 punti per ogni ulteriore componente.

A queste maggiorazioni, si aggiunge l’ulteriore quota di 0,5 punti in caso di componenti del nucleo familiare affetti da disabilità. 

ISEE le maggiorazioni applicabili

Sono inoltre applicate le seguenti maggiorazioni:

  •  0,3 punti in presenza di almeno un figlio di età inferiore a tre anni compiuti, in cui entrambi i genitori o l’unico presente abbiano svolto attività di lavoro o di impresa per almeno sei mesi nell’anno di riferimento dei redditi dichiarati, oppure in caso di nuclei familiari composti esclusivamente da genitore
  • solo non lavoratore e da figli minorenni (ai soli fini della verifica del requisito fa parte del nucleo familiare anche il genitore non convivente, non coniugato con l’altro genitore, che abbia riconosciuto i figli);
  • 1 punto se tra i componenti il nucleo familiare vi sia un soggetto ricoverato in strutture per disabili che non sia considerato nucleo familiare a sé stante.

Da segnalare le modifiche della nuova legge di bilancio

Numero di figli Maggiorazione precedente  Nuova maggiorazione (Legge Bilancio 2026)
2 figli +0,10 +0,10 (invariata)
3 figli +0,20 +0,25
4 figli +0,35 +0,40
≥ 5 figli +0,50 +0,55

Simulatore ISEE  

Sul sito dell'INPS WWW.INPS.IT è presente un simulatore di calcolo che consente di ottenere inserendo di dati necessari il possibile risultato  del proprio ISEE familiare sia ordinario che specifico. Si accede  anche senza   identità digitale (PIN, SPID, CIE)   ma è necessario essere in possesso dei dati reddituali (dal Modello Redditi o 730)

ATTENZIONE!
Le elaborazioni ed i dati che si ottengono con il simulatore sono basati esclusivamente su dati autodichiarati e pertanto non costituiscono attestazione ISEE valida ai sensi del D.P.C.M. 159/2013.


Prima casa nuove soglie 2026

In sostanza quindi l'ISEE si calcola sommando il reddito totale del nucleo familiare al 20% del patrimonio mobiliare e immobiliare, quindi dividendo il risultato per un parametro che tiene conto della composizione familiare. Il patrimonio immobiliare include l'abitazione principale, ma questa ha una particolare franchigia.

Per quanto riguarda la prima casa, il suo valore nel calcolo del patrimonio immobiliare ha un regime speciale: 

Dal 2026 si detrae una franchigia di 91.500 euro, che aumenta di 2.500 euro per ogni figlio convivente oltre il secondo. 

La franchigia arriva a 120mila euro per i residenti in capoluoghi di citta metropolitane.

Sul calcolo si evidenzia che solo la parte del valore che eccede questa franchigia viene considerata, e su questa si applica una riduzione al 2/3. Inoltre, se la casa principale è gravata da un mutuo residuo, questo riduce il valore considerato nel calcolo ISEE.

Per esempio, se la prima casa vale 100.000 euro e ha un mutuo residuo, si detrae prima la franchigia , e solo la parte eccedente viene presa per il calcolo, applicando poi la riduzione a due terzi. Se il mutuo residuo è elevato, il valore patrimoniale imputato all'abitazione può anche azzerarsi.

Nella legge di bilancio 2026 questa novità viene riferita ad un ISEE solo per prestazioni sociali familiari , creando in pratica un indicatore nuovo ISF . per i dettagli applicativi si attendono comunque le istruzioni ufficiali che saranno pubblicate con il modello DSU  aggiornato.

Alcuni valori esclusi dal 2025 dall’ISEE

Dal 2025, l’assegno unico per i figli a carico NON viene più considerato nel calcolo dell' ISEE ai fini del Bonus asilo nido ,  per evitare che la misura di sostegno penalizzi le famiglie con figli

Con il DPCM n. 13/2025 (14 gennaio), applicativo dal 5 marzo 2025, sono state formalizzate le esclusioni dei titoli di Stato, buoni fruttiferi e libretti fino a 50.000 euro dalla componente patrimoniale mobiliare. 

La detrazione del canone di locazione (fino a 7.000 euro più 500 euro per figlio ecc.) è stata chiarita come alternativa alla detrazione prevista per i nuclei con abitazione di proprietà. 
Arbitro Assicurativo ASS: chi è?

13 Gennaio 2026 in Domande e risposte

Dal 15 gennaio è possibile presentare online il ricorso assicurativo contro la propria Assicurazione e solo dopo aver già presentato alla stessa un reclamo.

I fatti esposti nel ricorso devono essere gli stessi di quelli oggetto del reclamo.

Se non è stato presentato il reclamo, il ricorso all’AAS sarà dichiarato inammissibile e non verrà esaminato. 

Si può presentare ricorso all'AAS contro:

  1. un’impresa di assicurazione e/o un intermediario assicurativo italiani;
  2. un’impresa di assicurazione e/o un intermediario assicurativo di altro Stato dello Spazio Economico Europeo (SEE) che operano in Italia in regime di stabilimento (cioè attraverso una sede secondaria) o di libera prestazione di servizi (cioè senza una sede in Italia) in questo caso solo se aderiscono all’AAS;
  3. una rappresentanza in Italia di un’impresa con sede in uno Stato terzo rispetto al SEE (ad esempio, la Svizzera).

Vediamo di fatto chi è l'Arbitro assicurativo.

Arbitro Assicurativo ASS: chi è?

L’Arbitro è un Collegio composto da cinque membri, tutti nominati dall’IVASS, di cui:

  • 3 scelti dall’IVASS (tra i quali il Presidente);
  • 1 designato dall’associazione di categoria delle imprese e 1, congiuntamente, dalle associazioni di categoria degli intermediari. Solo 1 di tali soggetti partecipa al Collegio, a seconda che il destinatario del ricorso sia un’impresa o un intermediario;
  • 1 designato dal Consiglio Nazionale dei Consumatori e degli Utenti (CNCU) in rappresentanza dei consumatori e 1 designato dalle associazioni di categoria rappresentative dei clienti non consumatori. Solo 1 di tali soggetti partecipa al Collegio, a seconda della natura del ricorrente.

La Segreteria tecnica dell’AAS è istituita presso l’IVASS, gestisce la procedura ma non partecipa alle decisioni.

B&B e Canone RAI: quale si paga?

28 Agosto 2025 in Domande e risposte

Il canone RAI si distingue in canone ordinario per i privati e canone speciale per le attività di impresa.

Nella sezione FAQ del sito della RAI vengono pubblicati dei chiarimenti in merito al canone per le attività di bed&breakfast.

In sintesi, la RAI, dalle FAQ, afferma che le locazioni turistiche, quali, ad esempio, case e appartamenti per vacanze, B&B, agriturismi,  e altri a prescindere dalla forma imprenditoriale. devono essere equiparate alle strutture ricettive.

B&B e canone RAI: quale va pagato?

Con una FAQ la RAI replica al seguente quesito: "è tenuto al pagamento del canone TV il contribuente intestatario dell'utenza elettrica, titolare di un bed and breakfast, se già paga il canone TV speciale per l'unico apparecchio TV presente nell'alloggio (a disposizione della famiglia e degli ospiti)?"
La detenzione di un apparecchio televisivo fuori dall'ambito familiare comporta l'obbligo di stipulare un canone speciale. 

Pertanto, in tutti quei casi in cui l'apparecchio sia installato in locali che ne permettano la visione anche ai propri clienti, è dovuto non già il canone ordinario, ma quello speciale. 

Nel caso in esame, considerato che opera la presunzione di detenzione introdotta dalla legge di stabilità 2016 e che il contribuente già paga il canone speciale, lo stesso può presentare la dichiarazione sostitutiva di non detenzione compilando il quadro A.

Canone RAI: quale importo per il B&B?

La RAI con un'altra FAQ replica affermativamente al seguente quesito: E' tenuto al pagamento del canone TV il contribuente intestatario dell'utenza elettrica, titolare di un bed and breakfast?

Aggiungendo inoltre che, come previsto dall’art. 27 del R.D.L. 21 febbraio 1938, convertito nella legge 4 giugno 1938 n. 880, e dall’art. 2 del D.L 21 dicembre 1944 n. 458, la detenzione di apparecchi atti o adattabili alla ricezione delle trasmissioni radiotelevisive fuori dall’ambito familiare comporta l’obbligo di stipulare un canone speciale. 

Pertanto, in tutti quei casi in cui l’apparecchio sia installato in locali che ne permettano la visione anche ai propri clienti, non è dovuto il canone ordinario, ma quello speciale. 

Mutuo passivo prima casa: detraggo gli interessi se mi trasferisco all’estero?

17 Luglio 2025 in Domande e risposte

L'agenzia delle Entrate con una FAQ di luglio replica ad un contribuente con dubbi sulla possibile detrazione degli interessi passivi di un mutuo contratto per l'acquisto della prima casa.

In particolare il soggetto dovendosi trasferire all'estero per motivi di lavoro domandava quanto segue: Ho acquistato in Italia un immobile da destinare ad abitazione principale contraendo un mutuo per l’acquisto e spostandovi la residenza. A seguito di trasferimento all’estero per motivi di lavoro posso ancora detrarre gli interessi passivi pagati in dipendenza del mutuo?         

Vediamo replica e chiarimenti ADE.              

Mutuo passivo prima casa: detraggo gli interessi se mi trasferisco all’estero?

L'agenzia con una faq del 17 luglio ha ricordato che l'articolo 15  comma 1, lett. b), del Tuir stabilisce che, in presenza di un mutuo ipotecario contratto per l’acquisto dell’unità immobiliare da adibire ad abitazione principale e delle sue pertinenze, spetta una detrazione dall’imposta lorda pari al 19 per cento degli interessi passivi e dei relativi oneri accessori. 

Attenzione al fatto che, spiega l'agenzia, il diritto alla detrazione non si perde in caso di trasferimento all’estero per motivi di lavoro, avvenuto dopo l’acquisto. 

Tutto ciò nel presupposto che siano rispettate tutte le condizioni previste dal predetto articolo 15, comma 1, lett. b), del Tuir, che permangano le esigenze lavorative che hanno determinato lo spostamento della dimora abituale e che il contribuente non abbia acquistato un immobile da adibire ad abitazione principale nello Stato estero di residenza 

Per approfondire tale aspetto è possibile consultare la Circolare n 17/2015.                 

Riammessi rottamazione quater: cosa accade alle proceure di recupero di Ader?

17 Luglio 2025 in Domande e risposte

L'Agenzia della Riscossione ha pubblicato delle FAQ relativa alla riammissione allla Rottamazione quater.

In particolare, si replica a quesiti per i riammessi che entro il 31 luglio dovranno pagare la prima o unica rata di quanto dovuto secondo i piani di pagamento che la stessa Agenzia della Riscossione ha inviato ai richiedenti entro il 30 giugno scorso.

Si ricorda inoltre che in caso di omesso ovvero insufficiente o tardivo versamento, superiore a cinque giorni, dell’unica rata ovvero di una di quelle in cui è stato dilazionato il pagamento, la Definizione agevolata (“Rottamazione-quater”) risulta inefficace e i versamenti effettuati sono considerati a titolo di acconto dell’importo complessivamente dovuto.

Tra le FAQ si replica a chi domandava cosa succeda rispetto alle procedure attivate, o attivabili, da parte di AdeR per il recupero dei debiti contenuti nella domanda di riammissione.

Riammessi rottamazione quater: cosa accade alle proceure di recupero di Ader?

Viene chiarito che in seguito alla presentazione della domanda di riammissione, Agenzia delle entrate- Riscossione, limitatamente ai debiti rientranti nell’ambito applicativo della riammissione alla “Rottamazione-quater”:

  •  non avvierà nuove procedure cautelari o esecutive;
  • non proseguirà le procedure esecutive precedentemente avviate salvo che non abbia già avuto luogo il primo incanto con esito positivo;
  • resteranno in essere eventuali fermi amministrativi o ipoteche, già iscritte alla data di presentazione della domanda; inoltre, il contribuente, sempre per i debiti “definibili”, non sarà considerato inadempiente per i rimborsi e i pagamenti da parte della P.A. (articoli 28-ter e 48-bis del DPR n. 602/1973) e per il rilascio del documento unico di regolarità contributiva (DURC).